

#苹果是一张债券,还是一张 AI 期权?-苹果 FY26 Q4 财报分析与库克执掌苹果15 年复盘#
苹果 FY26 Q4 财报分析与库克 执掌苹果15 年复盘
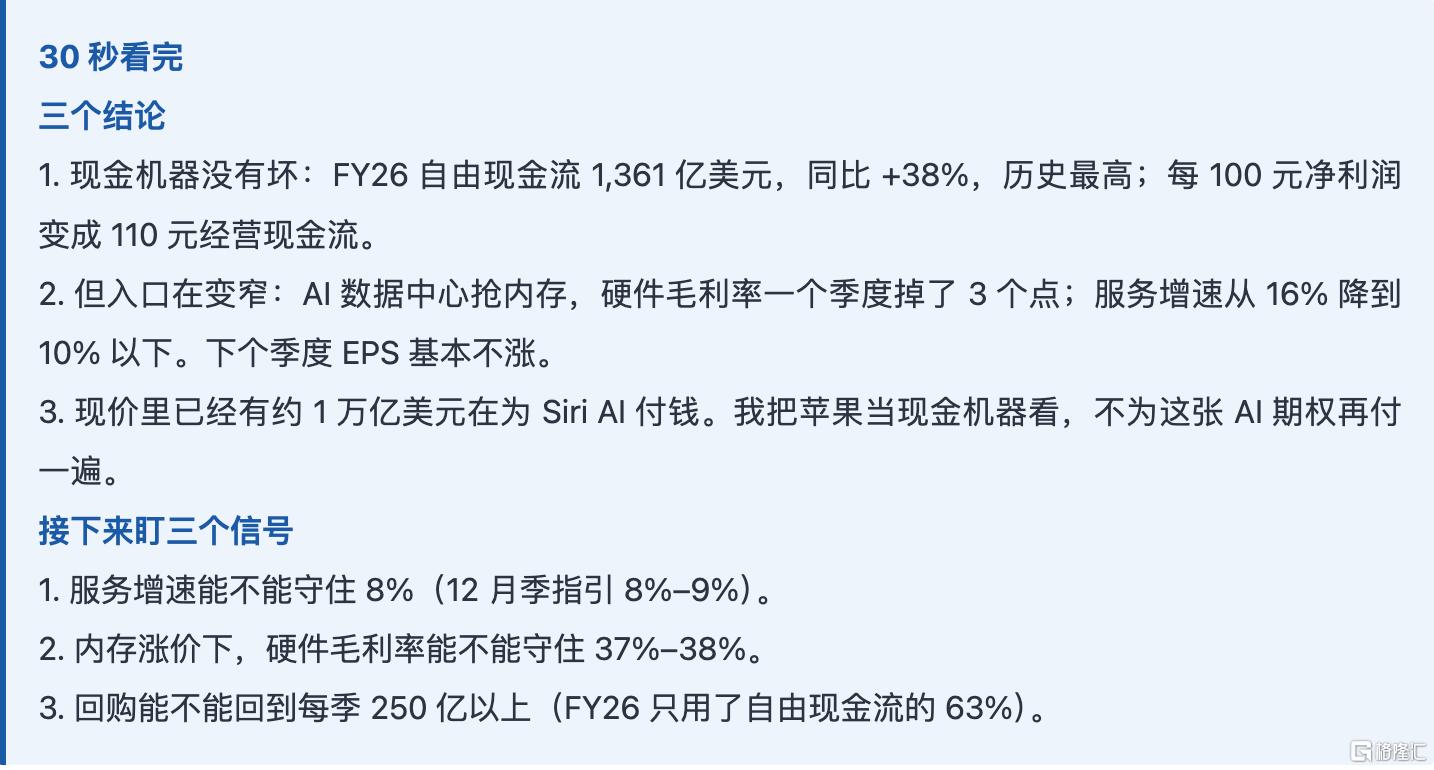
11 月 2 日美股盘后,苹果交出了它最好的一个财年:收入 4,788 亿美元,同比增长 15%;每股收益 8.98 美元,增长 20%;自由现金流 1,361 亿,增长 38%,历史最高。12 月季度的收入指引是增长 7% 到 10%,比市场预期还高。
如果只看到这里,这是一份没什么可挑剔的成绩单。但同一份财报里,还有另外几个数字:
毛利率从上个季度的 50.1% 降到 47.9%,下季度指引 45% 到 46%,低于市场预期。
服务收入增速从年初的 16%,一路降到 12%、9.8%,下季度指引 8% 到 9%。
自由现金流多了 373 亿,回购反而少了 43 亿。
按指引推算,12 月季度每股收益约 2.89 美元,去年同期是 2.84 美元,基本没涨。
盘后,苹果跌了 2.8%。
史上最会赚现金的一年,市场却在问另一个问题:这台现金机器,接下来靠什么继续转?
我研究完的看法是:苹果是一台现金机器,我看中的是它稳定的自由现金流和回购;Siri AI 是一张期权,我不为它付溢价。可问题是,按现在的价格,市场已经替我付了。当债券看,它太贵;当 AI 成长股看,证据还没来。现价要求这两样同时成立。
这是我"AI 资本链"系列的第六篇,也是一篇对照。英伟达那篇问"这么赚钱,钱为什么变少了",微软那篇问"AI 越成功,为什么越需要花钱",台积电是"资本最重,现金反而最好",Meta"开始借钱养 AI",Anthropic 是"算力链的起点"。前五家都在为 AI 花钱或收钱。苹果是这个系列里第一家不建 AI 算力的巨头:资本开支只占收入的 1.9%,同期谷歌、亚马逊、Meta 是 38% 到 54%。但 AI 的账单还是找上门了,走的是另一条路:内存。
全文分三部分:财报拆解分析(现金创新高,入口在变窄)、商业模式探索分析(库克 15 年怎样把一个超级产品经营成一台现金机器)、个人投资思考(债券还是期权,价格里已经付了什么)。
一、史上最会赚现金的一年,股价却在问另一个问题
看苹果的财报,先要换一个时间轴。苹果的财年在 9 月底结束,所以这次的"第四财季"是 2026 年 7 月到 9 月,"FY27"指的是 2026 年 10 月到 2027 年 9 月。
我的判断是:市场关心的不是 FY26 有多好,而是 FY27 的每股收益还能不能涨。全年数字是在给过去打分,指引才是在给未来定价。
先把这份财报里最重要的几个数摆出来:
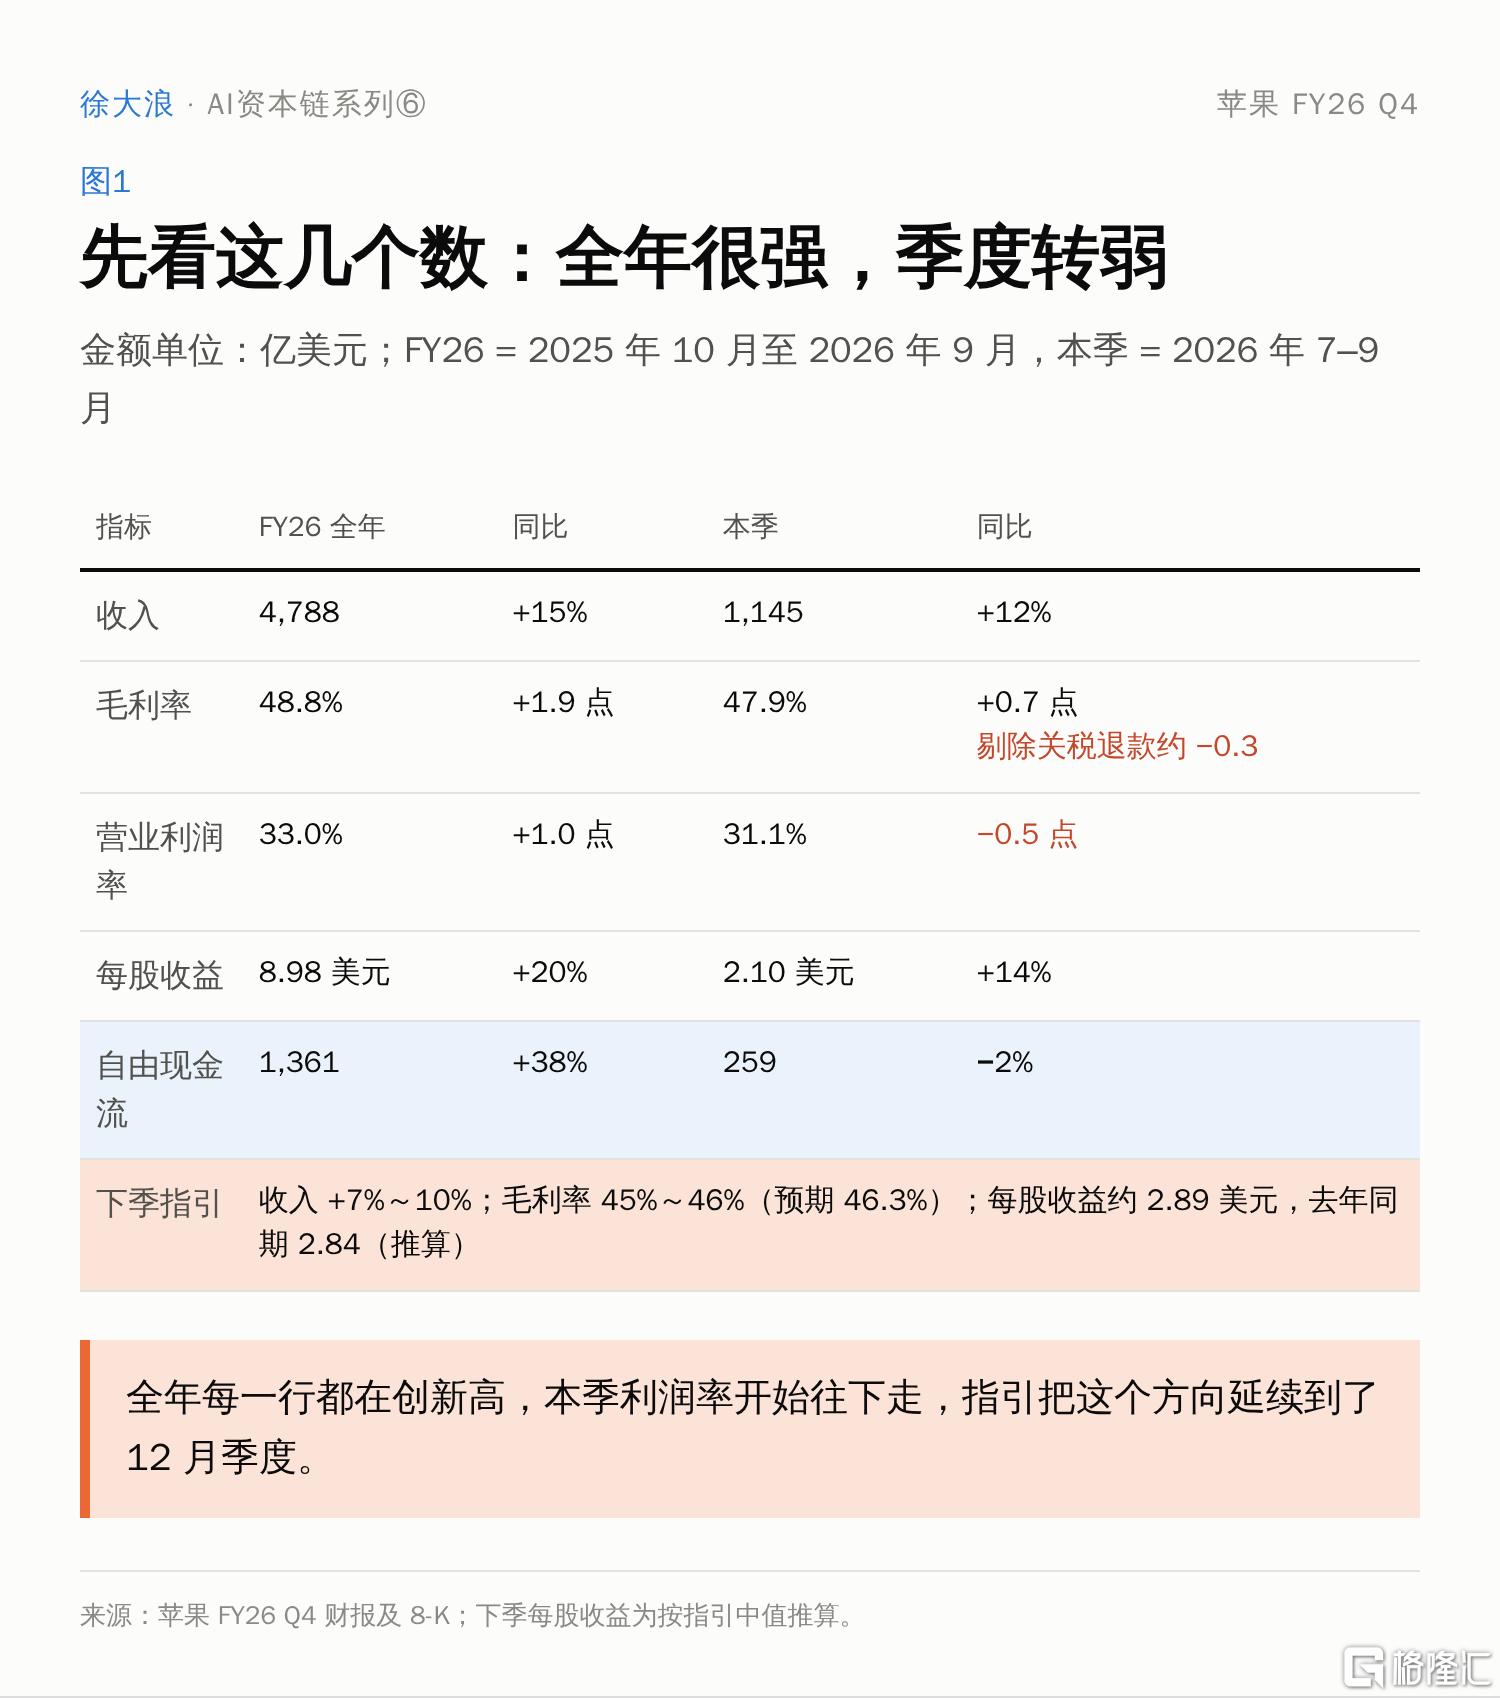
图1|先看这几个数:全年很强,季度转弱
全年的每一行都在创新高,本季的利润率已经开始往下走,而指引把这个方向延续到了 12 月季度。
股价站在什么位置?11 月 2 日收盘 338.32 美元,按全年每股收益算是 37.7 倍市盈率。过去一年,苹果的市盈率大约在 31 倍到 39 倍之间。它站在区间上沿,而下一个季度的每股收益不增长。这就是盘后那 2.8% 的来历。
二、沿着苹果的链条读财报:装机量 → 服务 → 利润率
读苹果不能只看 iPhone 卖了多少,也不能只看单季每股收益。我自己用一条苹果专属的链条来读:装机量变成高毛利的服务收入,服务撑住利润率,利润变成现金,现金买回股份,最后决定每股值多少。这一节先看链条的前半段。
1.装机量:只说创新高,没给数字。财务长的原话是"所有主要品类和地区都创新高"。苹果此前披露活跃设备已经超过 25 亿台,这次没有更新。
2.服务:在减速,而且没有理由。本季服务收入 315.7 亿,增长 9.8%。往回看,四个季度分别是 14%、16%、12%、9.8%,指引 8% 到 9%。iPhone 增速也在降(23% → 17.5%),但管理层有解释:新机 iPhone Duo 供不应求。服务的减速没有供应限制这个理由,材料里也没有说明原因,但我觉得服务减速应该是去年基数太大再加上今年APP STORE的收费规则遭到国家挑战等原因。
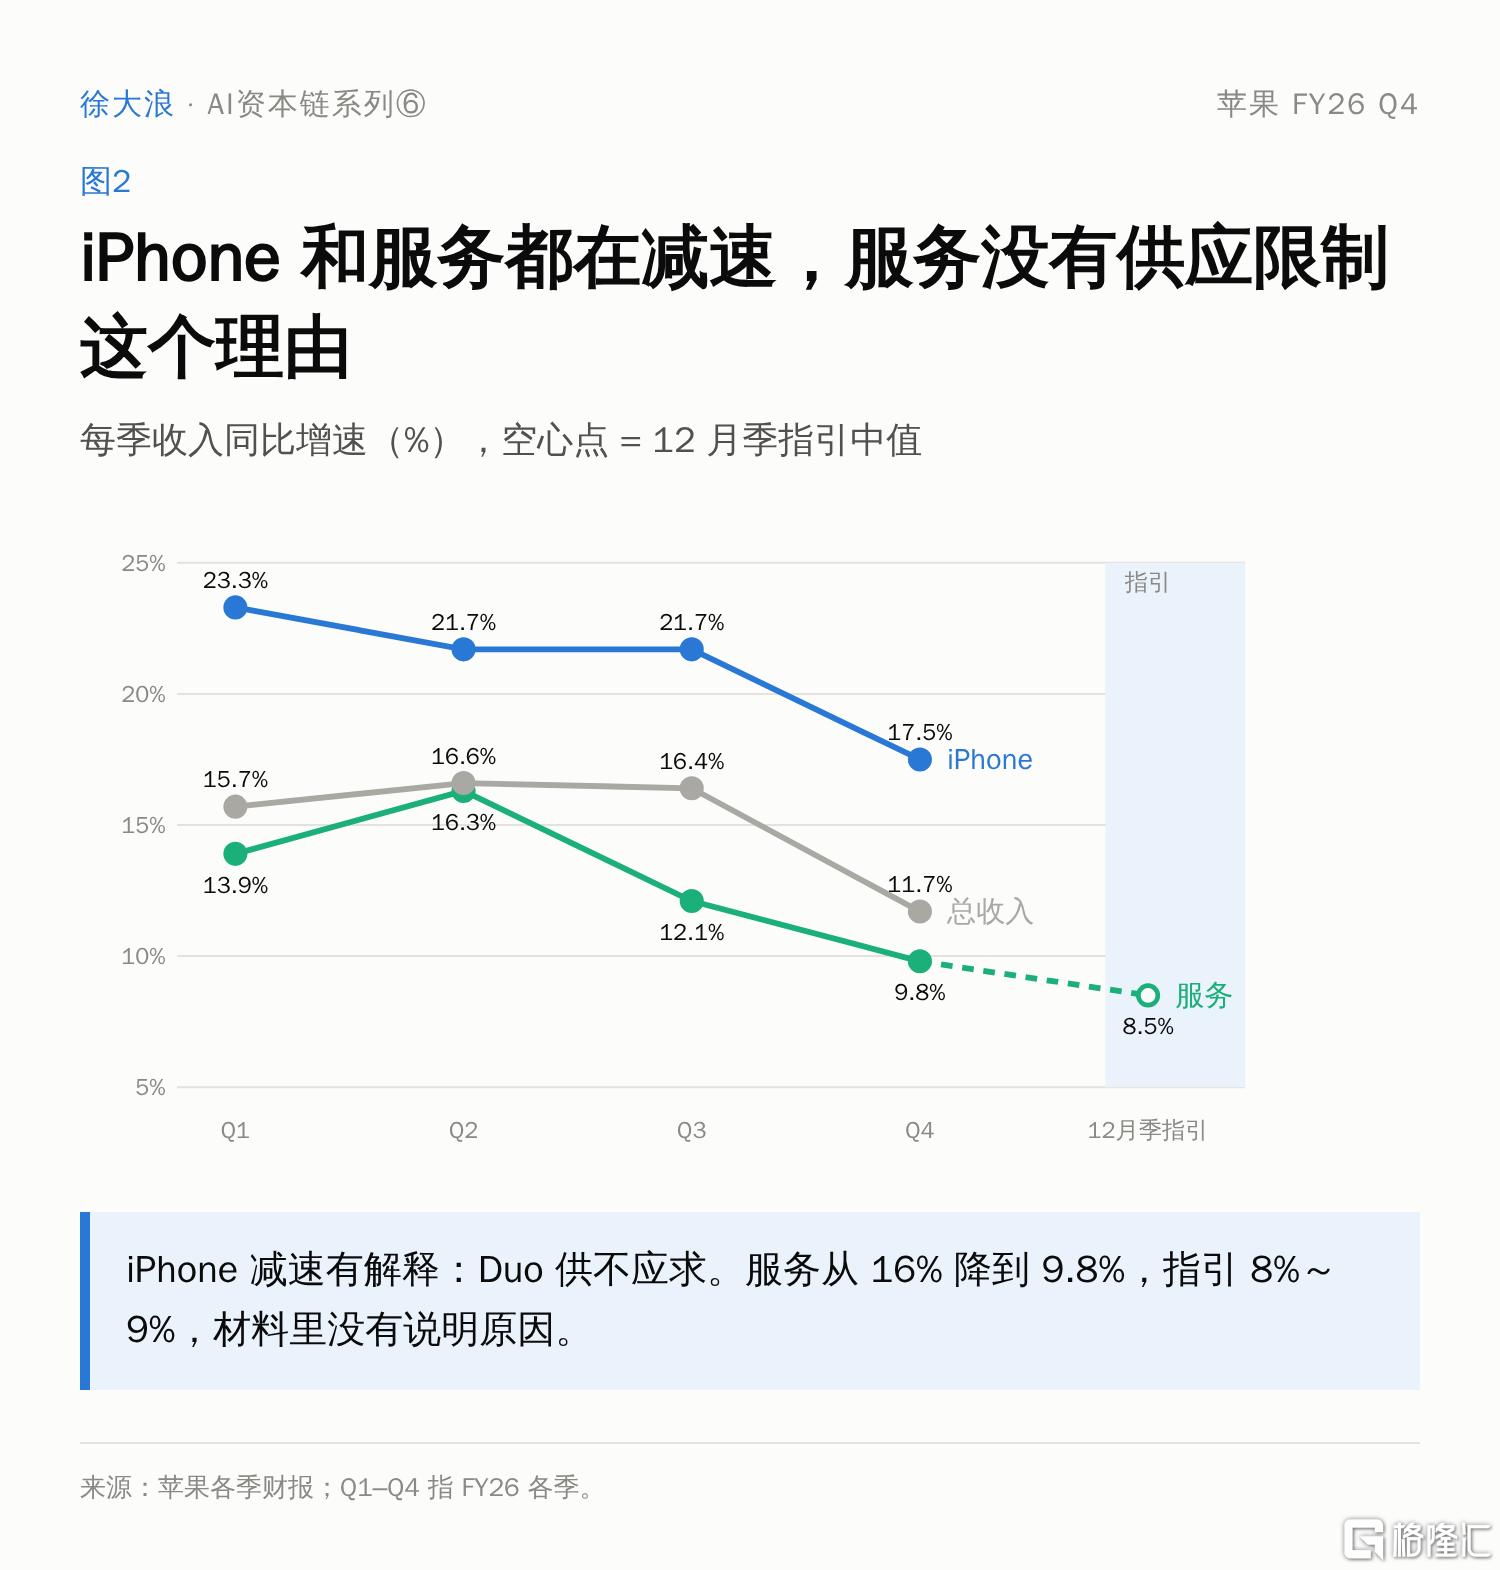
图2|每季同比增速:iPhone 和服务都在减速
3.利润率:转折从这个季度开始。服务毛利率一直稳定在 76% 左右,没有变;在掉的是硬件毛利率:上季 40.1%,本季 37.2%,剔除一次性的关税退款后约 35.8%,已经低于去年同期的 36.2%。按指引推算,12 月季度的硬件毛利率约 37.4%,去年同期是 40.7%。服务只占收入的四分之一,拉不住总毛利率。
传导链很直接:AI 数据中心抢内存 → 内存涨价 → 苹果硬件成本上升 → 硬件毛利率下降 → 总毛利率指引 45% 到 46%。管理层形容内存局面"前所未有",并预计 12 月季度之后还会涨(据报道)。
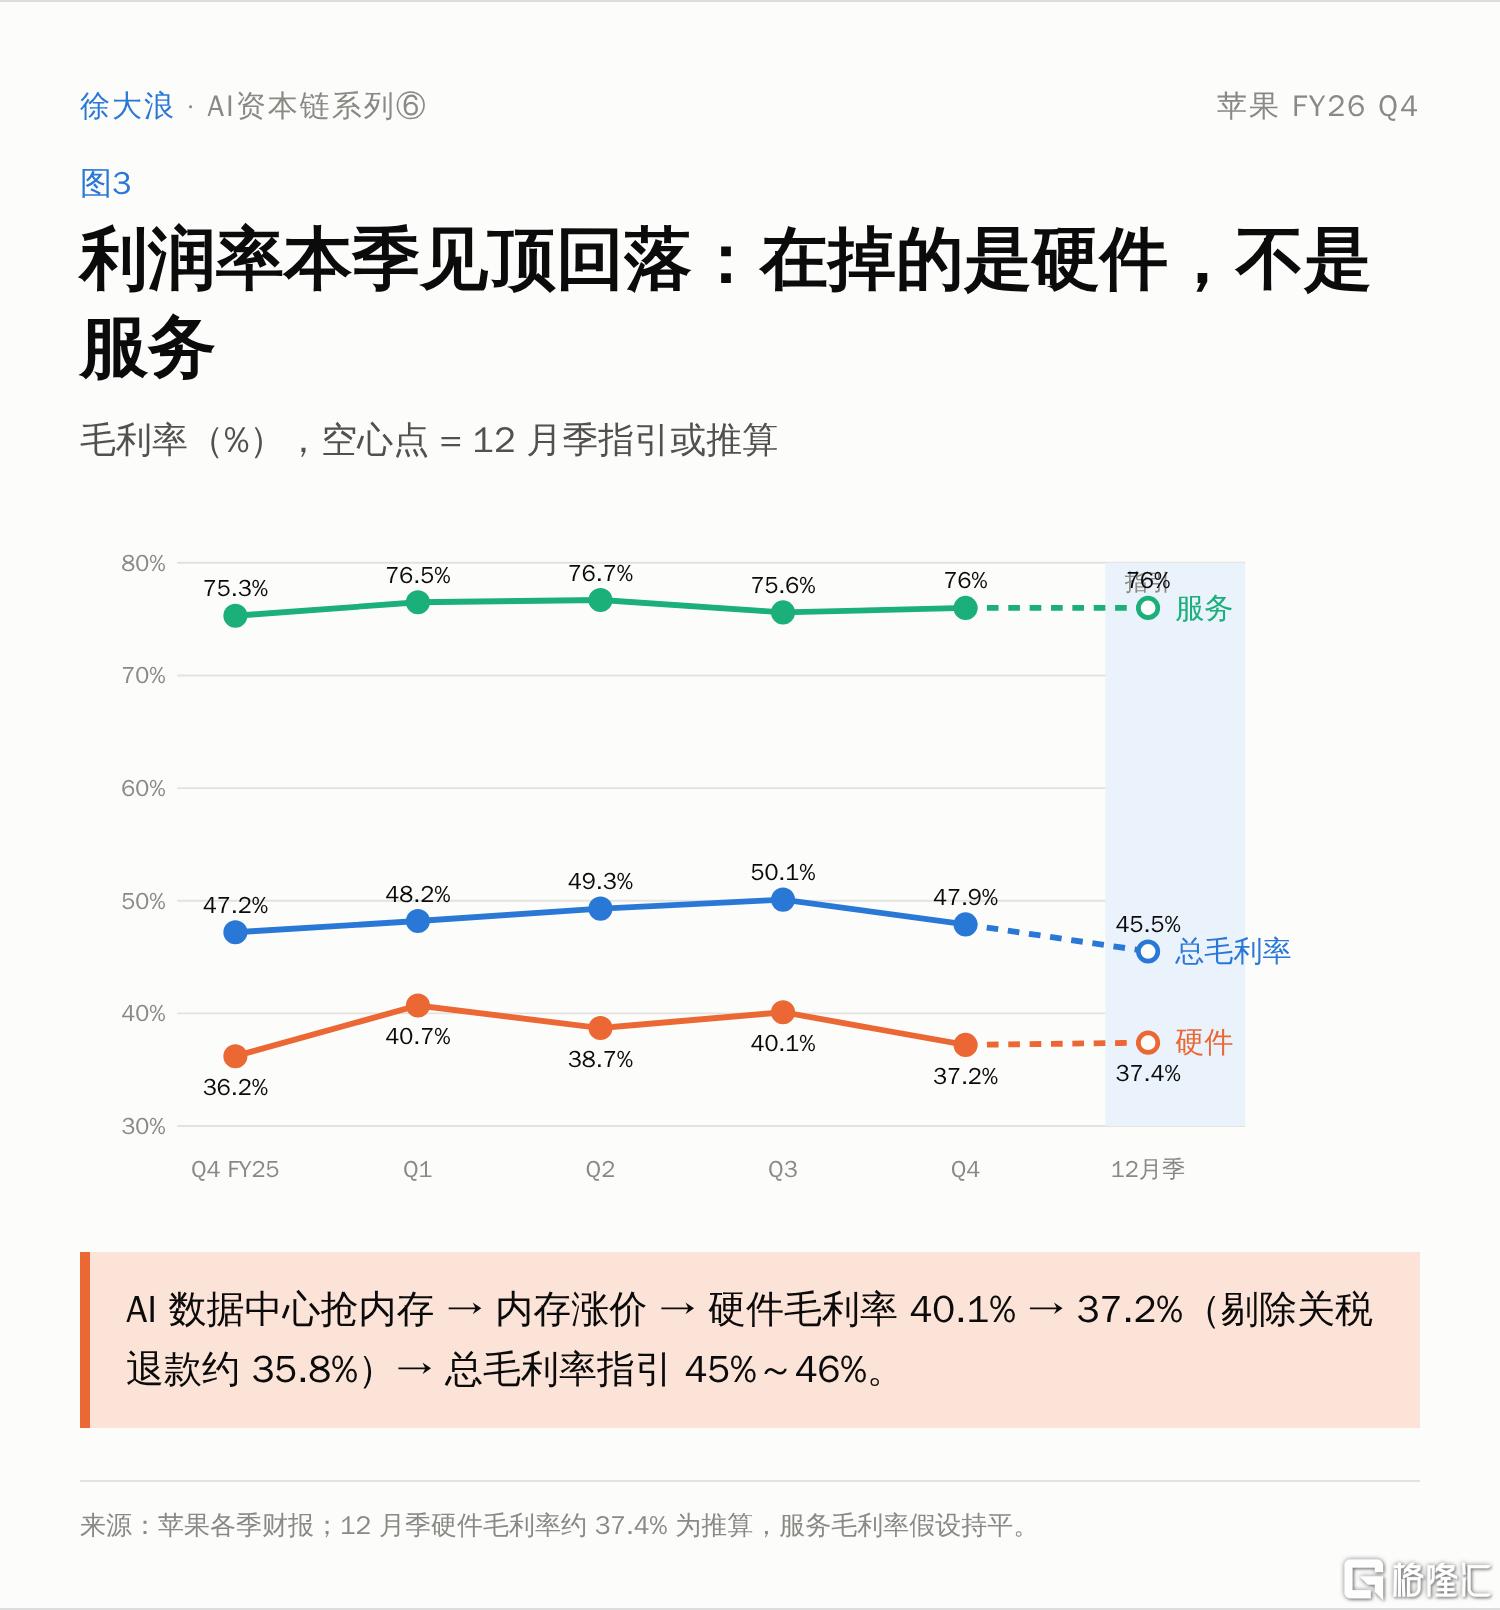
图3|利润率:本季见顶回落,指引继续往下
苹果有两种对冲。一是涨价,Mac、iPad、iPhone 都涨了价,代价是销量,Mac 和 iPad 在 12 月季度已经受内存供应限制。二是低价库存,存货从一年前的 57 亿涨到 145 亿,大头是涨价前囤下的零部件。我估计这批库存在 FY27 上半年用完,之后成本会跟上市场价(推算)。两种对冲都有期限。
4.费用:比收入涨得快。本季营业费用增长 21%,其中研发增长 32%,收入只涨了 12%。全年看,营业利润增速是收入增速的 1.25 倍;本季只有 0.85 倍。上半年的经营杠杆,到下半年已经消失了。研发占收入从 8.7% 升到 10.2%,这是苹果为 AI 做的"再投资",只是记在费用里,不在资本开支里。
5.最后看收入从哪来。本季比去年同期多出约 120 亿收入,其中 86 亿、也就是 71% 来自 iPhone;服务贡献 28 亿,Mac 21 亿;iPad 和可穿戴设备各减少约 7 亿。苹果比一年前更像一家 iPhone 公司了。
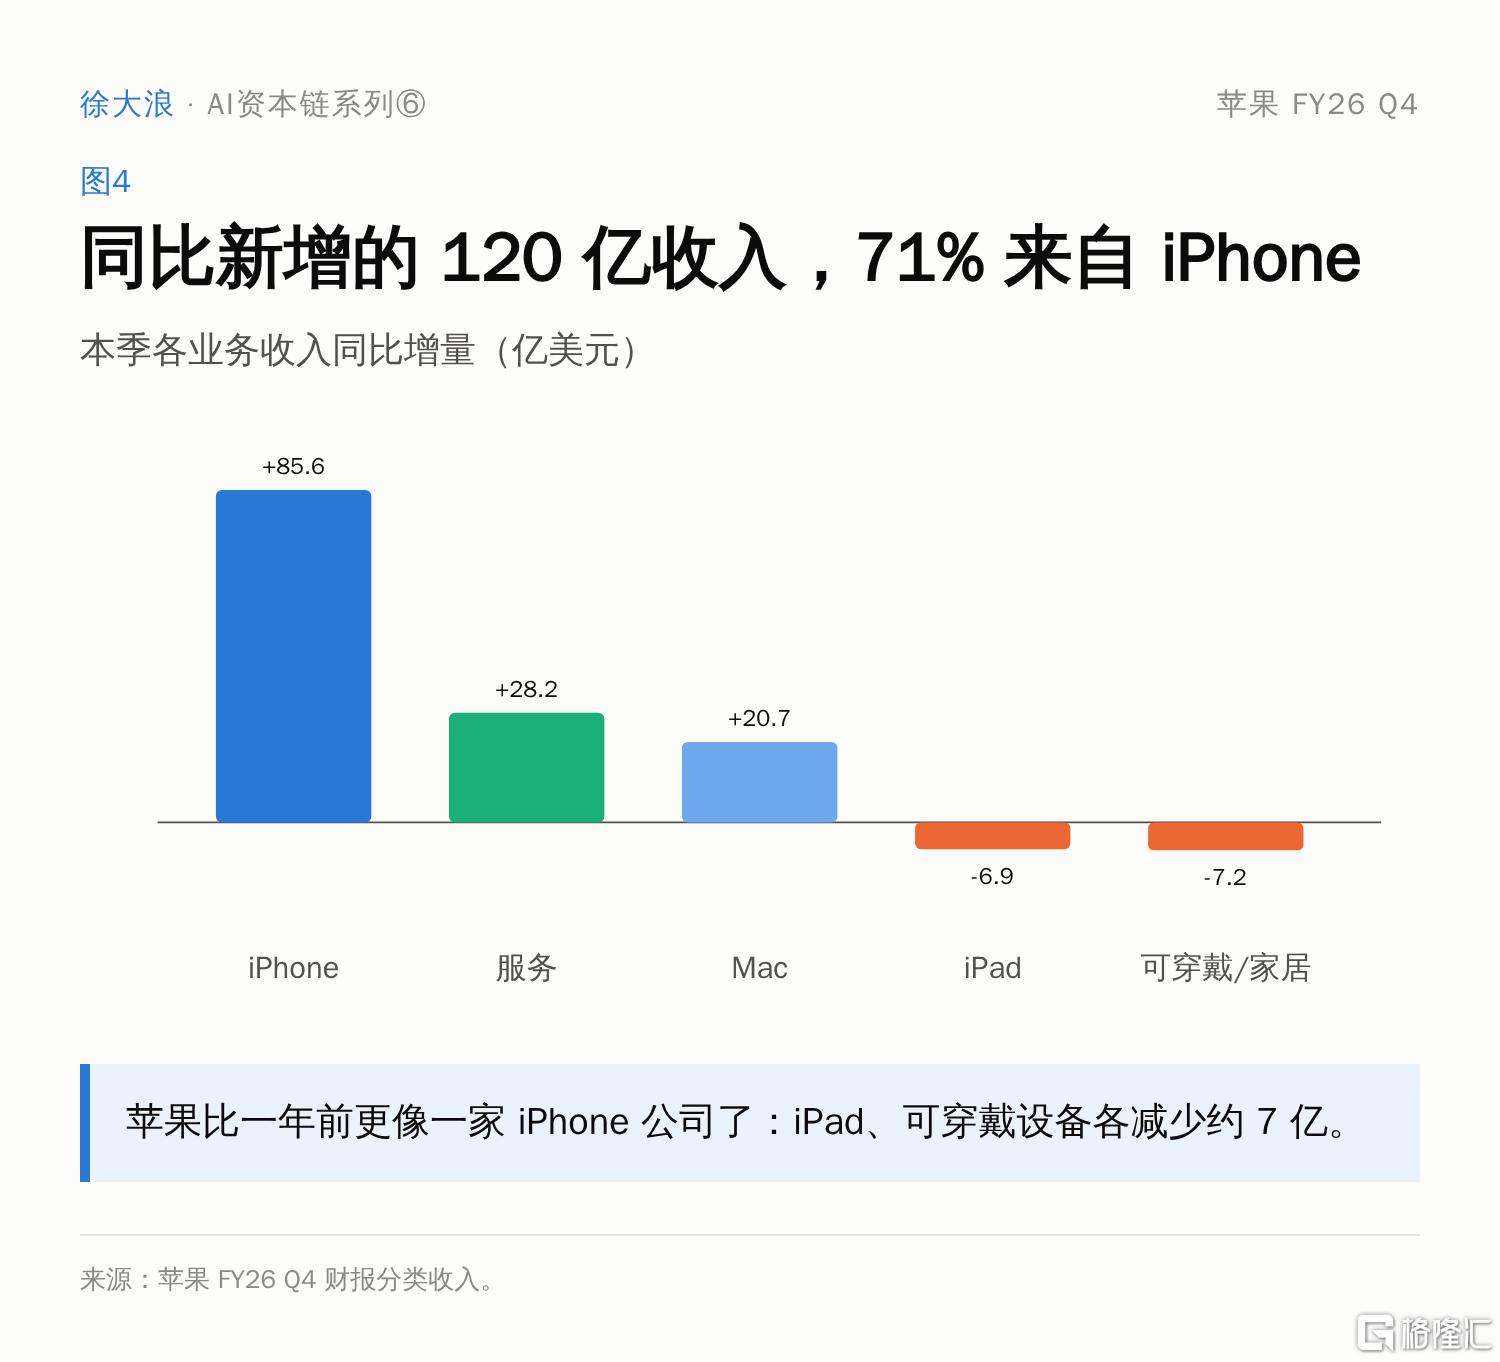
图4|同比新增的 120 亿收入,71% 来自 iPhone
三、再看钱:漏斗没有漏,但入口变窄、出口放慢
利润表告诉我苹果赚了多少,现金流量表告诉我钱有没有到手、又去了哪里。我的判断是:苹果的现金漏斗几乎没有漏损,问题在两头:入口在变窄,出口在放慢。
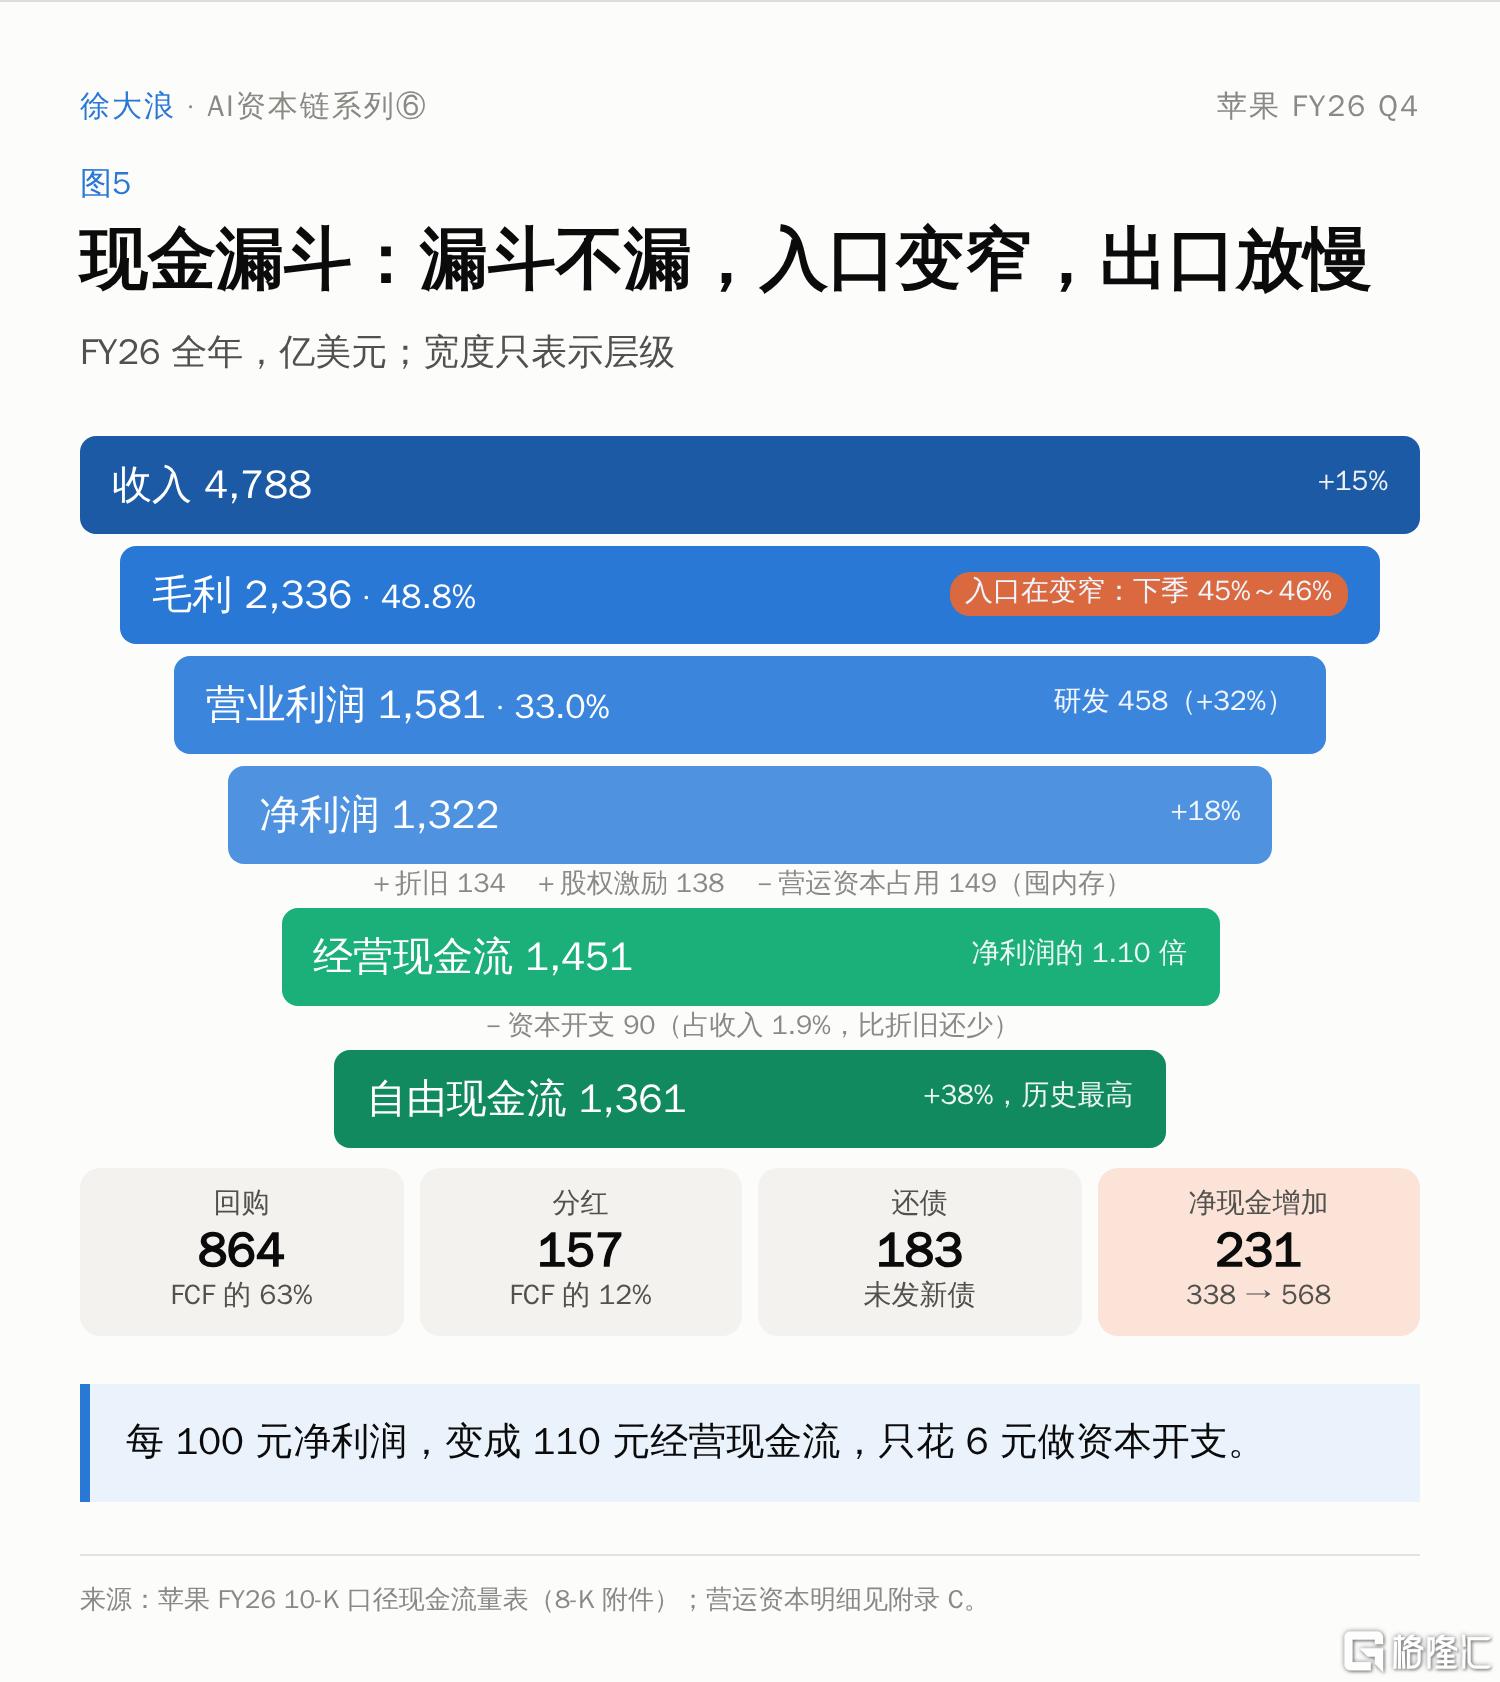
图5|现金漏斗:FY26 苹果的利润怎样变成现金,现金又去了哪里
从上往下看:收入 4,788 亿,毛利 2,336 亿,营业利润 1,581 亿,净利润 1,322 亿。加回折旧和股权激励这些不花现金的费用,扣掉营运资本的占用(主要是囤内存),经营现金流 1,451 亿,是净利润的 1.10 倍。资本开支只有 90 亿,比折旧还少。最后留下的自由现金流 1,361 亿,占收入 28.4%,去年是 23.7%。
每 100 元净利润,变成 110 元经营现金流,只花 6 元做资本开支。这是漏斗"不漏"的部分,也是苹果作为现金机器最硬的证据。
入口在变窄,指的是漏斗最上面的毛利率。毛利率每降 1 个点,按 FY27 约 5,100 亿收入算,就少约 51 亿毛利,约等于自由现金流的 4%。漏斗下半段的转化率再高,也只能放大,不能改变这个方向。
出口在放慢,指的是钱的去向。
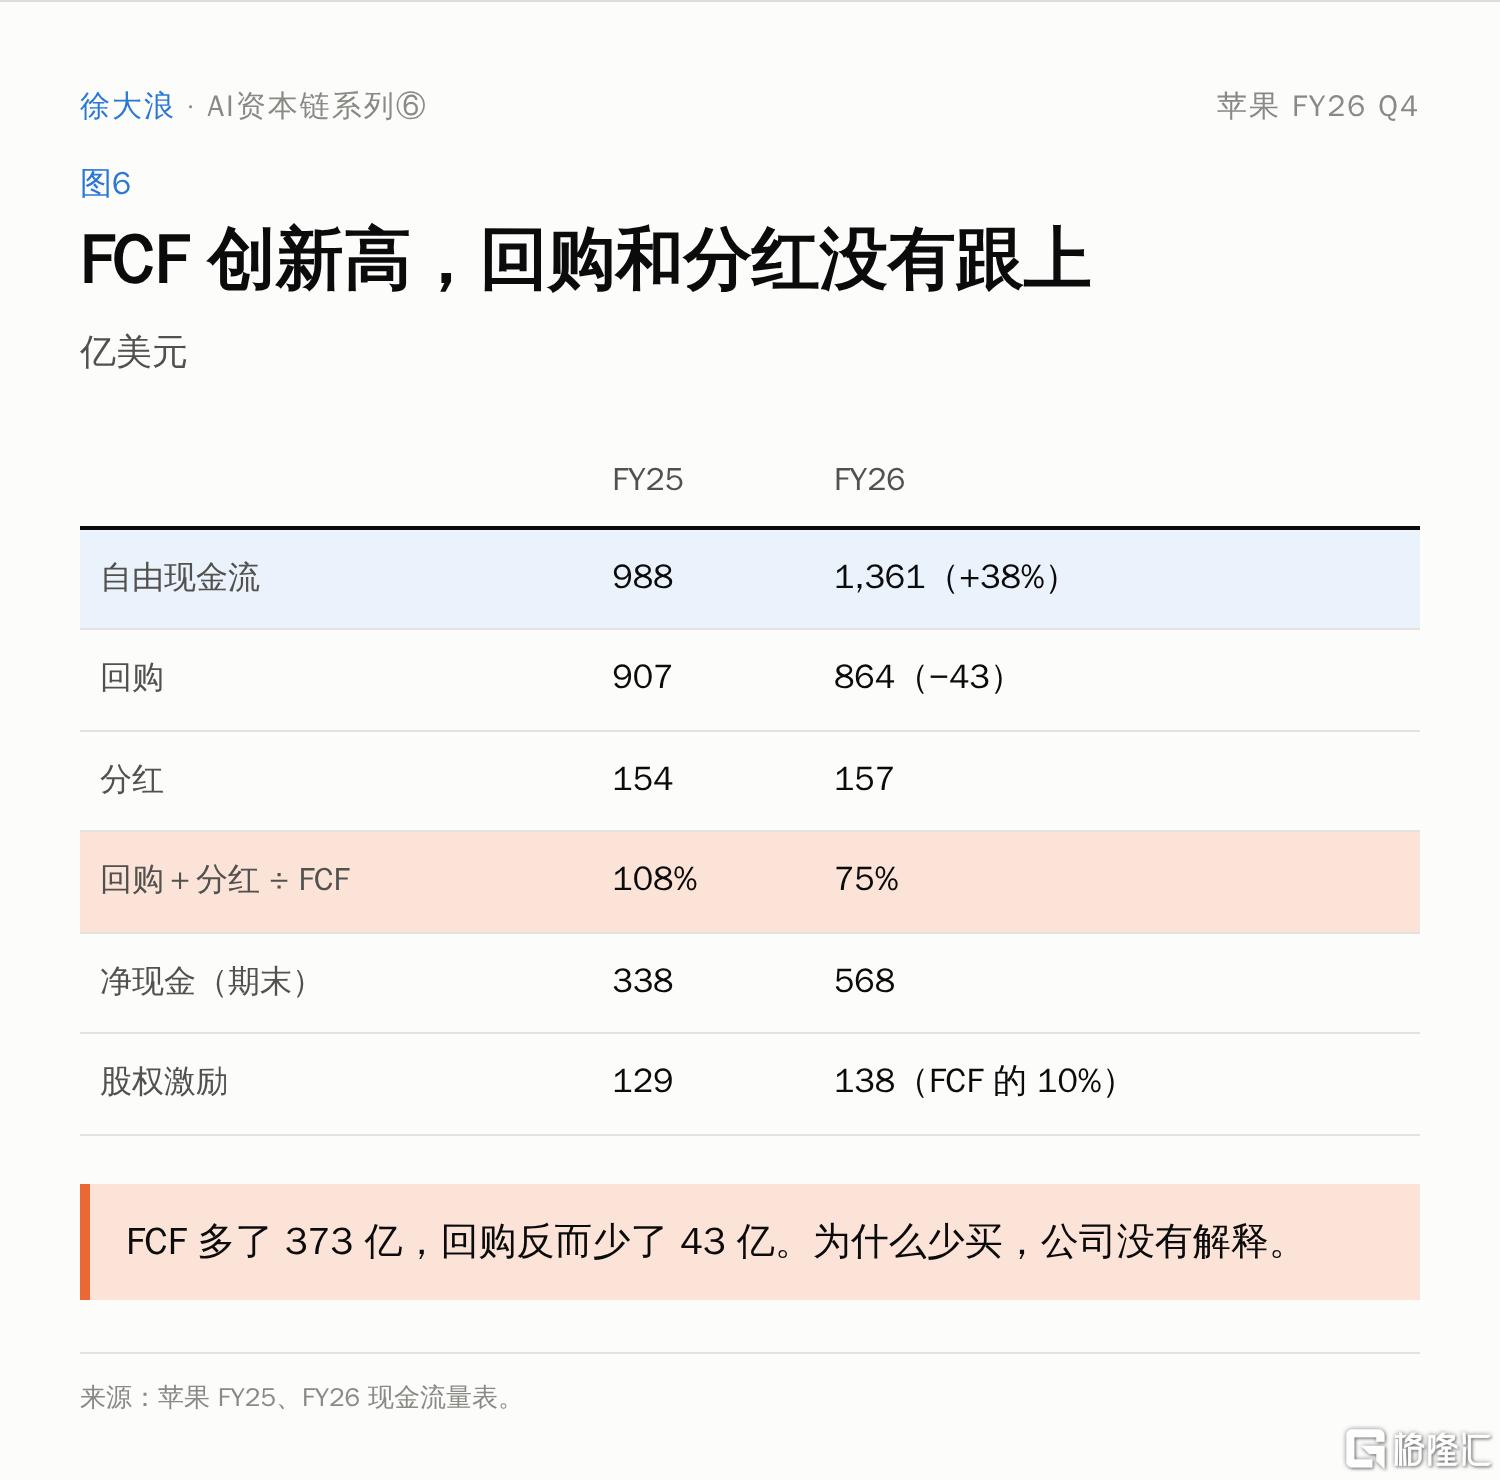
图6|自由现金流的去向:FCF 创新高,回购和分红没有跟上
过去两年,苹果的回购加分红都略高于自由现金流,靠存量现金和借钱补;FY26 第一次明显低于自由现金流,净现金反而增加了 231 亿。为什么少买了?可能是股价高时少买,可能是为内存和 AI 留钱,也可能在为某笔收购或授权准备。公司没有解释,我猜测是吞钱购买原材料内存和AI投资储备资金。
还有一笔容易被忽略的成本:股权激励 138 亿,相当于自由现金流的 10%。它不花现金,但每年都在发新股,回购里有一部分其实是在抵消它。FY26 苹果花了 864 亿回购,股数只减少了 1.6%。
两点补充,避免误读。第一,本季经营现金流 281 亿,低于净利润 307 亿,这是季节性的:9 月季是新 iPhone 上市季,客户应收和替代工厂垫付的零部件款都会冲高,每年都这样。和去年同季比,多出来的占用主要是存货,也就是囤内存。第二,现金周期仍然是负 67 天,意思是客户先付钱,供应商后收钱,中间这 67 天是供应商在替苹果垫钱。这一点,是下一部分的起点。
财报只能告诉我这台机器现在转得怎么样,回答不了它为什么能转这么多年。所以这一部分,我回到我之前写过的库克复盘。我想弄清楚的不是苹果涨了多少,而是一家已经拥有超级爆款的公司,怎样把产品优势变成生态优势,再把生态优势沉淀成利润和自由现金流。理解了这一点,才能判断 AI 到底是在给这台机器加燃料,还是只是一笔新成本。
先放几个数:2011 年库克从乔布斯手中接过苹果时,公司年收入约 1,082 亿美元,市值约 3,500 亿美元。2026 年 9 月交棒时,上一财年收入 4,162 亿,净利润 1,120 亿,市值约 4.5 万亿(据路透)。
四、库克的第一战略不是再造一个 iPhone,而是最大化第一个 iPhone
以前我很容易把苹果分成两个时代:乔布斯负责创新,库克负责运营。这个说法不能说错,但太简单了。它解释不了一个问题:如果库克只是一个优秀的供应链经理,为什么一个已经拥有 iPhone 的苹果,还能完成这么大规模的商业价值跃迁?
我的答案是:库克真正走的路线,不是不停寻找"第二个 iPhone",而是围绕第一个 iPhone,建立更多入口、更多使用场景、更多订阅关系,不断提高一个苹果用户的终身价值。
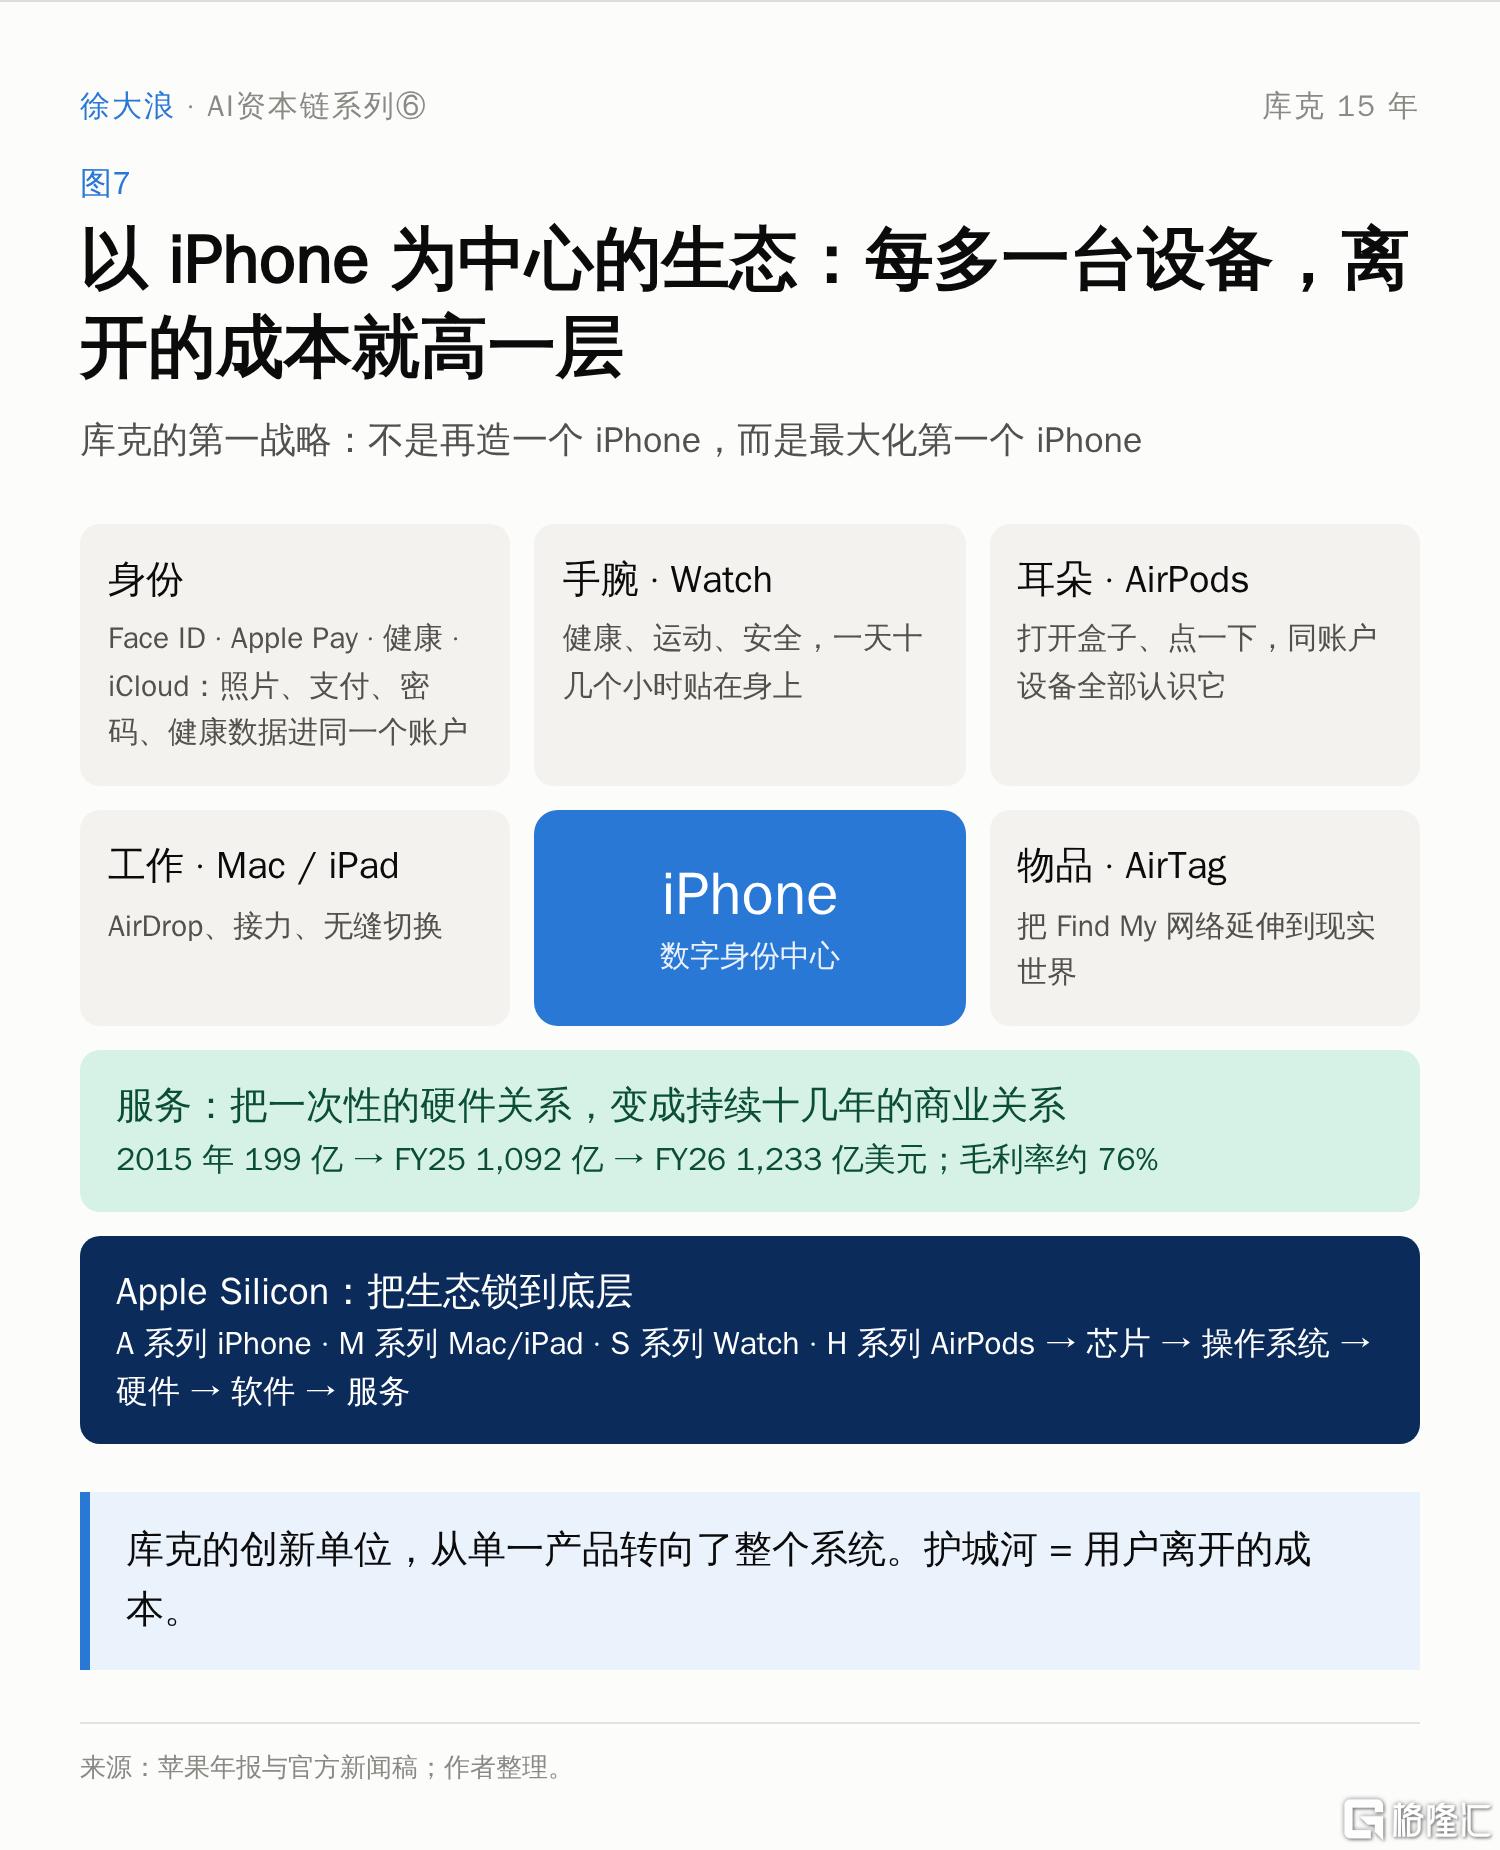
图7|以 iPhone 为中心的生态:每多一台设备,离开的成本就高一层
1.先把 iPhone 做成数字身份中心。Touch ID 和 Face ID 让它承担身份认证,Apple Pay 让它进入支付,健康 App 让它承载长期健康数据,iCloud 把照片、文件、通讯录、设备设置同步到一个苹果账户下。单独看,这些功能都没有初代 iPhone 那种冲击力;但它们在做同一件事:让 iPhone 和一个人的现实生活绑得越来越深。手机坏了可以换一台,但照片、支付、密码、健康数据都在同一个系统里时,换掉的就不只是一块硬件,而是一套生活基础设施。
2.再占领手腕和耳朵。Apple Watch 最后把定位收敛到健康、运动和安全,一天十几个小时贴在身上;AirPods 用自研芯片和 iCloud 账户,把蓝牙耳机繁琐的配对变成"打开盒子、点一下"。它们都不是第二个 iPhone,但拥有其中一个,会增加另一个的价值。一个 Watch 用户因为长期健康数据不愿换安卓,一个 AirPods 用户因为无缝切换继续买 iPhone,这些设备都在为整个生态贡献留存。
3.然后经营用户,而不只是卖设备。这就是服务。2015 年苹果服务收入约 199 亿美元,FY25 是 1,092 亿,FY26 是 1,233 亿。iCloud、App Store、Apple Music、AppleCare、Apple Pay,看起来分属不同领域,做的却是同一件事:把一次性的硬件关系,变成持续十几年的商业关系。
4.最后把生态锁到底层。2020 年 Mac 从英特尔芯片转向自研芯片。从此 A 系列进 iPhone,M 系列进 Mac 和 iPad,S 系列进 Watch,H 系列进 AirPods,上面再叠一层各自的操作系统。苹果开始控制从芯片、操作系统、硬件到软件、服务的整条链。
乔布斯时代的创新很容易被看见,库克时代的很多创新藏在了产品下面。他的创新单位,从单一产品转向了整个系统。放回这篇的矛盾里,这一节回答的是"护城河"那一半:苹果的护城河,说到底是用户离开它的成本。
五、库克真正的商业杰作:把生态变成利润和现金流
产品做得好,只能证明用户喜欢。对投资者来说,更重要的是:这些喜欢有没有沉淀成利润?利润有没有变成现金?这些现金需要投入多少本钱才能维持?
我的判断是:库克不仅让苹果赚得更多,还让苹果赚的钱变得更值钱。
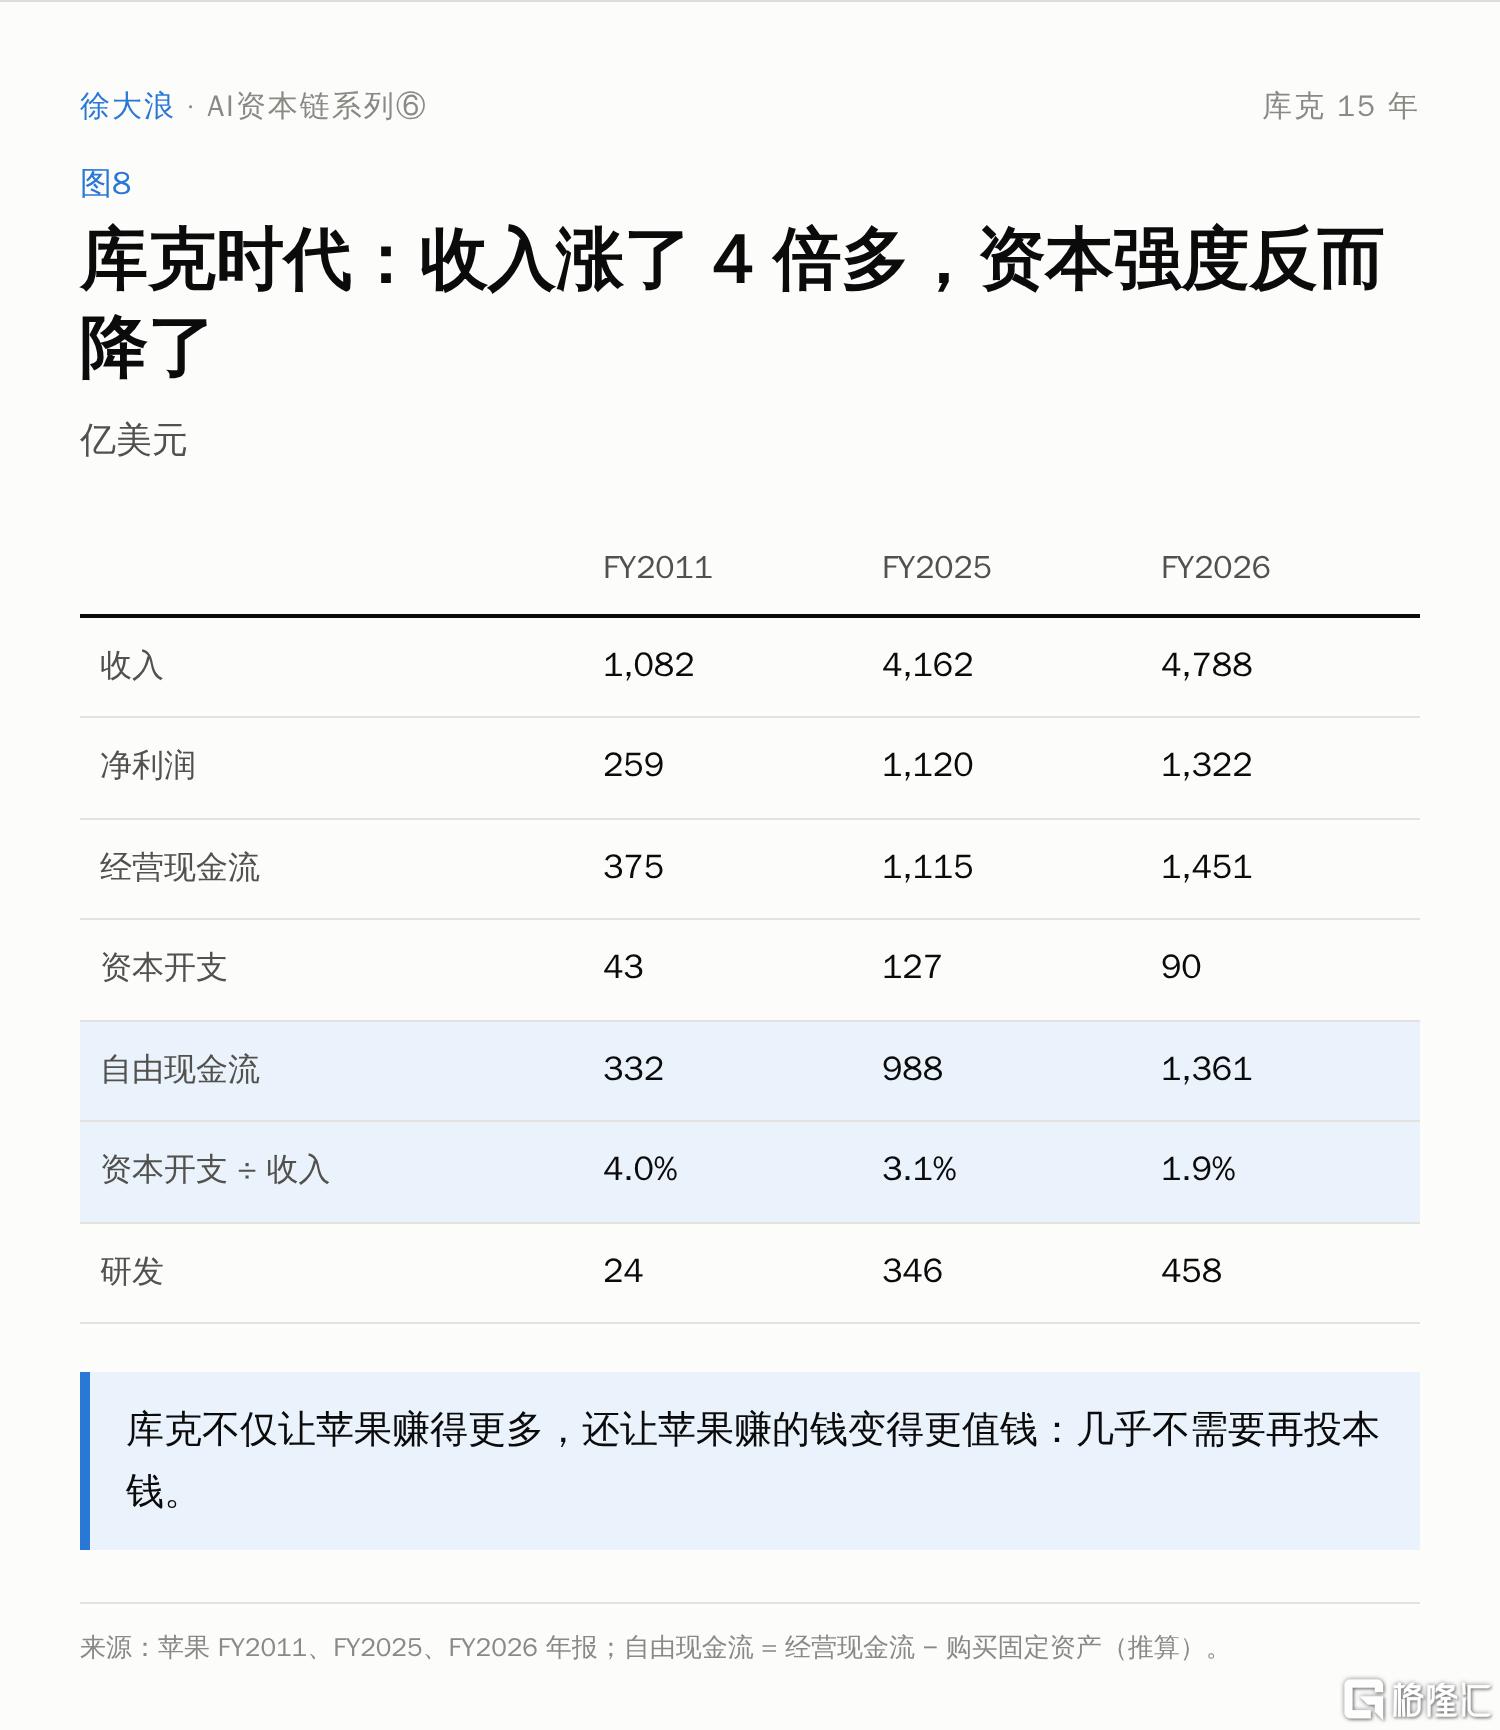
图8|库克时代的财务规模:收入涨了 4 倍多,资本强度反而降了
收入扩大四倍多以后,资本开支占收入的比例反而从 4% 降到 2%。这背后有四层。
第一层,高端化,而不是靠便宜换销量。iPhone 分出普通版、Plus、Pro、Pro Max,Watch 有 Ultra,AirPods 有 Pro,Mac 背后有不同等级的芯片。本质不是单纯涨价,而是用摄像头、芯片、屏幕和材质的差异,把不同支付能力的用户放进不同价格层,再让高价值用户自己选择更贵的那一档。产品能力最后要变成定价权,才是护城河。
第二层,服务改变的不是收入规模,而是利润结构。FY25 服务只占收入约 26%,却贡献了约 42% 的毛利,毛利率 75.4%,硬件只有 36.8%。硬件受换机周期和宏观影响,服务更接近每月都会发生的经常性收入。服务占比越高,苹果的利润就越可预测;而估值最喜欢可预测。
第三层,供应链和轻资产。这是库克的老本行。苹果自己掌握产品定义、设计、操作系统、芯片、核心供应链、品牌和渠道,重资产的制造留给代工伙伴。所以收入增长以后,不需要新建工厂、增加设备,绝大部分经营现金流可以直接留下来。再加上负 67 天的现金周期,苹果几乎是在用供应商的钱做营运资本。按我的口径算,它的投入资本回报率约 2.75 倍,高到已经失去比较意义。
真正值钱的不是 1,322 亿净利润本身,而是苹果几乎不需要再投本钱,就能持续赚到这笔钱。
第四层,不是靠削研发做利润。研发从 2011 年的 24 亿涨到 FY26 的 458 亿。苹果在加大投入的同时,靠高端化、服务、规模和供应链效率维持住了利润池。
这条链最后一环是回购。苹果从 2012 年重启资本回报计划,十几年里把大部分自由现金流还给了股东。我不想把回购写成市值增长的来源:真正创造价值的仍然是业务的现金流,回购做的是资本配置,让未来的利润分摊到更少的股份上。
放回这篇的矛盾里,这一节回答的是"现金机器"那一半。我看好苹果的理由,就是这四层叠出来的现金流。
六、苹果飞轮 v1.0:从产品优势到每股价值
把第四、五节连起来,就是我理解的苹果飞轮:
产品优势 → 用户价值 → 生态优势 → 定价权 → 利润 → 现金流 → 资本配置 → 每股价值
它比"苹果发布了什么新品"更值得反复使用。收入增长可能来自补贴,利润可能来自削减投入,每股收益可能来自回购,估值可能来自情绪;只有把前后的传导全部打通,才知道一家公司是不是真的在变强。
所以我给飞轮的每一环,标上这个季度的状态:
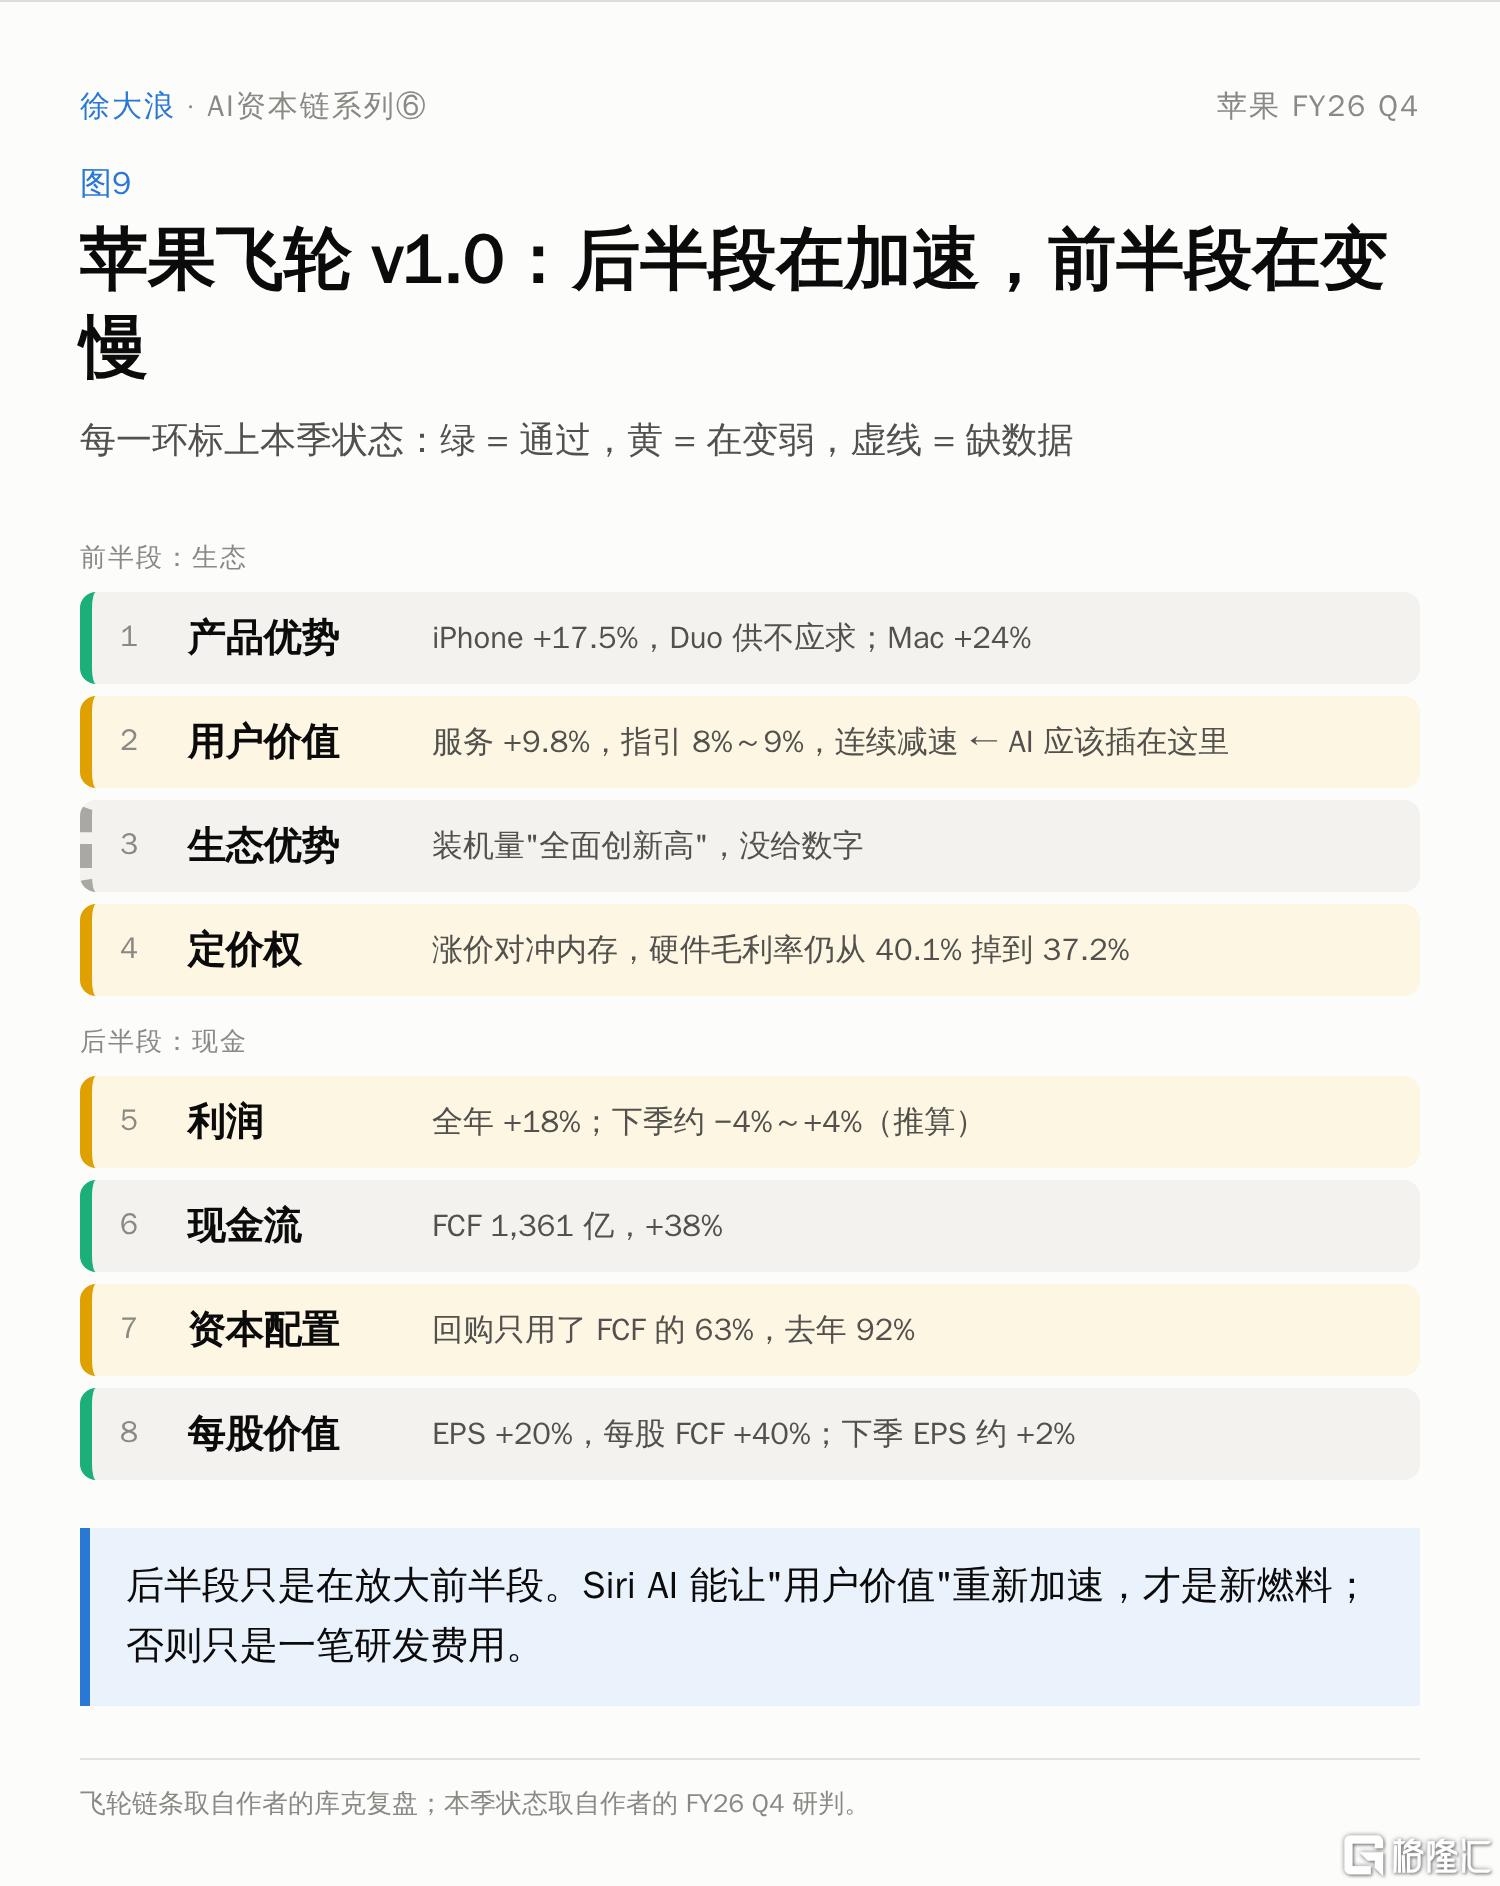
图9|苹果飞轮 v1.0:每一环本季是绿灯还是黄灯
飞轮的后半段(现金、每股)还在加速,前半段(用户价值、定价权)在变慢。后半段只是在放大前半段。前半段一弱,回购和低资本开支也撑不住增长。
这张表也告诉我 AI 应该插在哪里。如果 Siri AI 能让"用户价值"那一环重新加速,比如带动换机、或者让用户愿意为 AI 付订阅费,它就是飞轮的新燃料;如果做不到,它在飞轮上只是一笔研发费用。
七、库克最大的遗憾:生态做大了,下一个平台没长出来
讲到这里,很容易以为库克只是在守成。其实不是。苹果这 15 年一直在找 iPhone 之后的下一代平台,只是结果明显不如前两条战略。
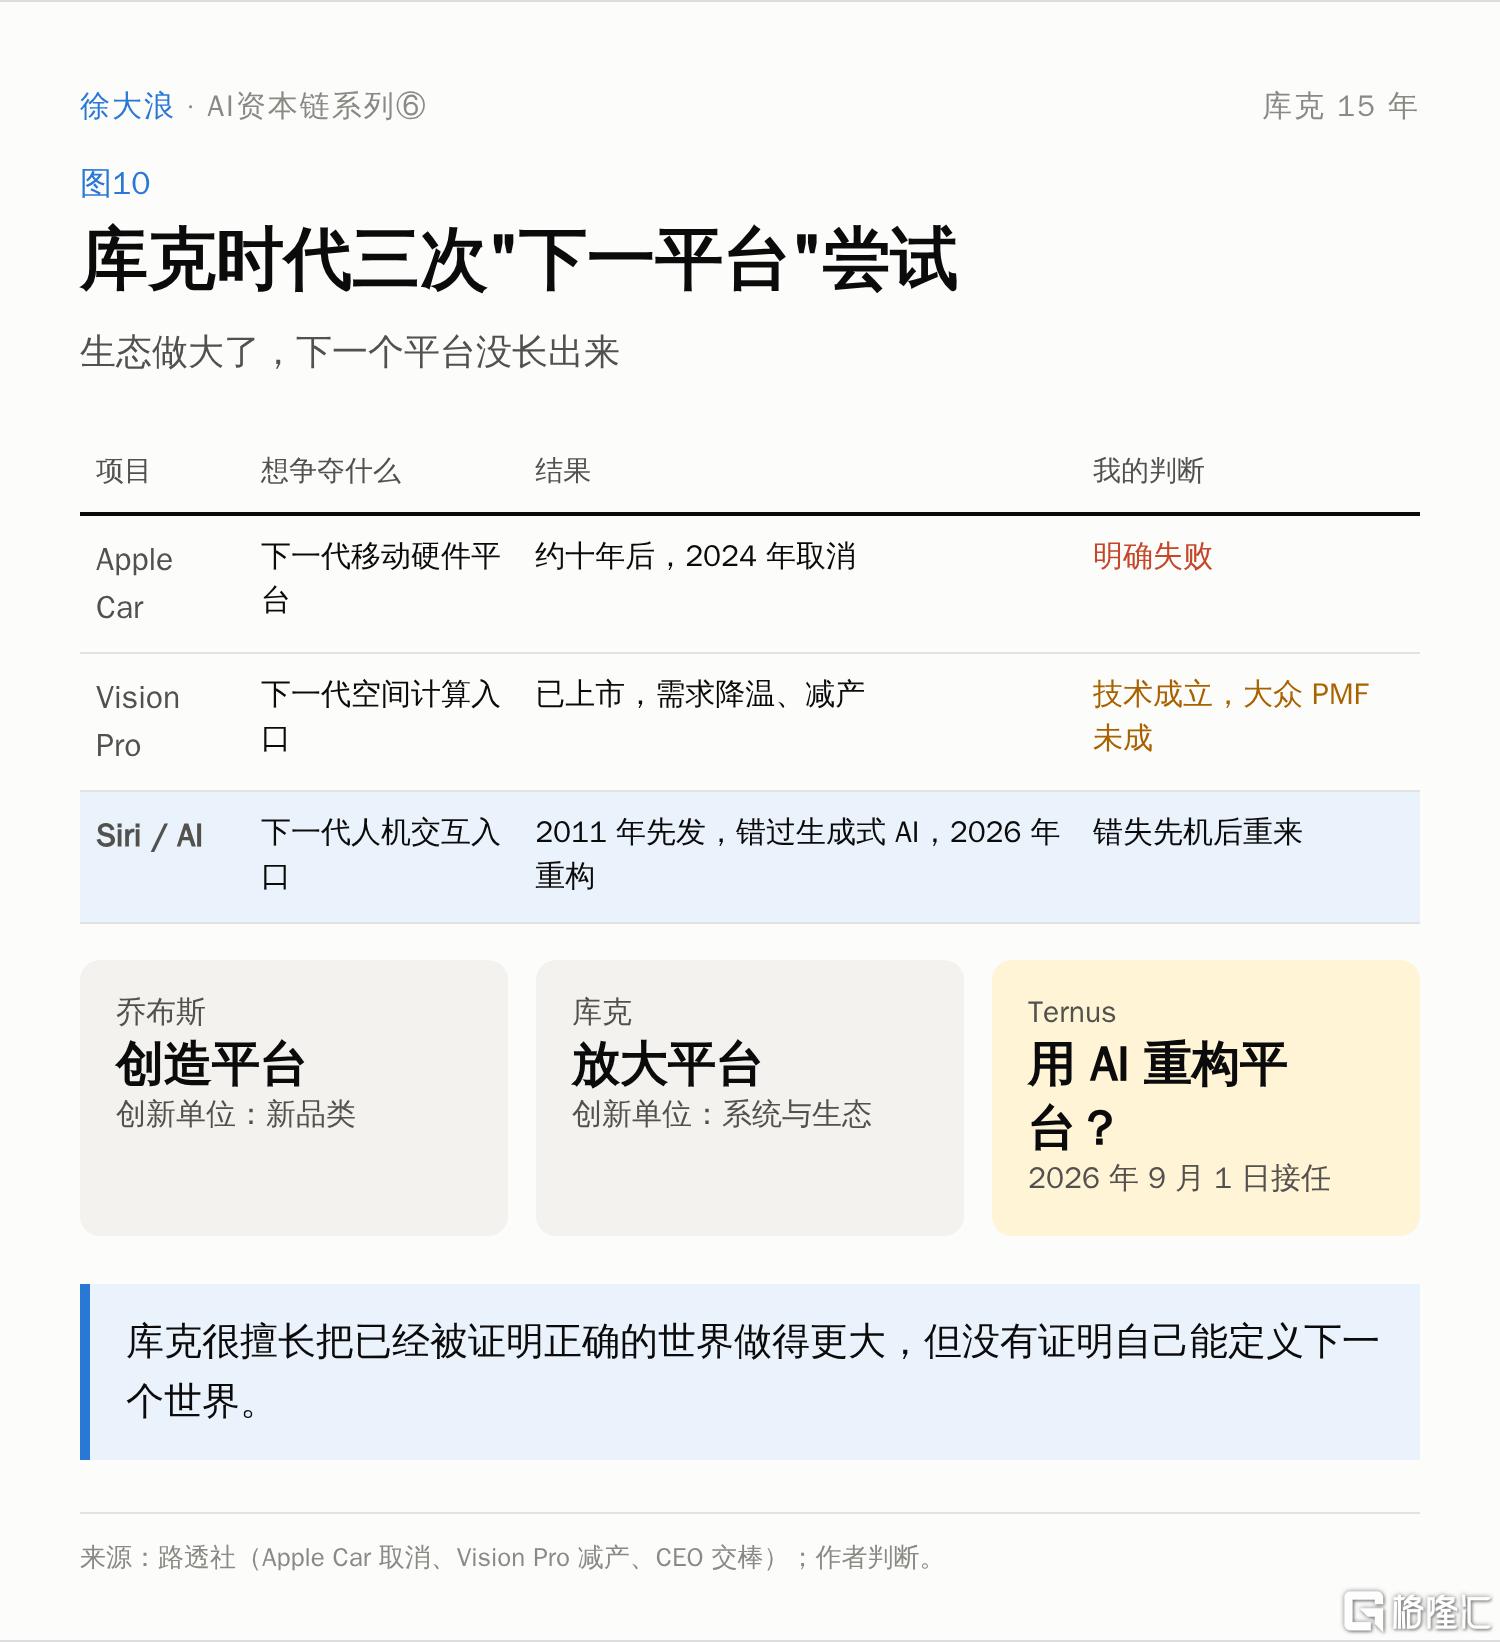
图10|库克时代三次"下一平台"尝试
Apple Car 的问题,不是造不出一辆车,而是十年里没有找到"为什么这个世界一定需要一辆苹果车",没有找到汽车里的多点触控。Vision Pro 证明了空间计算的整套技术可以工作,但 3,500 美元的价格、重量和内容生态,让它还没有成为几亿人每天用的设备。
Siri 是三者里最危险的一次错失。没有苹果车,iPhone 照样存在;但如果 AI 重新定义了人和计算机的交互方式,它直接影响的是 iPhone、App 甚至操作系统的入口价值。Siri 2011 年就进了 iPhone,手里有纯模型公司最难拿到的东西:用户的设备、邮件、照片、日历、位置、健康数据。但苹果长期把它做成"听懂命令、调用固定功能"的语音助手,生成式 AI 出现后,才开始把它重做成能理解上下文、跨 App 执行任务的 Agent。
所以我对库克的评价是:他很擅长把已经被证明正确的世界做得更大,但没有证明自己能定义下一个世界。乔布斯创造平台,库克放大平台。
2026 年 9 月 1 日,John Ternus 接任 CEO。他是产品工程出身,负责过 iPad、AirPods 和多代 iPhone、Mac、Watch 的硬件工程。董事会选他,也许说明在它看来,苹果下一阶段的问题又回到了产品本身。库克留下的商业基础设施已经足够成熟:超过 25 亿台活跃设备、千亿级的服务、自研芯片、供应链、接近千亿级的自由现金流。Ternus 要回答的是:AI 时代,这 25 亿台设备之间的关系应该变成什么?
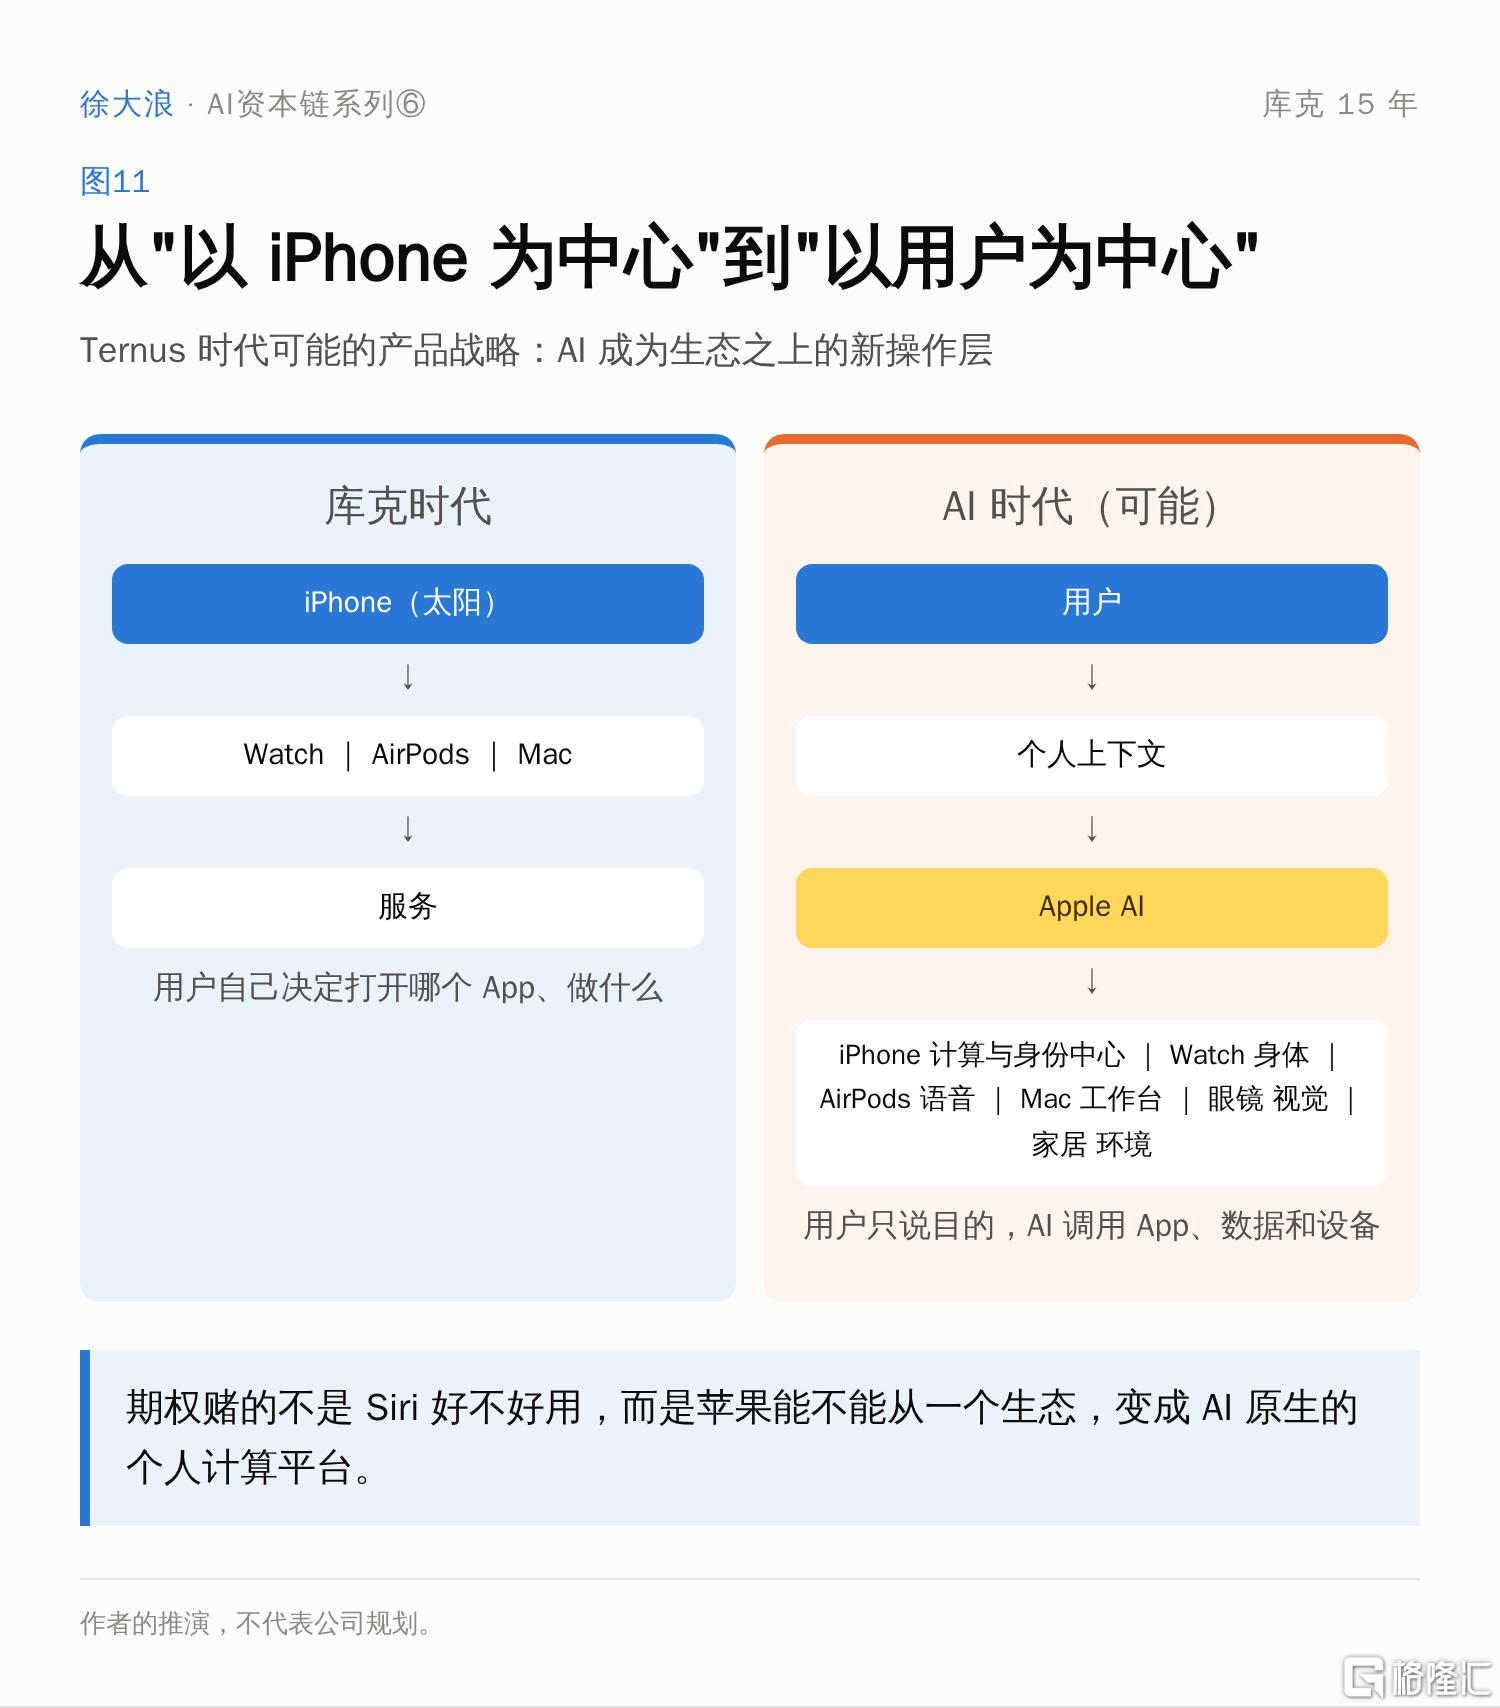
图11|从"以 iPhone 为中心"到"以用户为中心":Ternus 时代可能的产品战略
库克时代,iPhone 是太阳,Watch、AirPods、Mac 围着它转,上面是服务。AI 时代有可能发生的变化,是中心从设备变成人:用户只要说出目的,AI 理解个人上下文,自己去调用 App、数据和设备。iPhone 不会消失,但角色可能从"交互中心"变成后台的"计算和身份中心",AirPods 负责听、Watch 负责身体、将来的眼镜负责看、Mac 负责复杂工作。
如果 AI 只是被塞进每个产品,苹果得到的是更多"AI 功能";只有当 AI 能理解用户、跨设备调度数据和 App,苹果才真正从一个生态,变成 AI 原生的个人计算平台。这两种结果的价值完全不同。
这就是第三部分那张期权的真正内容:期权赌的不是 Siri 好不好用,而是苹果能不能用 AI 重构平台。
八、苹果是一张债券,还是一张 AI 期权?
这是这次研究里我反复问自己的问题。看着这么丰厚的现金流,是把苹果当作一张类债券、每年拿稳定的现金回报;还是期待 Siri AI 提升硬件的赚钱能力,用 AI 继续加厚这台现金机器的护城河?
两种理由,管仓位的方式完全不同。当债券持有,要盯的是自由现金流和回购,股价跌了反而是更高的"票息";当期权持有,要盯的是 AI 有没有带来增长,利润率见顶、每股收益不涨,就是反证。一只股票可以同时有两种理由,但持有它的人必须先知道自己赚的是哪种钱,否则每一次财报都会被另一种理由说服。
1.先把它当债券看。FY26 每股自由现金流约 9.3 美元,按 338 美元的股价,自由现金流收益率约 2.8%;扣掉股权激励,约 2.5%。真正发到股东手里的回购加分红是 1,021 亿,对 4.9 万亿的市值,约 2.1%。同期 10 年期美债收益率约 5%。
所以,当债券看,苹果是一张很贵的债券。反方的理由我也认真想过:苹果是 5 万亿美元体量里少见的"不烧钱"资产,在其他巨头把一半收入投进数据中心的周期里,机构把它当避风港,它的市盈率和单年每股收益关系不大。这个理由能解释它为什么一直贵,但解释不了避风港的溢价本身为什么值得我再付一遍。
2.再把它当期权看。按第六、七节,这张期权要兑现,只有两条路落到报表上:
让硬件卖得更多、更贵:AI 带动换机。本季 iPhone 增长 17.5%,Duo 供不应求,但 AI 的贡献拆不出来。
让每个用户花得更多:AI 变成付费服务,让"用户价值"那一环重新加速。到今天没有任何收费、用户数或使用量数据,CEO 的说法是"还在早期,架构可以随时间扩展"(据报道)。
期权的成本已经在报表上了:研发增长 32%,12 月季度的毛利率指引里含有 Siri AI 上线的成本。收益还没有。再加上第七节那一层,苹果在生成式 AI 上已经错过一次窗口,这是我不愿意提前为它付钱的另一个理由。
两种看法合在一起,问题就出来了。
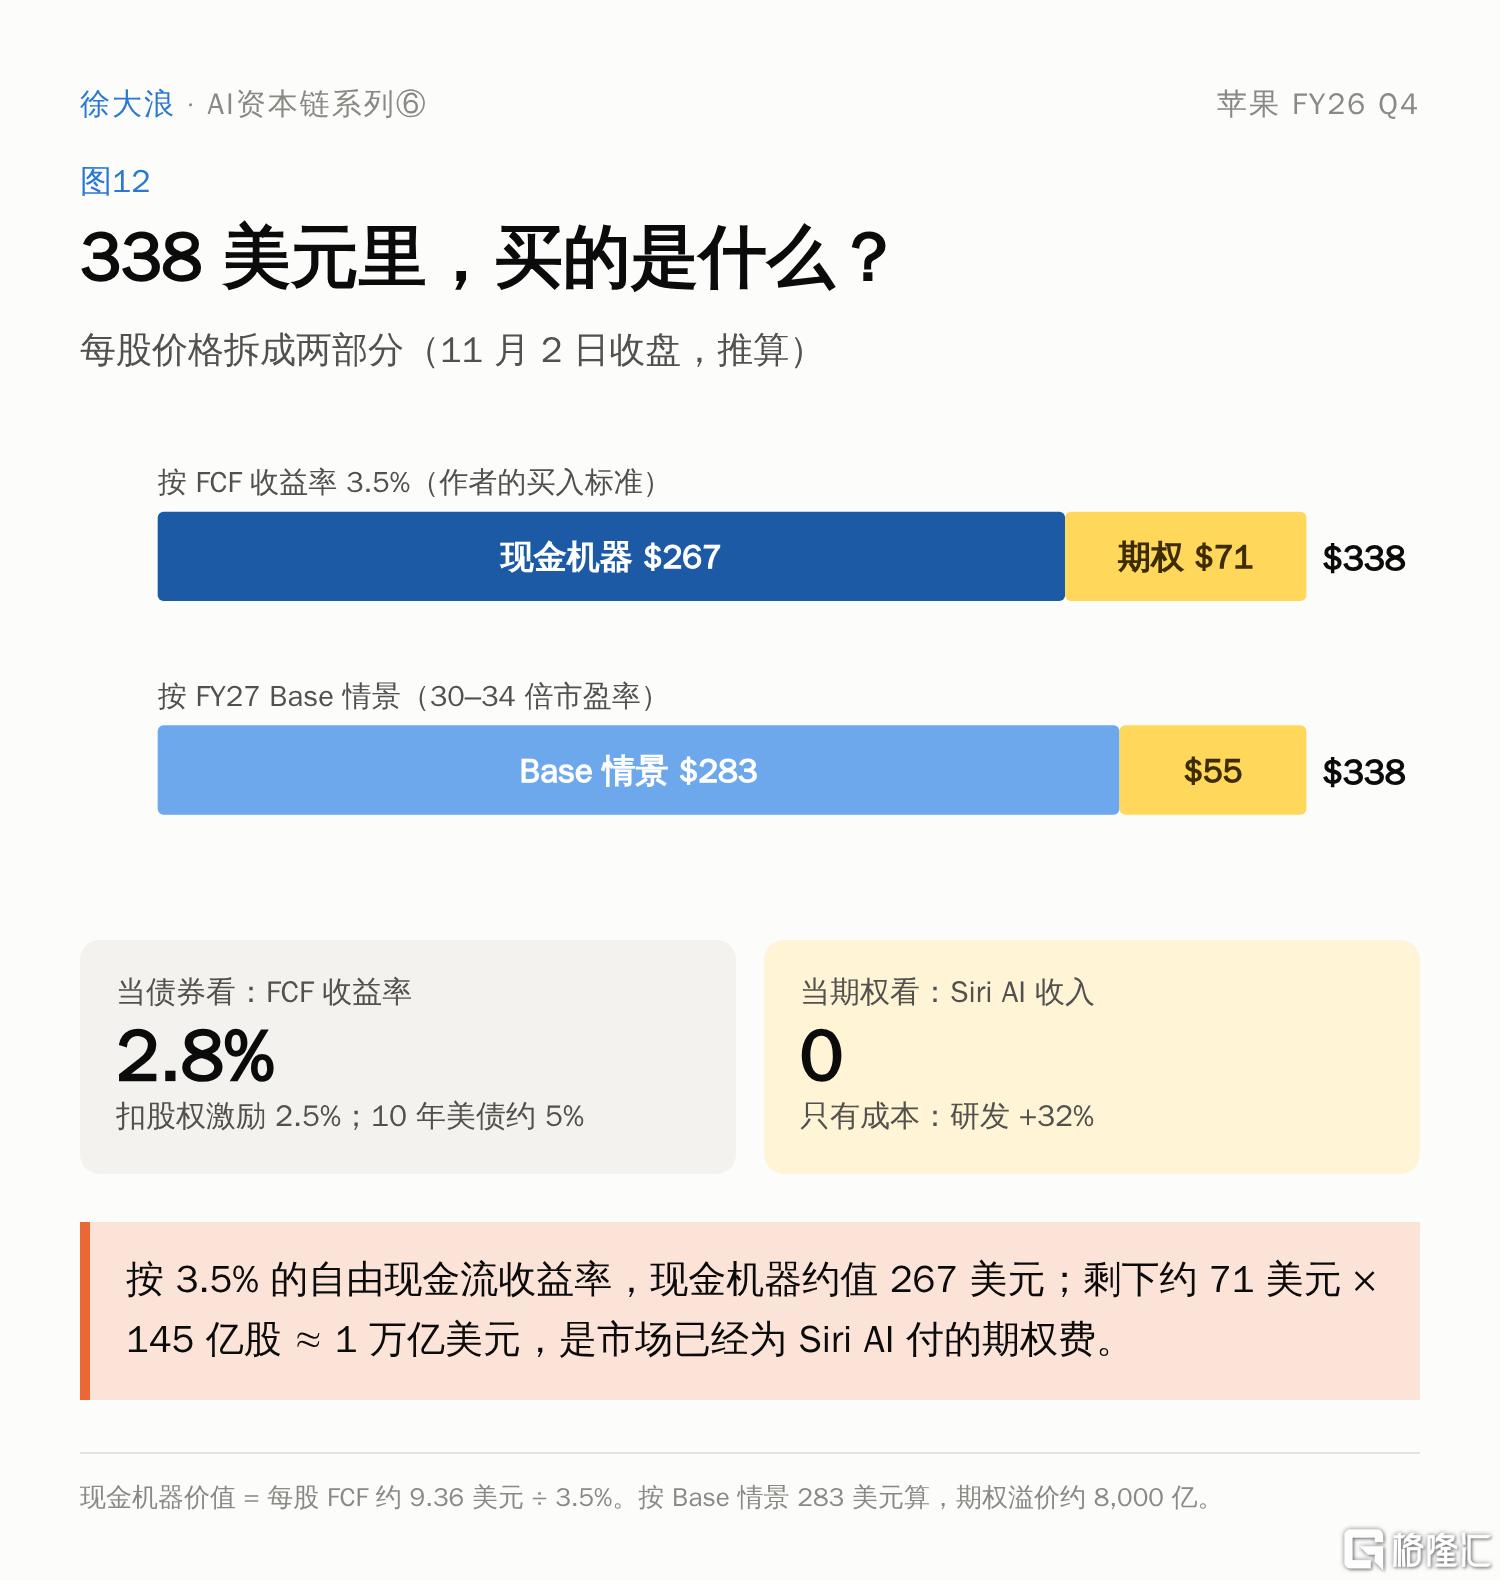
图12|338 美元里,买的是什么:现金机器约 267 美元 + AI 期权约 71 美元
按我自己的买入标准,自由现金流收益率 3.5% 以上,这台现金机器每股大约值 267 美元。现价 338 美元,中间差约 71 美元,乘以 145 亿股,约 1 万亿美元(推算)。这 1 万亿,就是市场已经替我为 Siri AI 付的期权费。
想清楚这一点以后,我对苹果的结论是:
我愿意为一台现金机器付钱,但不愿意为一个还没开始收费的 AI 故事付第二遍钱。
九、市场已经替我为 Siri AI 付了约 1 万亿
这一节换一个角度,把上面那笔账算细。
为什么苹果用这个方法估值:它是一家成熟、低增长、几乎不用资本开支的现金机器。系列里其他公司我看的是资本回报和资本开支周期(台积电),或者分部加总(Meta),或者倒推收入(Anthropic)。苹果的投入资本回报率高到失真,"再投资率 × 回报率"推不出它的增长,所以我用两把更直接的尺子:股东每年拿到多少现金回报,以及价格里隐含了多少增长。
第一把尺子,现金回报。上一节已经算过:按 3.5% 的自由现金流收益率,现金机器约值 267 美元。
第二把尺子,价格里隐含的增长。如果给苹果 32 到 36 倍市盈率,338 美元要求 FY27 每股收益在 9.40 到 10.57 美元之间,也就是比 FY26 再增长 5% 到 18%。而按 12 月季度的指引延续全年,我推算的 FY27 每股收益约 8.85 美元,比 FY26 还略低。
我用三种情景看 FY27:
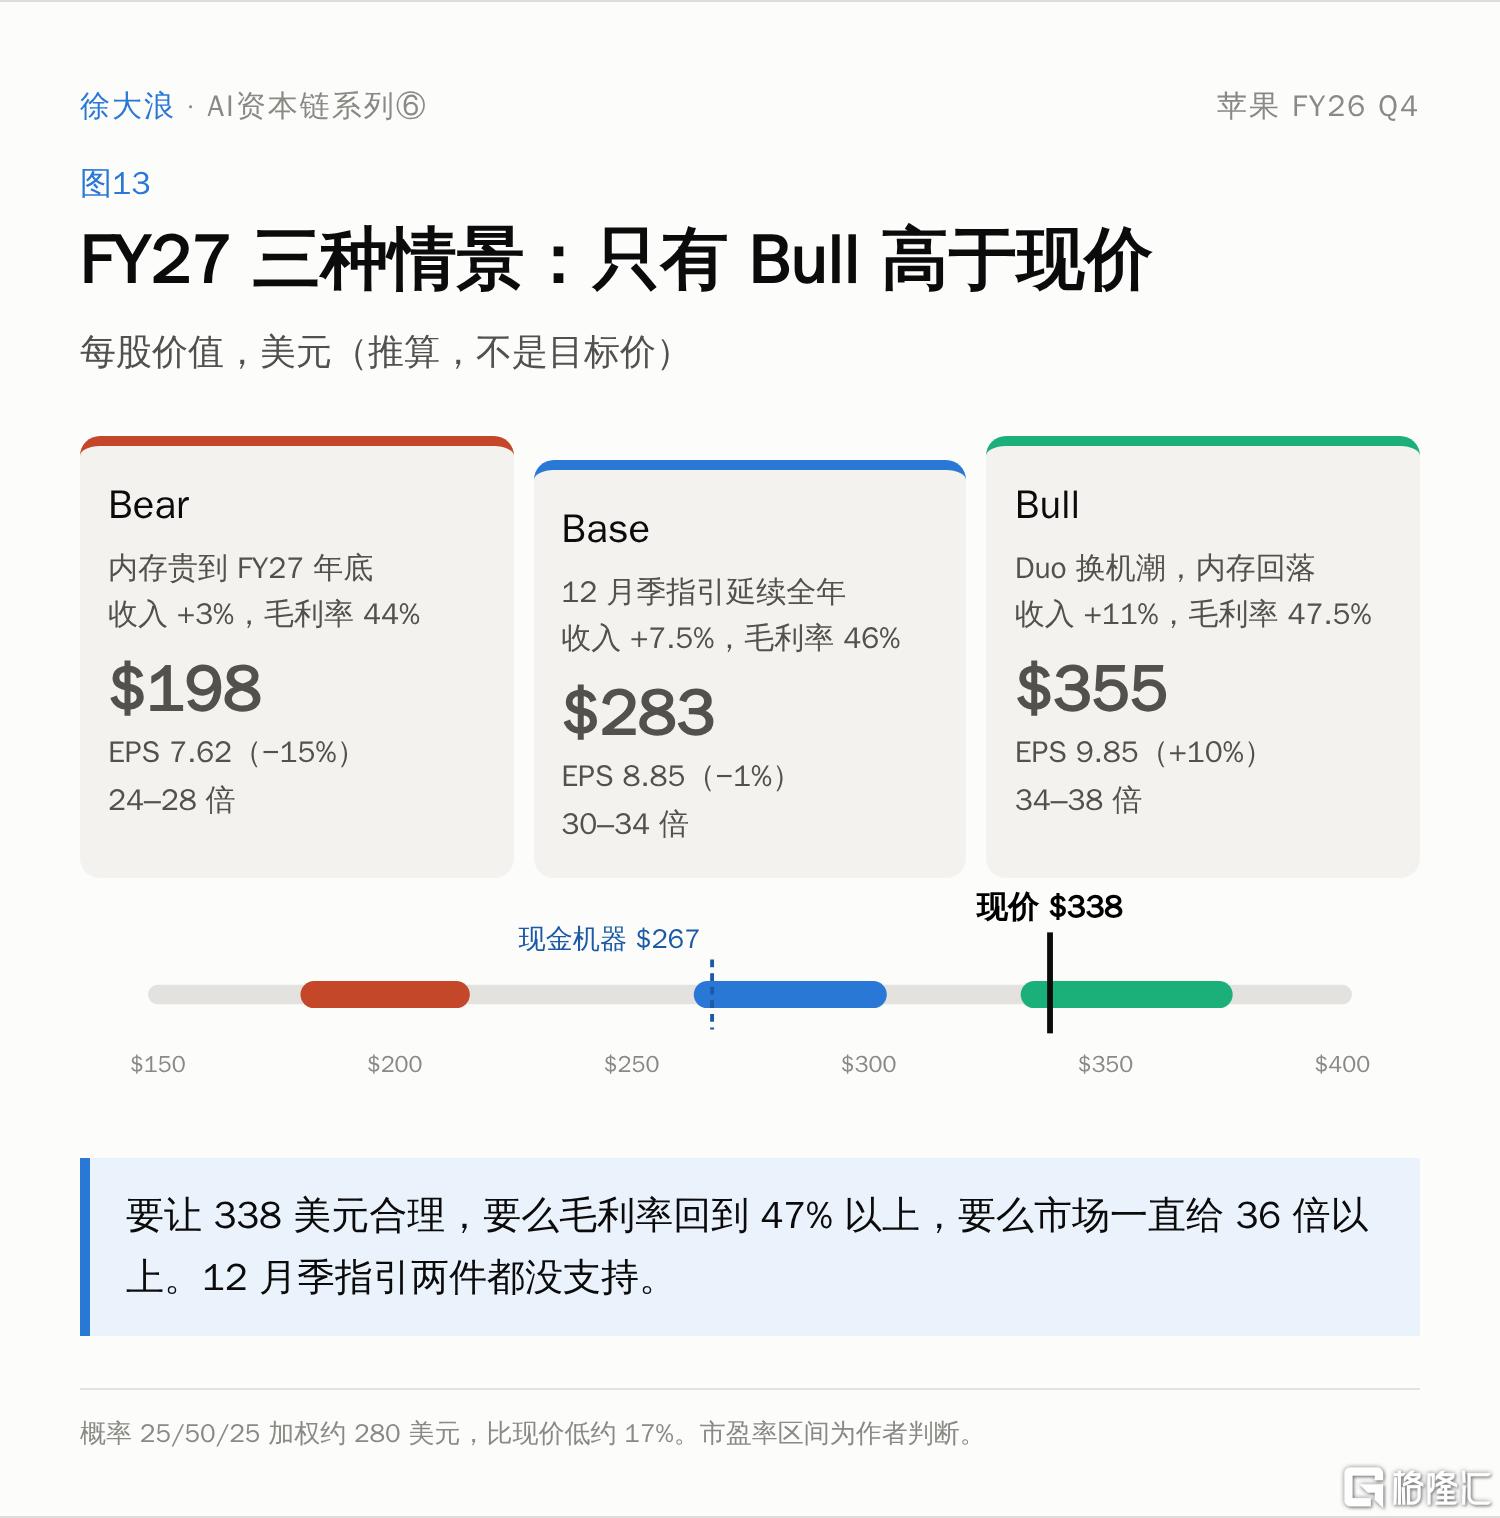
图13|FY27 三种情景:现价落在 Base 上方、Bull 下沿
三种情景里,只有 Bull 高于现价。按 25/50/25 的概率加权,期望价值约 280 美元,比现价低约 17%(推算)。
要让 338 美元显得合理,至少要相信两件事之一:毛利率在 FY27 回到 47% 以上,或者市场愿意一直给苹果 36 倍以上的市盈率。12 月季度的指引,两件都没有支持。
这里要诚实地说一句:情景用的市盈率区间是我的判断,Base 用 30 到 34 倍,是因为一家每股收益不增长的公司,很难长期拿到 35 倍以上。我不给目标价,这些数字只用来回答一个问题:价格里已经付了什么。
十、不建算力的代价:AI 的账单从内存找上门
这一节把苹果放回系列里。
前五篇写的公司,要么在卖 AI 的"铲子",要么自己掏钱建算力。苹果两样都不做:资本开支只占收入 1.9%,比折旧还少。Siri AI 用的算力有多少来自外部合作伙伴、费用记在哪一行,材料里没有说明。
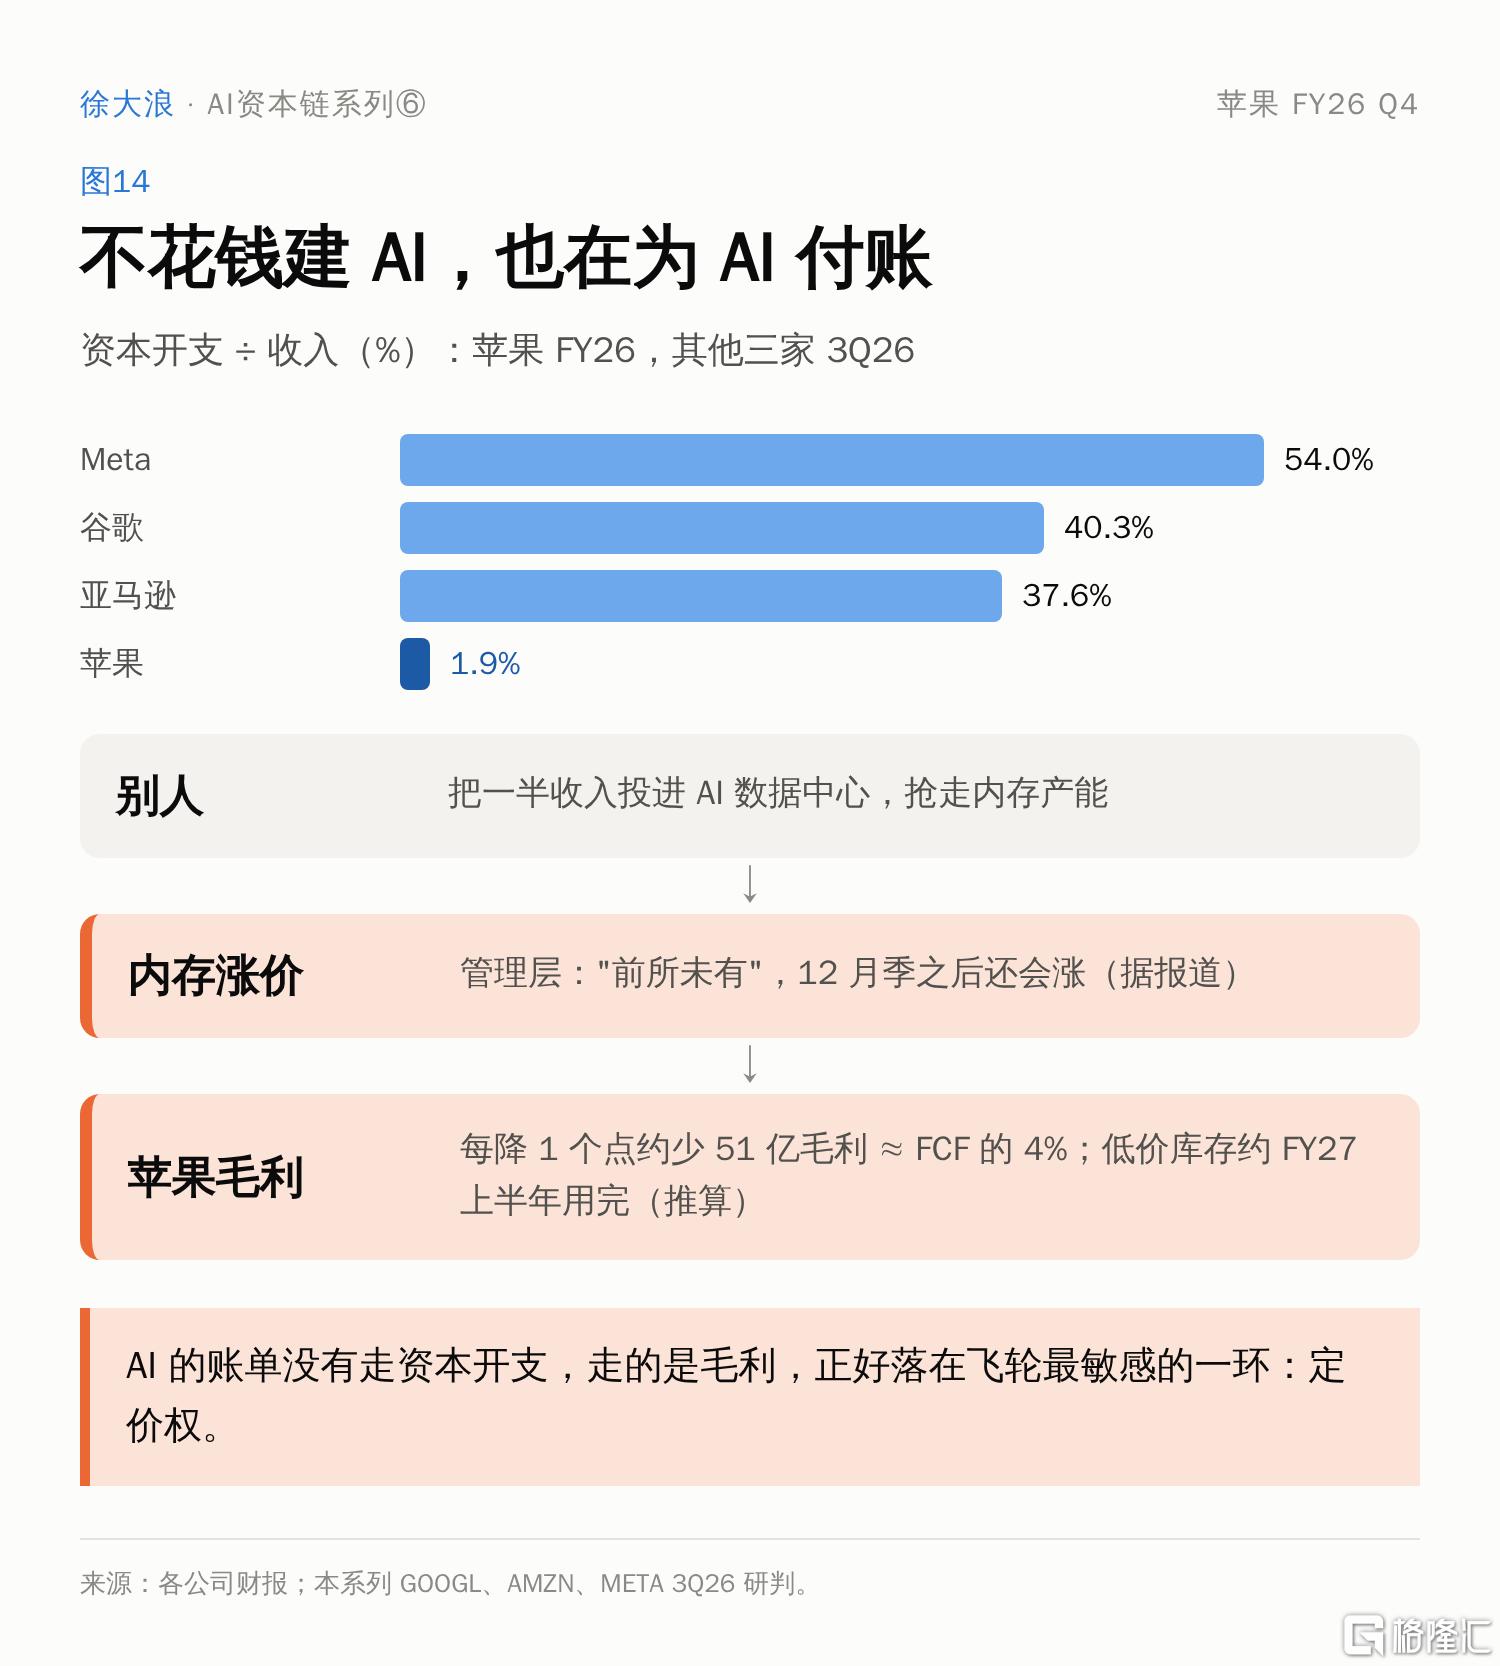
图14|资本强度:苹果 vs 谷歌、亚马逊、Meta(资本开支 ÷ 收入)
但 AI 的账单还是找上门了,换了一条路。别人把钱花在资本开支上,AI 数据中心抢走了内存产能;苹果没花资本开支,却要为更贵的内存付钱,而且这笔钱直接记在毛利里。不花钱建 AI,也在为 AI 付账。
这笔账有多大?毛利率每降 1 个点,约少 51 亿毛利,约等于自由现金流的 4%。12 月季度的指引比本季低 2 到 3 个点,如果持续一整年,就是 100 到 150 亿。对一台年赚 1,361 亿现金的机器,这不致命;但它恰好落在飞轮最敏感的一环,定价权。
它会持续多久,决定了第九节落在哪个情景:低价库存约在 FY27 上半年用完(推算),管理层又说 12 月季度之后内存还会涨。所以 2027 年 1 月底的 Q1 财报,我最想看的不是收入,而是下一季的毛利率指引。低于 45%,就是 Bear 情景的证据。
十一、我未来看中苹果什么
论点。苹果是一台现金机器,我看中的是稳定的自由现金流和回购;Siri AI 是期权,我不为它付溢价。
证据。FY26 自由现金流 1,361 亿,增长 38%,每 100 元净利润变成 110 元现金;资本开支只占收入 1.9%,现金周期负 67 天;服务剔除基数影响后,年化增速约 12%(推算);Siri AI 目前只有成本,没有收入。
我什么时候认错。任何一条出现,就说明"现金机器"这个理由坏了:
1.服务增速连续两个季度低于 7%。
2.滚动 12 个月自由现金流跌破 1,100 亿。
3.回购加分红占自由现金流的比例连续两个季度低于 80%,股数一年减少不到 1.5%,同时现金流向了别处。
期权什么时候开始值钱。我会在下面任一条出现以后,重新评估要不要为 AI 付钱:Siri AI 出现付费、用户数或使用量数据;或者在内存涨价的压力下,硬件毛利率守住 38%。
跟踪节点。最近的检验是 2027 年 1 月底的 Q1 FY27 财报。我先把几个预测冻结在今天:12 月季度收入 1,540 到 1,590 亿;毛利率 45% 到 46%;服务 324 到 330 亿;每股收益 2.80 到 3.02 美元;回购 200 到 260 亿;Q2 FY27 的毛利率指引在 44% 到 46% 之间,低于 45% 视为 Bear 证据(完整清单见附录 D)。
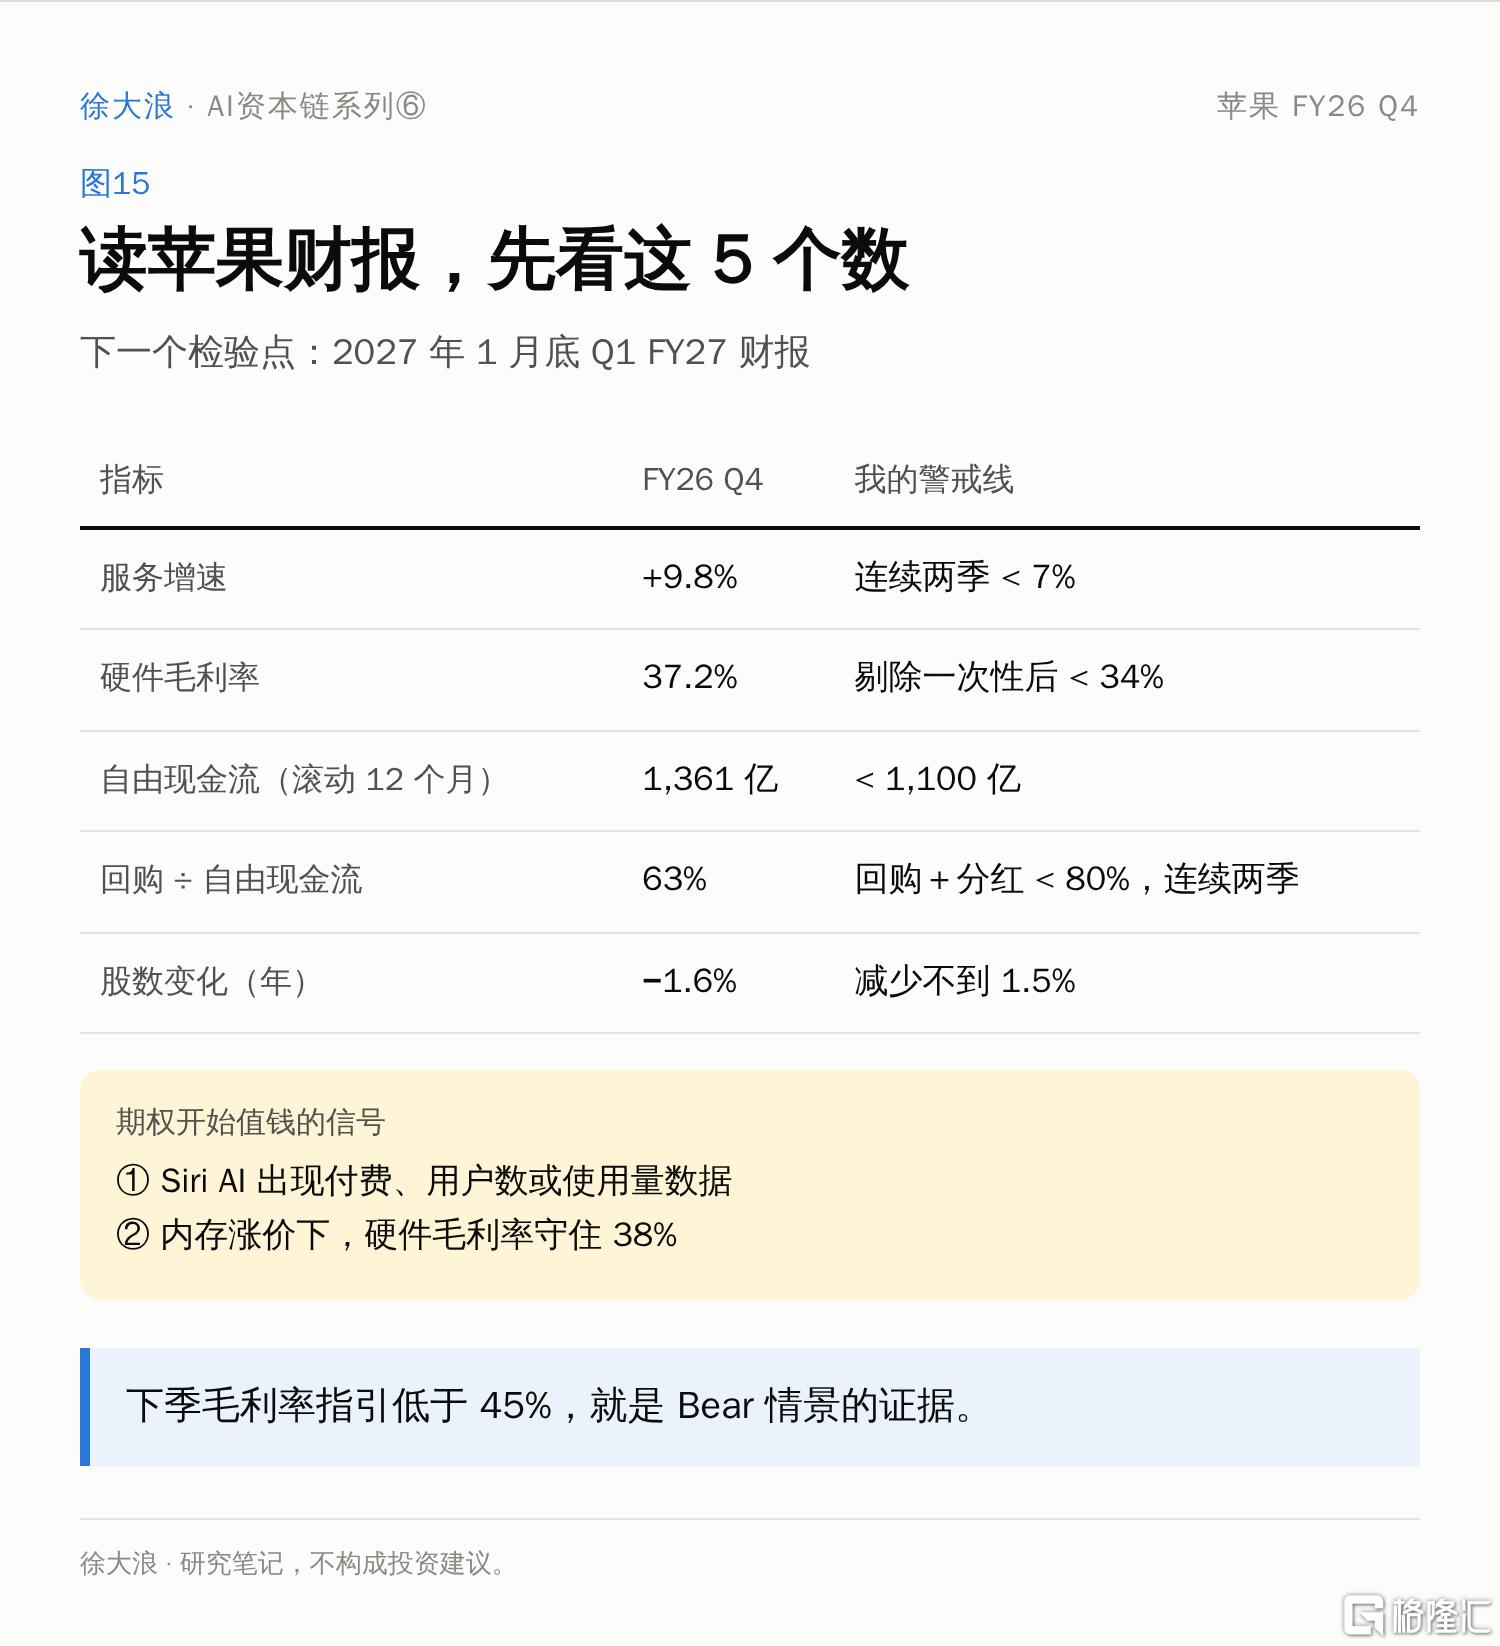
图15|读苹果财报,先看这 5 个数

研究到最后,这条路径是:财报 → 现金漏斗 → 库克怎样把产品变成现金 → 飞轮 → 下一个平台 → 债券还是期权 → 价格里付了什么。
乔布斯创造平台,库克放大平台,Ternus 要回答的,是能不能用 AI 重构平台。而在价格里,市场已经先替他回答了一半。
这一轮 AI 里,别的巨头在用现金换未来,苹果在用未来换现金。它能不能两样都要,要看 Siri 什么时候开始收钱。
你持有苹果,是在收票息,还是在等期权?请你在评论区回复我。
本文为个人研究笔记,不构成投资建议。标"推算"的数字为作者估算。
资料来源
Apple FY26 Q4 合并财务报表、新闻稿、8-K 及附件 99.1(2026-11-02)。
Apple Q3 FY26 10-Q(采购承诺、存货、服务驱动说明)。
Apple Q1 FY26 8-K 附件 99.1(sec.gov)。
Apple FY2011、FY2015、FY2025 10-K 及官方新闻稿(库克时代财务数字、活跃设备、服务收入)。
电话会内容(CEO Ternus、CFO Parekh 的说法)、指引与市场预期:CNBC、MacRumors、9to5Mac、Yahoo Finance 报道转述,原文未取得。
CEO 交棒与市值、Apple Car 取消、Vision Pro 减产:路透社报道。
谷歌、亚马逊、Meta 资本开支占收入:各公司 3Q26 财报(本系列研判)。
股价:11 月 2 日收盘及盘后行情。
US 苹果
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。


