"反弹"和"反转",差一个字,还是差一年?


这一周,我的情绪比账户波动还大。
周一开门红,沪指涨1.08%,创业板指涨1.87%。周三突然放量反攻,科创50单日涨9.92%,创业板指涨6.40%,成交重回2万亿,近4700只股票飘红。周四接着红。我周三中午甚至把外卖换成了贵的那家。
图1:创业板指近5日分时走势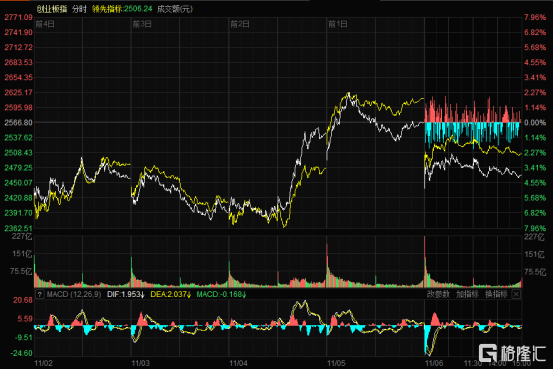
来源:东方财富网,截至:2026.11.6
然后周五,创业板指跌3.96%,科创综指跌3.24%,超4700只个股下跌,成交额从2.12万亿缩到1.66万亿,一天少了4602亿。外卖又换回去了。
就在这个节骨眼上,本来是想给自己打气,结果发现是盆温度刚好的冷水。
以Wind全A为基准,2008年金融危机以来,A股一共出现过5次"反转"、6次"中级反弹"。定义特别朴素:反转,是涨完之后一年内没有再创新低;中级反弹,是涨幅20%以上、但一年内又大幅跌了回去。
11次里,6次属于后者。
说"假的"不公平,那20%是真涨了,只是没站住。更扎心的是:这张标签要一年以后才贴得上。站在当时,反弹和反转长得一模一样,都是一根大阳线,都是群里那句"这次不一样"。
图2:2008年以来A股市场反转行情与中级反弹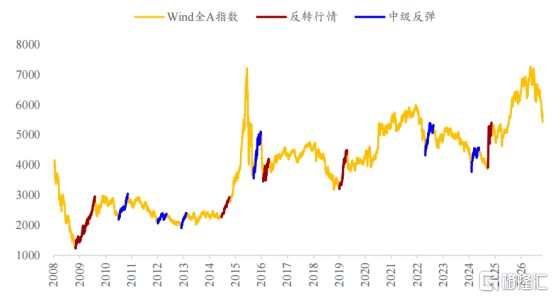
来源:Wind、方正证券,截至:2026.11.6
最值得嚼的是2012年12月。上证12月4日探到1949点,随后一个月猛拉,把全年收益率拉成正的。按方正定义这算"中级反弹",因为2013年全年、2014年上半年仍没起色。可镜头拉远,那个1949点不只是2012年的低点,更是此后很长一段行情的低点。
同一个点位。短镜头里叫反弹,长镜头里叫反转。
所以"现在是不是底"这个问题,本身就问错了。它不是当天能答的题,是你拿多长的尺子决定的。你用三个月量,和用三年量,答案可以完全相反,而且两个都对。
根据方正证券研究发现:2000到2025年,Wind全A在2月上涨概率77%、11月69%,是全年最高的两个月,纯统计看未来几个月持股胜率更高。
图3:2000至2025年Wind全A指数各月上涨概率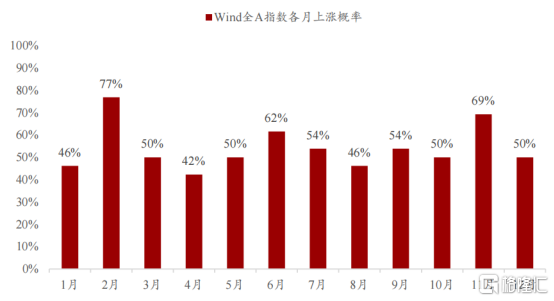
来源:Wind、方正证券,截至:2026.11.6
69%听着安心,但还有31%的另一面。月度概率是统计,不是体验。这周就是例子:一周把贪婪、犹豫、后悔全走了一遍,月线是红是绿,跟我的账户体感没什么关系。拿一个月的统计去指导一笔三个月后要用的钱,是把概率用错了地方。
我想:弹性是双向的。周五跌得最狠的,还是算力硬件、元件、通信设备这些前期跌得最深的;创业板指-3.96%排在前头。弹簧压得深,只说明松手时动静大,不保证松手的方向,更不保证能弹回原处。
那基本面呢?硬的确实硬。截至10月30日,沪深300市净率1.3倍、处在2010年以来19%分位,Wind全A1.6倍、24%分位;年内上市公司分红回购2.1万亿,是同期IPO加再融资的2.7倍;三季报73%的公司盈利,营收56.6万亿同比增5.8%,净利润5.1万亿增8.5%,规模与增速都是2022年以来新高。
还有个"科创板净利润增长474.6%",我第一反应是先问去年基数多少。这不是抬杠,是散户该有的条件反射。这些数我都信,但没有一条能回答"下周三涨不涨"。
资金面同样在打架。9月底以来22个交易日,股票型ETF连续净流入约5560亿,11月3日单日837.59亿、创年内新高;可周五成交缩了4602亿。有家基金公司说得挺实在:底部区域已经显现,但共识兑现成行情,还需要时间。
写到这里,我的答案有点没出息:我判断不出这是反弹还是反转。历史上那11次,当时也没人能当场判断对。我能判断的只有两件事——这笔钱多久要用,以及我愿不愿意再坐一次这周的过山车。
三个月后要用的钱,不该拿去赌"反转";三年不动的钱,"是不是最低点"其实没那么要紧。11月69%可以当个心理安慰,那6次没站住的中级反弹,还是当个提醒比较好。
毕竟外卖贵不贵,不该由一根阳线决定。
本文为个人投资笔记,不构成投资建议。市场有风险,入市需谨慎。
FRM, 一个专注宏观周期与资产配置的财经观察者。不吹牛,不煽情,只讲逻辑,看趋势。关注我,一起穿越周期,抓住真正的机会。
大汉天生,风控长青!
驰骋2026,骐骥在野。
SH 科创50ETF东财 SH 科创50ETF工银 SH 科创50ETF广发 SH 科创50ETF富国 SH 科创50ETF国泰 SH 科创50ETF华安 SH 科创50ETF国联安 SZ 创业板50ETF大成 SZ 创业板50ETF富国 SZ 创业板50ETF国泰 SZ 创业板50ETF华泰柏瑞 SZ 创业板50ETF华安 SZ 创业板50ETF华夏 SZ 创业板50ETF鹏华 SZ 创业板50ETF景顺
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。