#AI 是泡沫吗?我换了一种问法:这棵周期树,每根枝转到了哪里#
用 12 家 AI 公司的三季报,练一套周期思维,文章准备不易,也是自我学习沉淀的笔记,我愿意分享出来,也希望大家多多点赞分享、转发和关注。

这个财报季,我连续做了 12 份 AI 相关公司的研判。看完以后,最让我困惑的是三个画面:
海力士营业利润率 80%,是这家公司历史上最高的一个季度,首尔股价却从高点跌了将近一半。
中际旭创利润环比 +22%,毛利率创新高,财报出来第二天跌了 12.7%,市场只肯给它 2027 年 8.6 倍市盈率。
谷歌云收入翻倍,自由现金流却连续两个季度为负,公司停掉回购,开始发债、卖新股来盖数据中心。
生意最好的时候,市场在跑。于是"AI 是泡沫"又成了最热的话题。
但我越看越觉得,说它是泡沫的人和说它不是泡沫的人,看的其实是同一份财报,只是看的"时钟"不一样。
我的看法是这样的:AI 的渗透率一定会越来越高,这个趋势是对的;但 AI 的资本开支是有周期的,需求是会波动的,技术落地也有它的时间窗口。
所以如果只看资本开支,AI 现在一定是有泡沫的。可这个结论本身没有太大用处。
我们不需要去预测泡沫什么时候破,要做的是识别这轮周期走到了哪个阶段,然后做好风险应对。这才是周期投资思维。
我把 12 份研报挂到同一棵周期树上,读出来的位置是:树根(渗透率)还在长;需求在不同树枝上已经开始波动;资本开支这根主干正处在"繁荣"和"过度投资"之间,借钱建设、按周期顶定价的信号都出现了。
这篇文章分五步:先说我们对"长期投资"的误解,再讲清楚趋势、周期、钟摆三个词,然后拆开周期是怎么"造"出来的,接着用周期树把 12 家公司放在一起看、判断阶段并给出风险应对,最后说说这套思维怎么变成了我的习惯。

很多人说自己是长期投资者,问他什么是长期投资,回答通常落在两个层面。
第一个是动作层面:买入、拿住、别乱卖。第二个是时间层面:拿三年、五年、十年。
这两个答案都没错,但它们只回答了"拿多久",没有回答"拿着的这段时间里,系统里在发生什么"。
结果就是两种情绪交易。涨的时候,用"长期"给自己壮胆:"AI 是大趋势,跌了就加。"跌的时候,用"长期"给自己止痛:"反正我是长期投资,不看短期。"嘴上是长期,手上是情绪。所谓长期,变成了一块遮住情绪的布。
我这季研判里有两个很典型的例子。
Palantir 从 6 月的 107 美元涨到 10 月的 209 美元,只用了三个半月。AppLovin 在一年里每股盈利涨了 74%,股价却跌了 60%,市盈率从 84 倍被压到 18 倍。同一个"AI 长期趋势",一个让人追高,一个让人割肉。拿得再久,也躲不过中间那段剧烈的摆动。
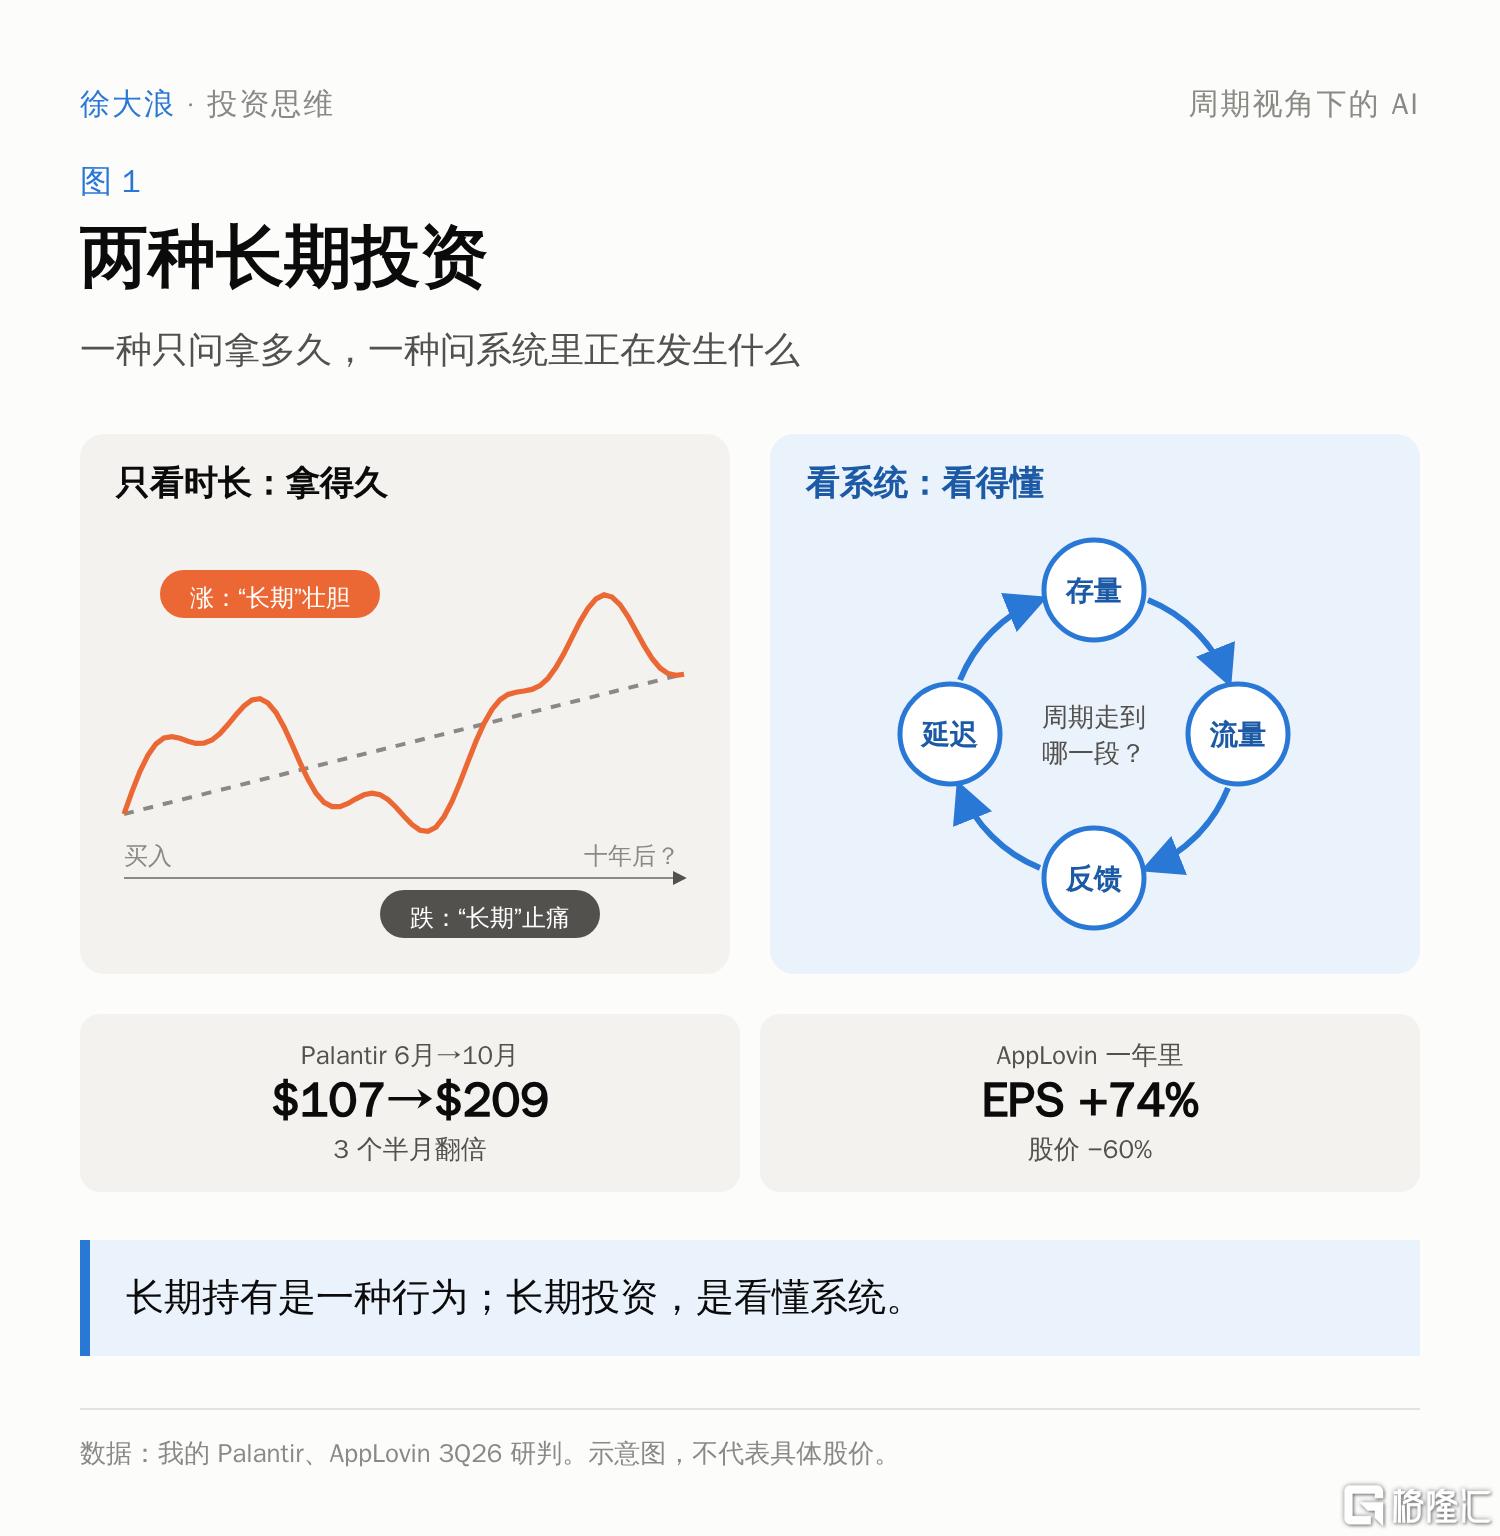
图1|两种长期投资:只看时长 vs 看系统
养过猪的人都懂这件事。猪价一高,大家都去补栏;可是小猪长到出栏要十个月左右,十个月后所有人的猪一起上市,猪价暴跌。养猪户没有看错"中国人要吃猪肉"这个长期趋势,他们亏在没看懂"补栏"到"出栏"之间那十个月里,系统会发生什么。
长期持有是一种行为;长期投资,应该建立在对"这家公司长期怎么创造价值、中间会经历什么"的理解之上。两者不能画等号。
长期投资真正的对象不是"时间",而是"系统"。时间只是让系统的规律显现出来。
要看懂系统,先要把三个常被混用的词分清楚:趋势、周期、钟摆。

我先用三句话给它们定位。
趋势回答"世界最终往哪里走"。它改变的是中枢,也就是平均水平。比如过去二十年互联网渗透率一直在提高,中间经历过泡沫破裂、金融危机、疫情,可数字经济的占比一路往上抬。
周期回答"世界以什么路径走过去"。它是围绕中枢的完整一轮:扩张、过热、收缩、出清、复苏,再开始下一轮。
钟摆回答"人心现在偏到了哪一边"。这是霍华德·马克斯的比喻:市场很少停在"刚刚好"的中间,总是在恐惧和贪婪、低估和高估、信用紧缩和信用宽松之间来回摆。
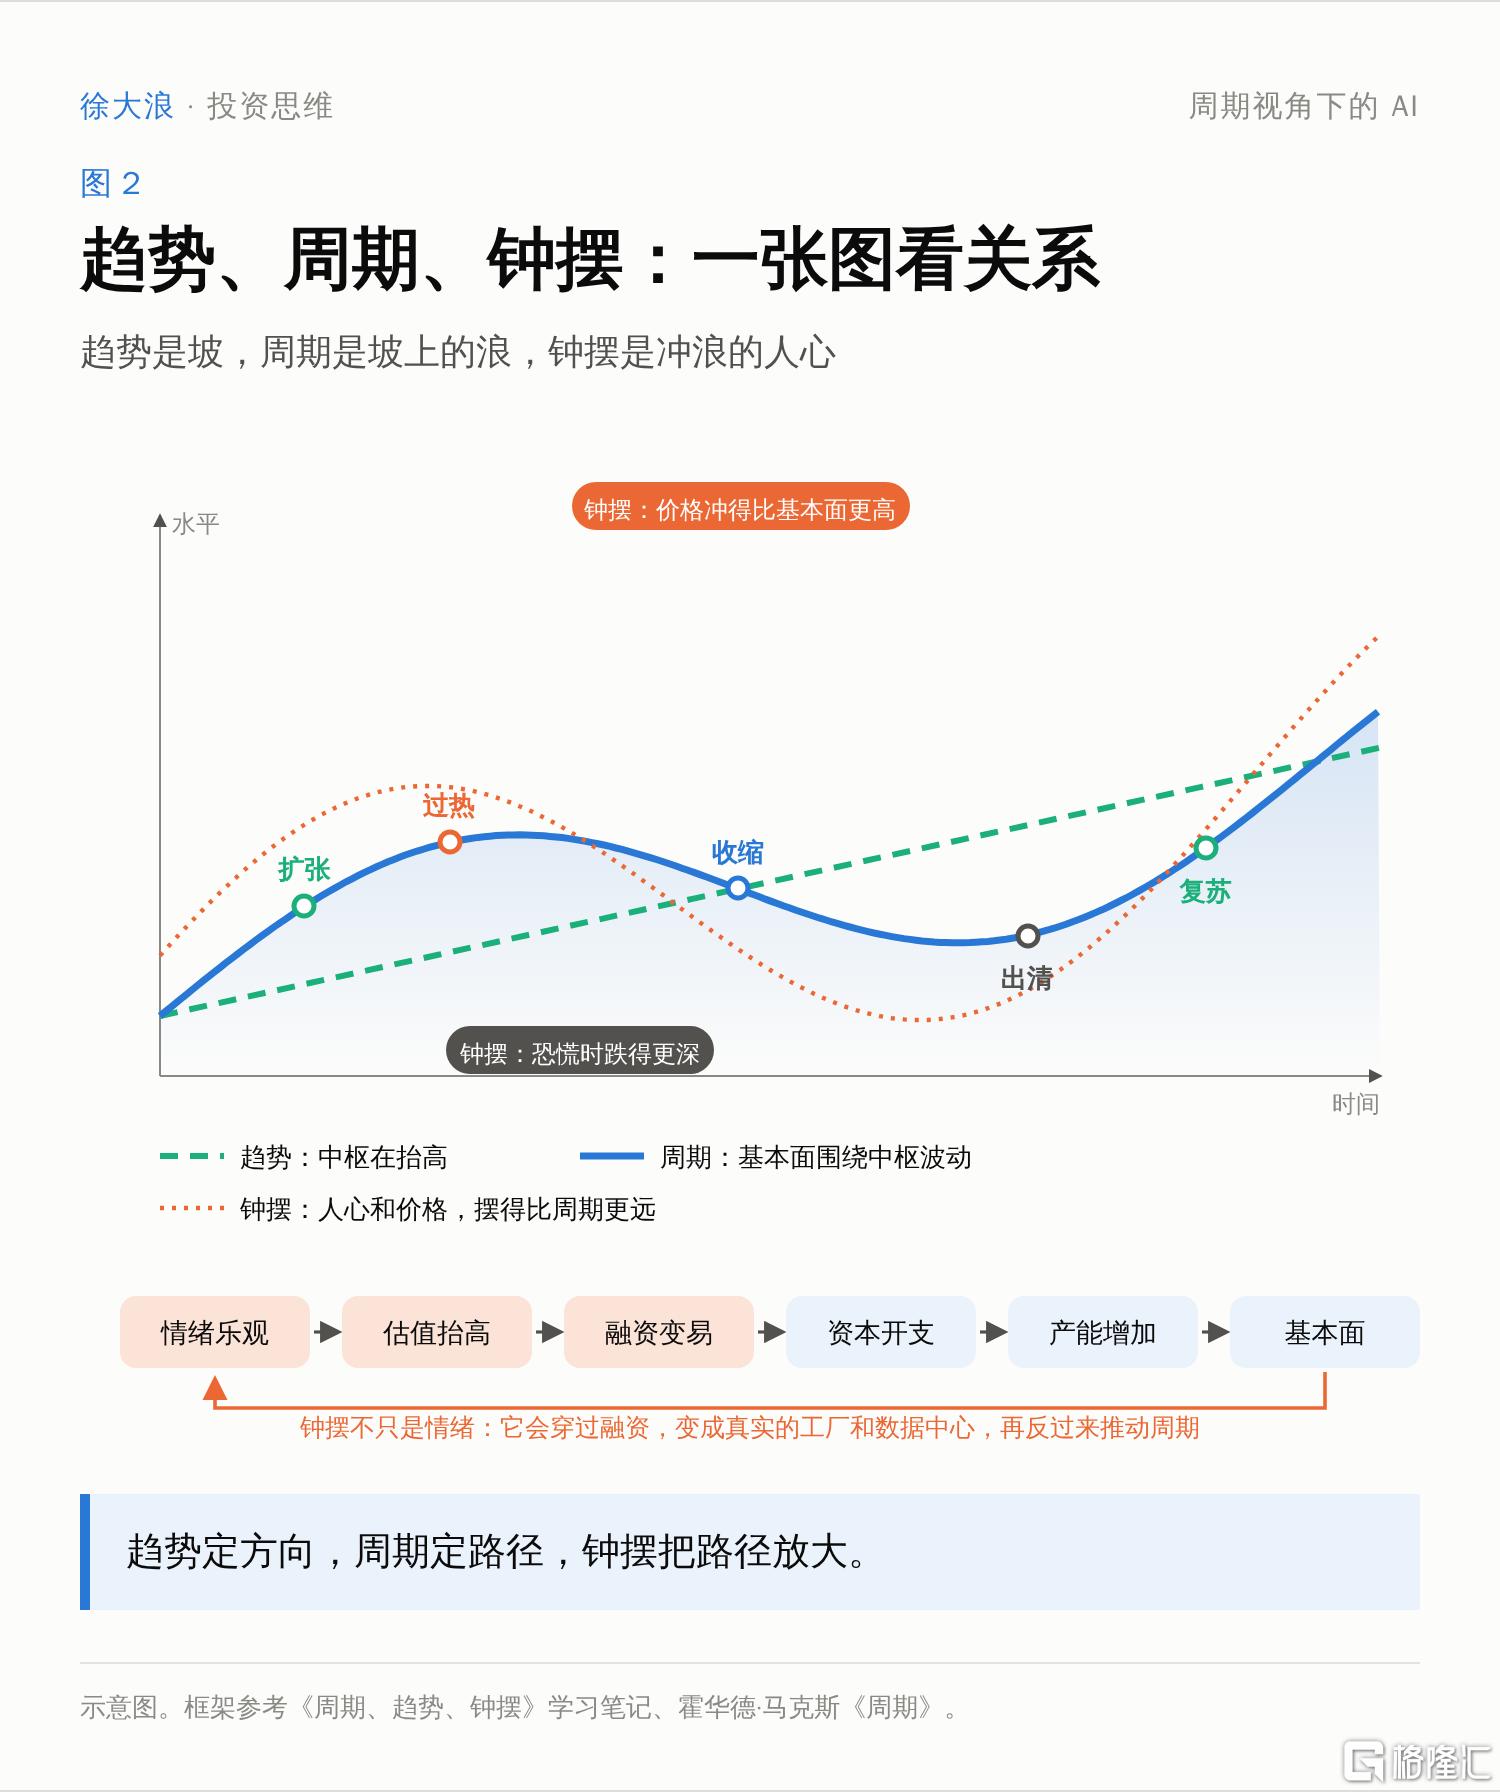
图2|趋势、周期、钟摆:一张图看三者的关系
如果只记一句话,我会这么记:趋势是坡,周期是坡上的浪,钟摆是冲浪的人心。
这季的研报里,正好有三家公司分别对应这三个词。
趋势:Reddit。Reddit 本季收入 +53%,财报却让股价一天跌了 29%。原因是 Google 的 AI 搜索不再把人送过来,管理层预告第四季度日活用户可能环比下降"低双位数",大约从 1.3 亿降到 1.15 亿。这不是淡季,也不是周期性的回落,而是流量入口的中枢被 AI 搬走了一截。如果把它当成周期的低点等反弹,就会犯错。
钟摆:AppLovin。一年里盈利涨了 74%,市盈率却从 84 倍压到 18 倍;这次财报后三天,股价又涨回来约 47%。生意本身变化不大,变化的是市场愿意为它付多少倍。
周期:海力士。这是最标准的周期案例。2026 年它的营业利润预计约 290 万亿韩元,是 2018 年上一轮高峰的 14 倍。可它的历史告诉我们,2018 年之后的第二年利润跌了 87%,2021 年之后的两年从盈利跌到亏损。
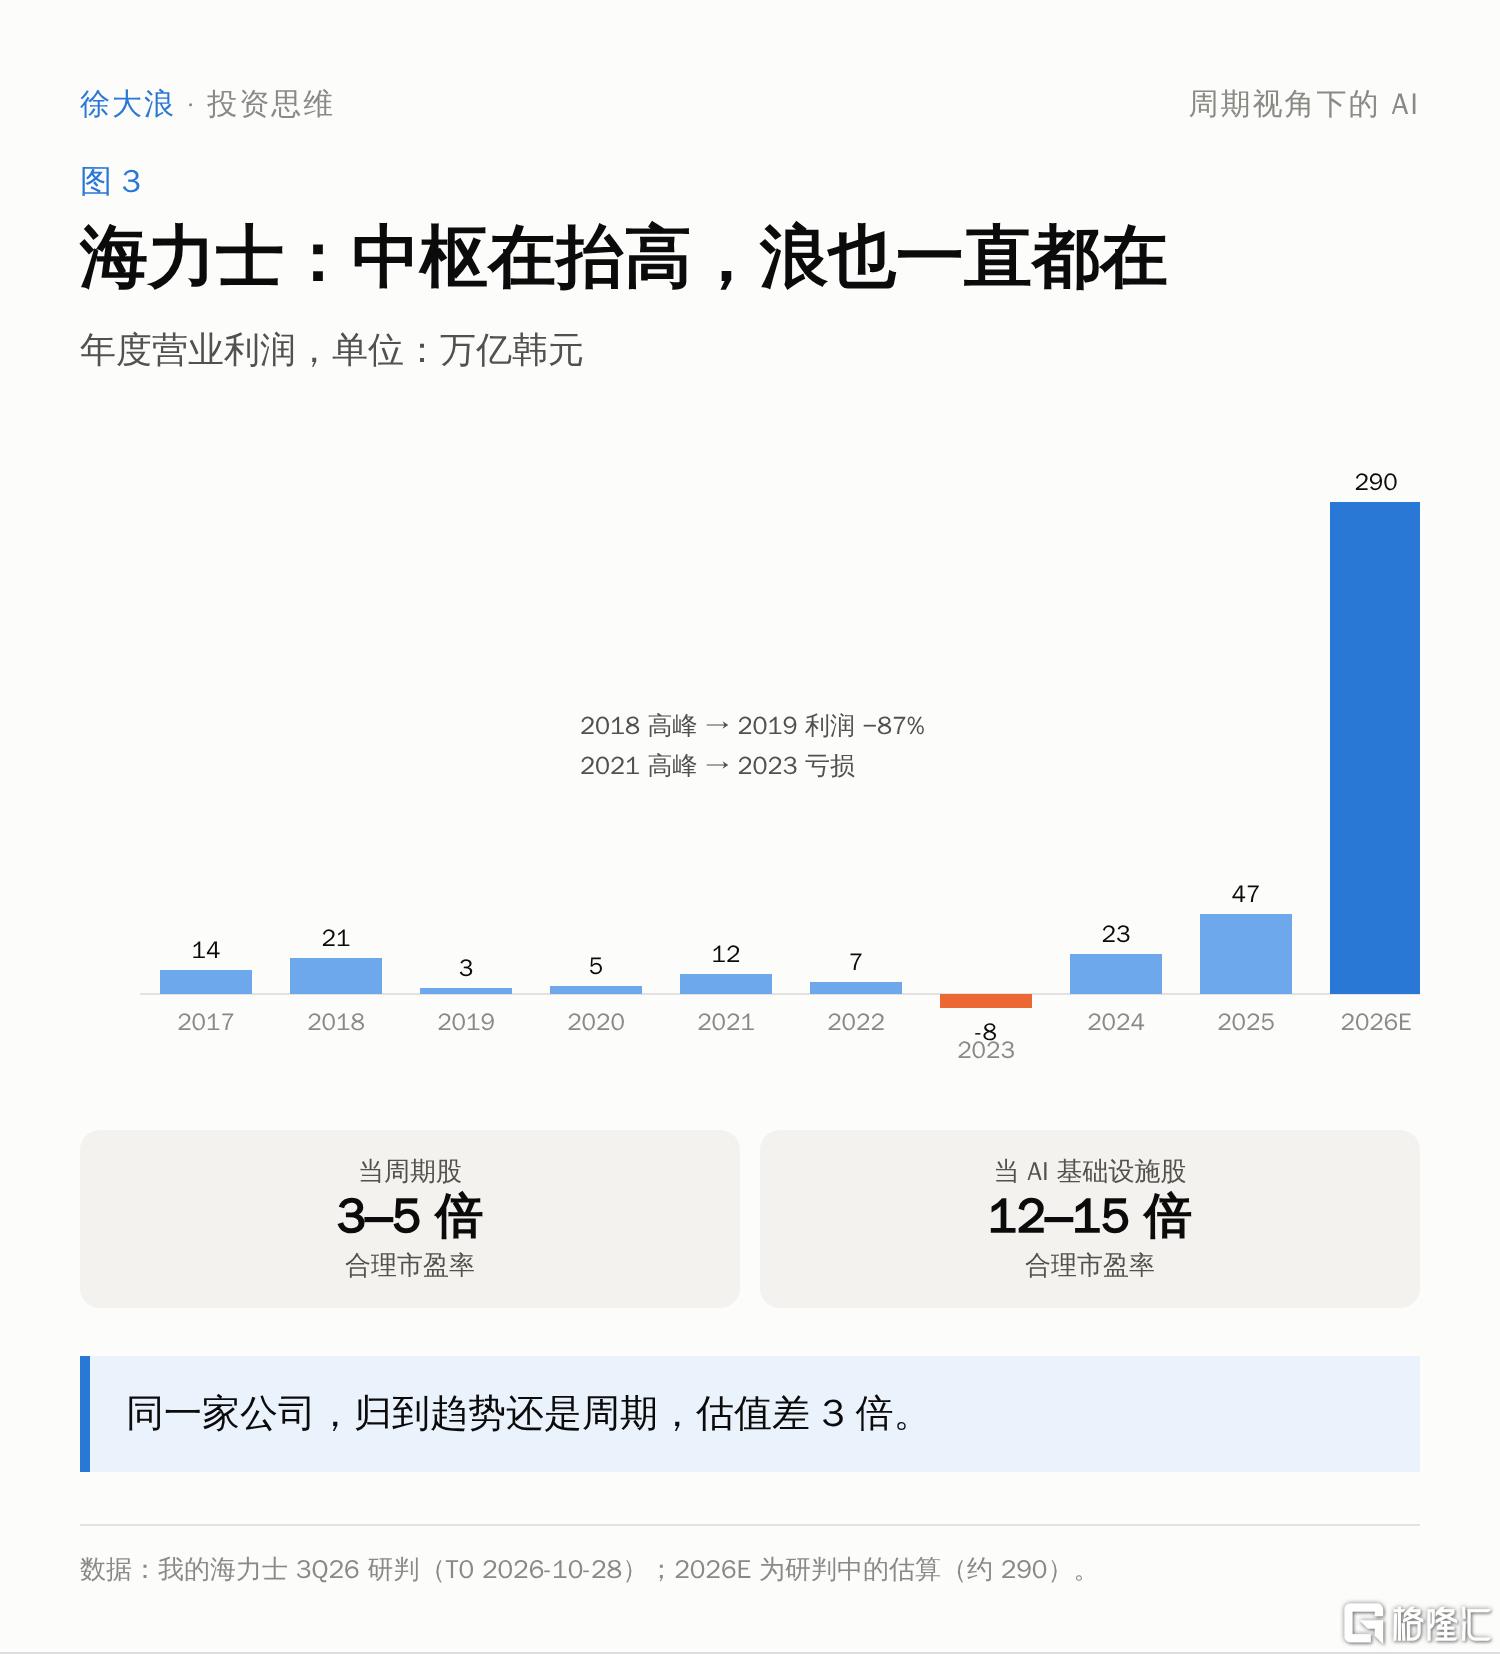
图3|海力士 2017–2026E 营业利润:中枢在抬高,浪也一直都在
这张图同时有两件事:中枢在抬高(AI 让存储需要的量上了一个台阶),浪也一直都在。海力士的估值难题,本质就是"它到底属于趋势还是周期"。我在研判里写过一个对比:如果把它当周期股,合理市盈率是 3–5 倍;如果把它当 AI 基础设施股,是 12–15 倍。同一家公司,归到趋势还是周期,估值差了 3 倍。
三者的关系也要说清楚。
钟摆不是周期本身,而是周期里的放大器。它不只影响股价,还会一路传到实体:情绪乐观 → 估值变高 → 融资变容易 → 公司更敢花钱扩产 → 产能增加。人心最后会变成真金白银的工厂和数据中心。
趋势和周期最不能混为一谈。投资里两个最贵的错误,恰好都来自混淆:
(1)把周期性的繁荣,当成新趋势。也就是那句"这次不一样"。
(2)把周期性的衰退,当成趋势结束。也就是那句"AI 完了"。
那周期为什么一定会出现?不是因为世界上有一个准时的时钟,而是因为系统本身会"造"出周期。

1. 五个零件
研究周期的底层工具,叫系统动力学(System Dynamics)。名字听起来很学术,拆开只有五个零件,我都用最日常的话来说。
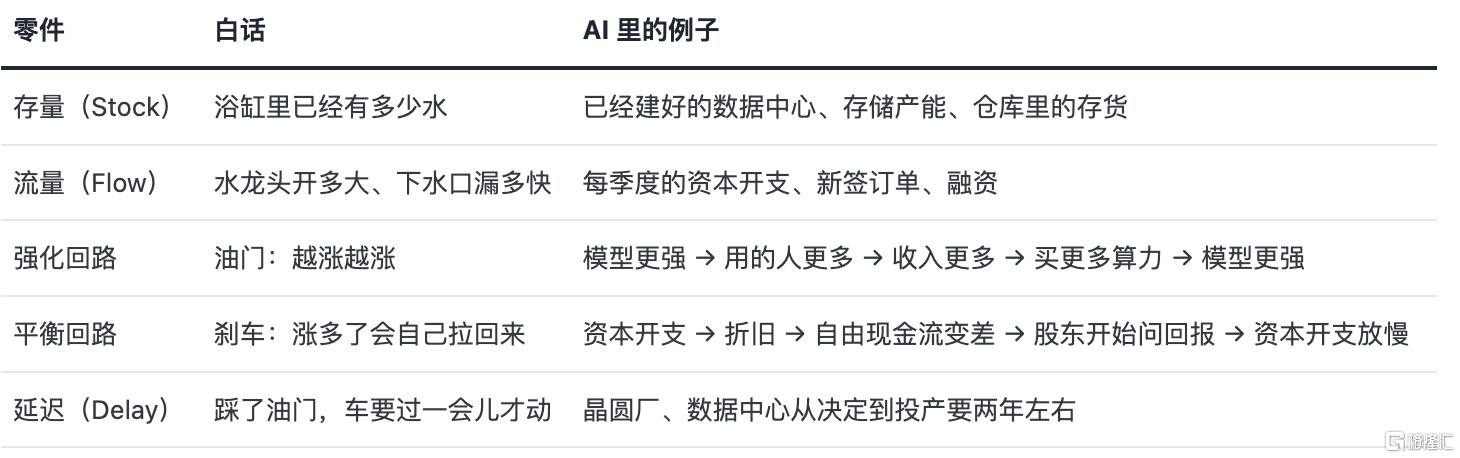
只有油门,世界会无限增长;只有刹车,世界会很快回到平衡。周期出现,是因为第五个零件:延迟。
参考资料里有一句我抄在了笔记本上:反馈决定方向,延迟制造过冲。
用一个假设的小例子算一遍就明白了。假设某种芯片的需求增速从 30% 逐年放慢,企业每年看到缺货,就按"当前需求再多 30%"去扩产,但新产能要两年后才到位:
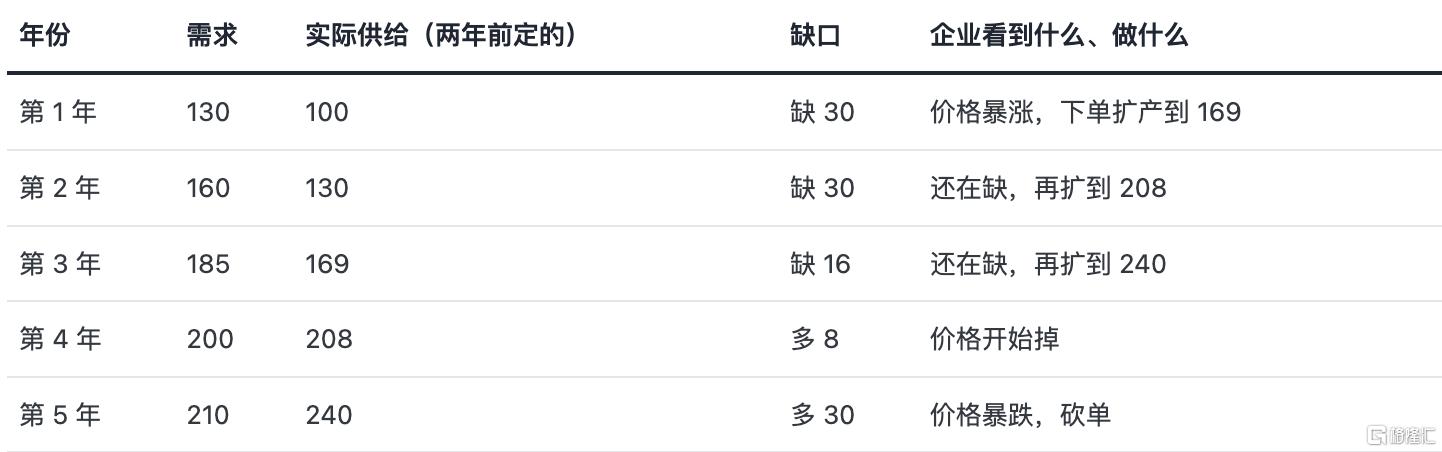
(这是我编的示意数字,不代表任何公司。)
第 3 年的时候,缺口已经在缩小,可是企业眼里看到的仍然是"缺货、高价、高利润",于是继续扩产。等前三年定下的产能陆续到位,需求增速却已经从 30% 降到了 5%。没有人做错决定,每个人都是根据眼前的真实信息做的;错就错在,眼前的信息是两年前的系统状态。
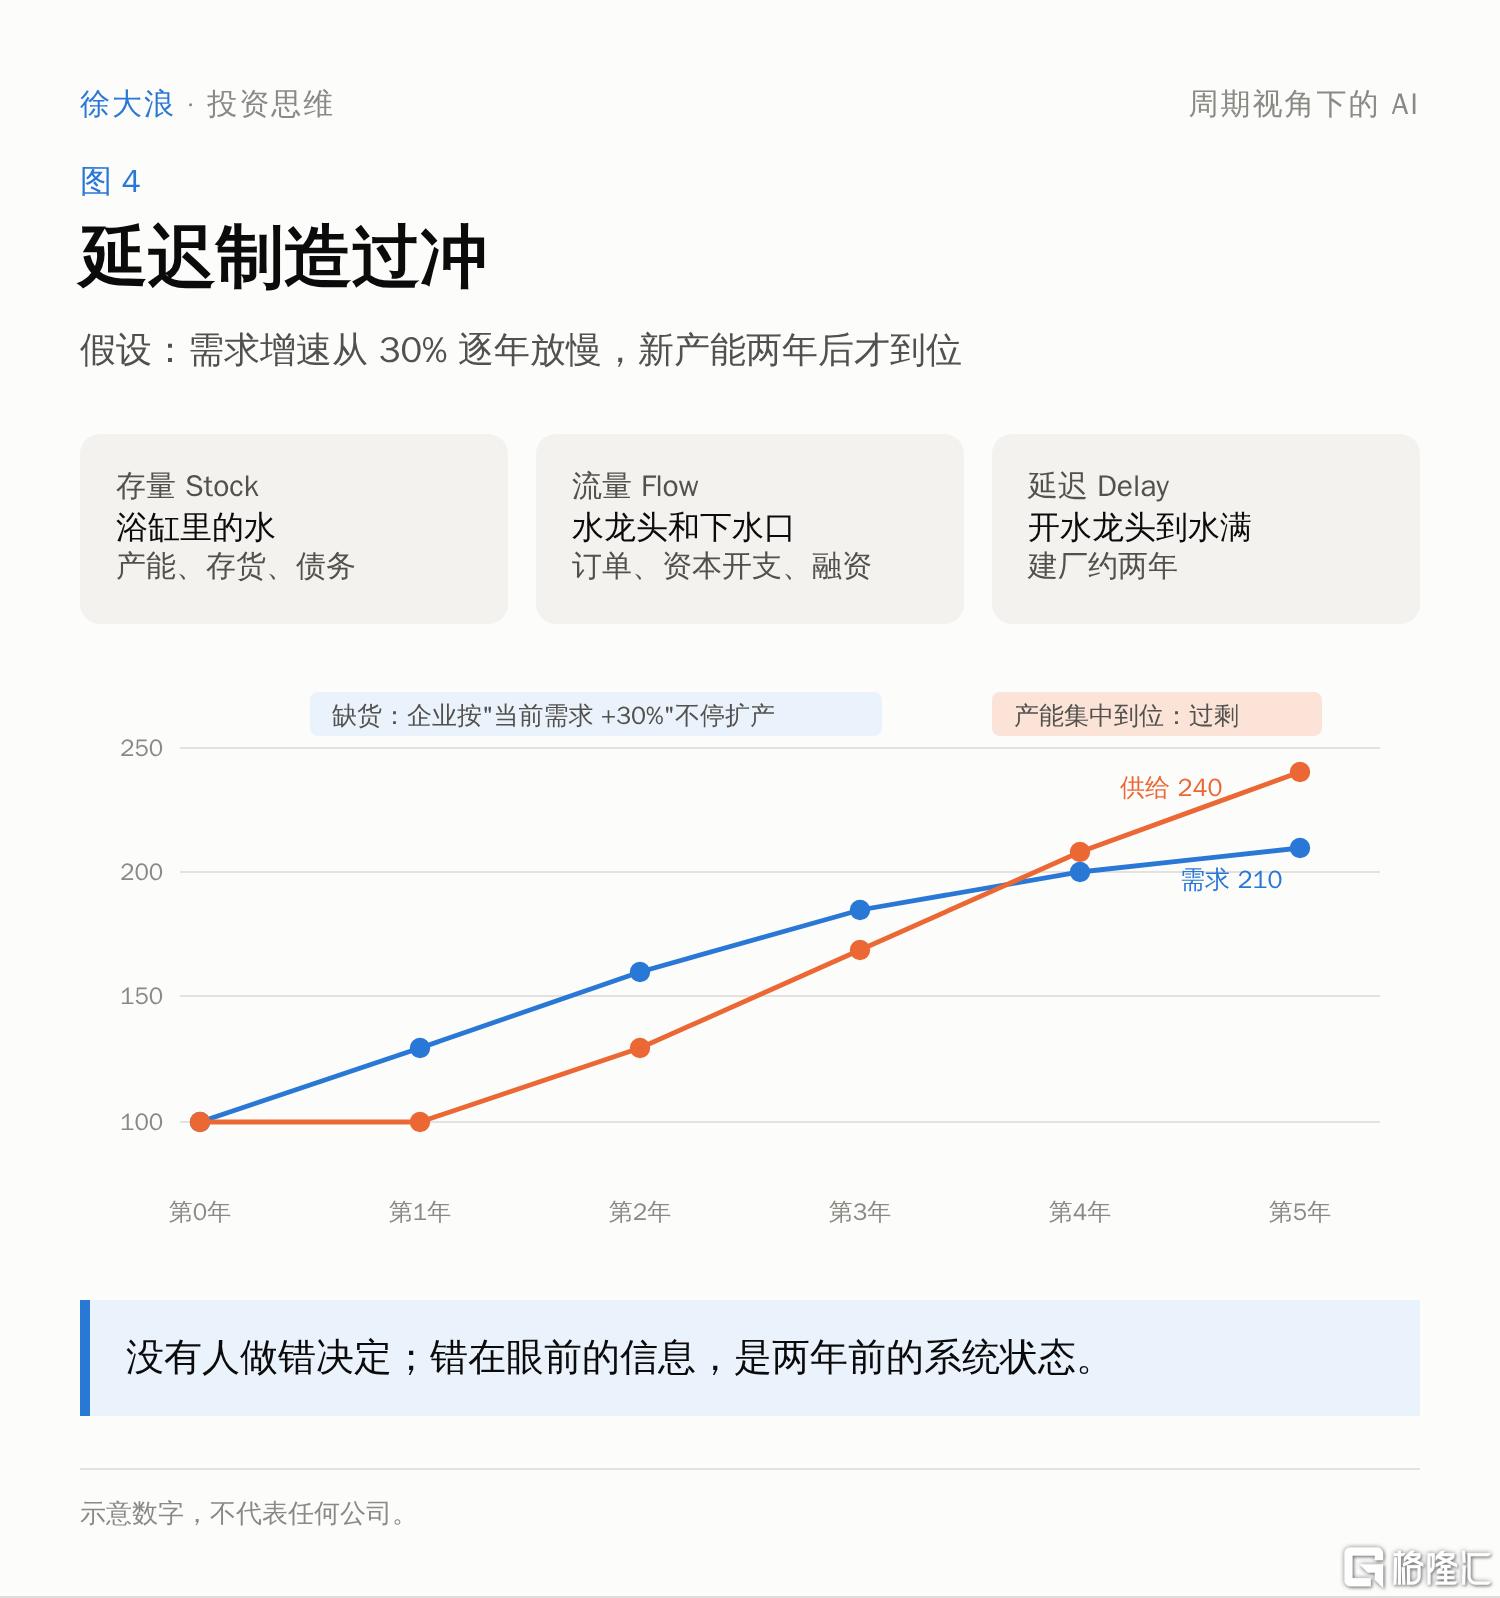
图4|浴缸模型:存量、流量和延迟
我这季的研判里,处处能看到"存量在积累"。
中际旭创的存货到了 239 亿元,存货周转天数约 147 天;预付给上游的料款,从年初 2 亿涨到了 35 亿。它在用利润给上游垫钱,锁住紧缺的芯片和光源。只要需求在,这笔钱都会回来;需求一旦转弱,它就是最先暴露的那部分存量。
亚马逊三季度单季资本开支 759 亿美元,过去 12 个月自由现金流是 −424 亿。服务器按五到六年折旧,这一批钱要到 2027–28 年才会集中走进利润表。今天的流量,会变成明天的存量负担。
2. 两个飞轮:油门和刹车
写微软那篇文章时,我问过一个问题:"AI 越成功,微软为什么反而越需要花钱?"
当时我画了两条链。一条是增长链:需求 → 资本开支 → 产能 → 收入。另一条是资本链:资本开支 → 投入资本 → 折旧 → 自由现金流 → ROIC。
现在回头看,我当时研究的其实就是两个回路的拉扯:增长链是油门,资本链是刹车。只是那时还没有给它这个名字。
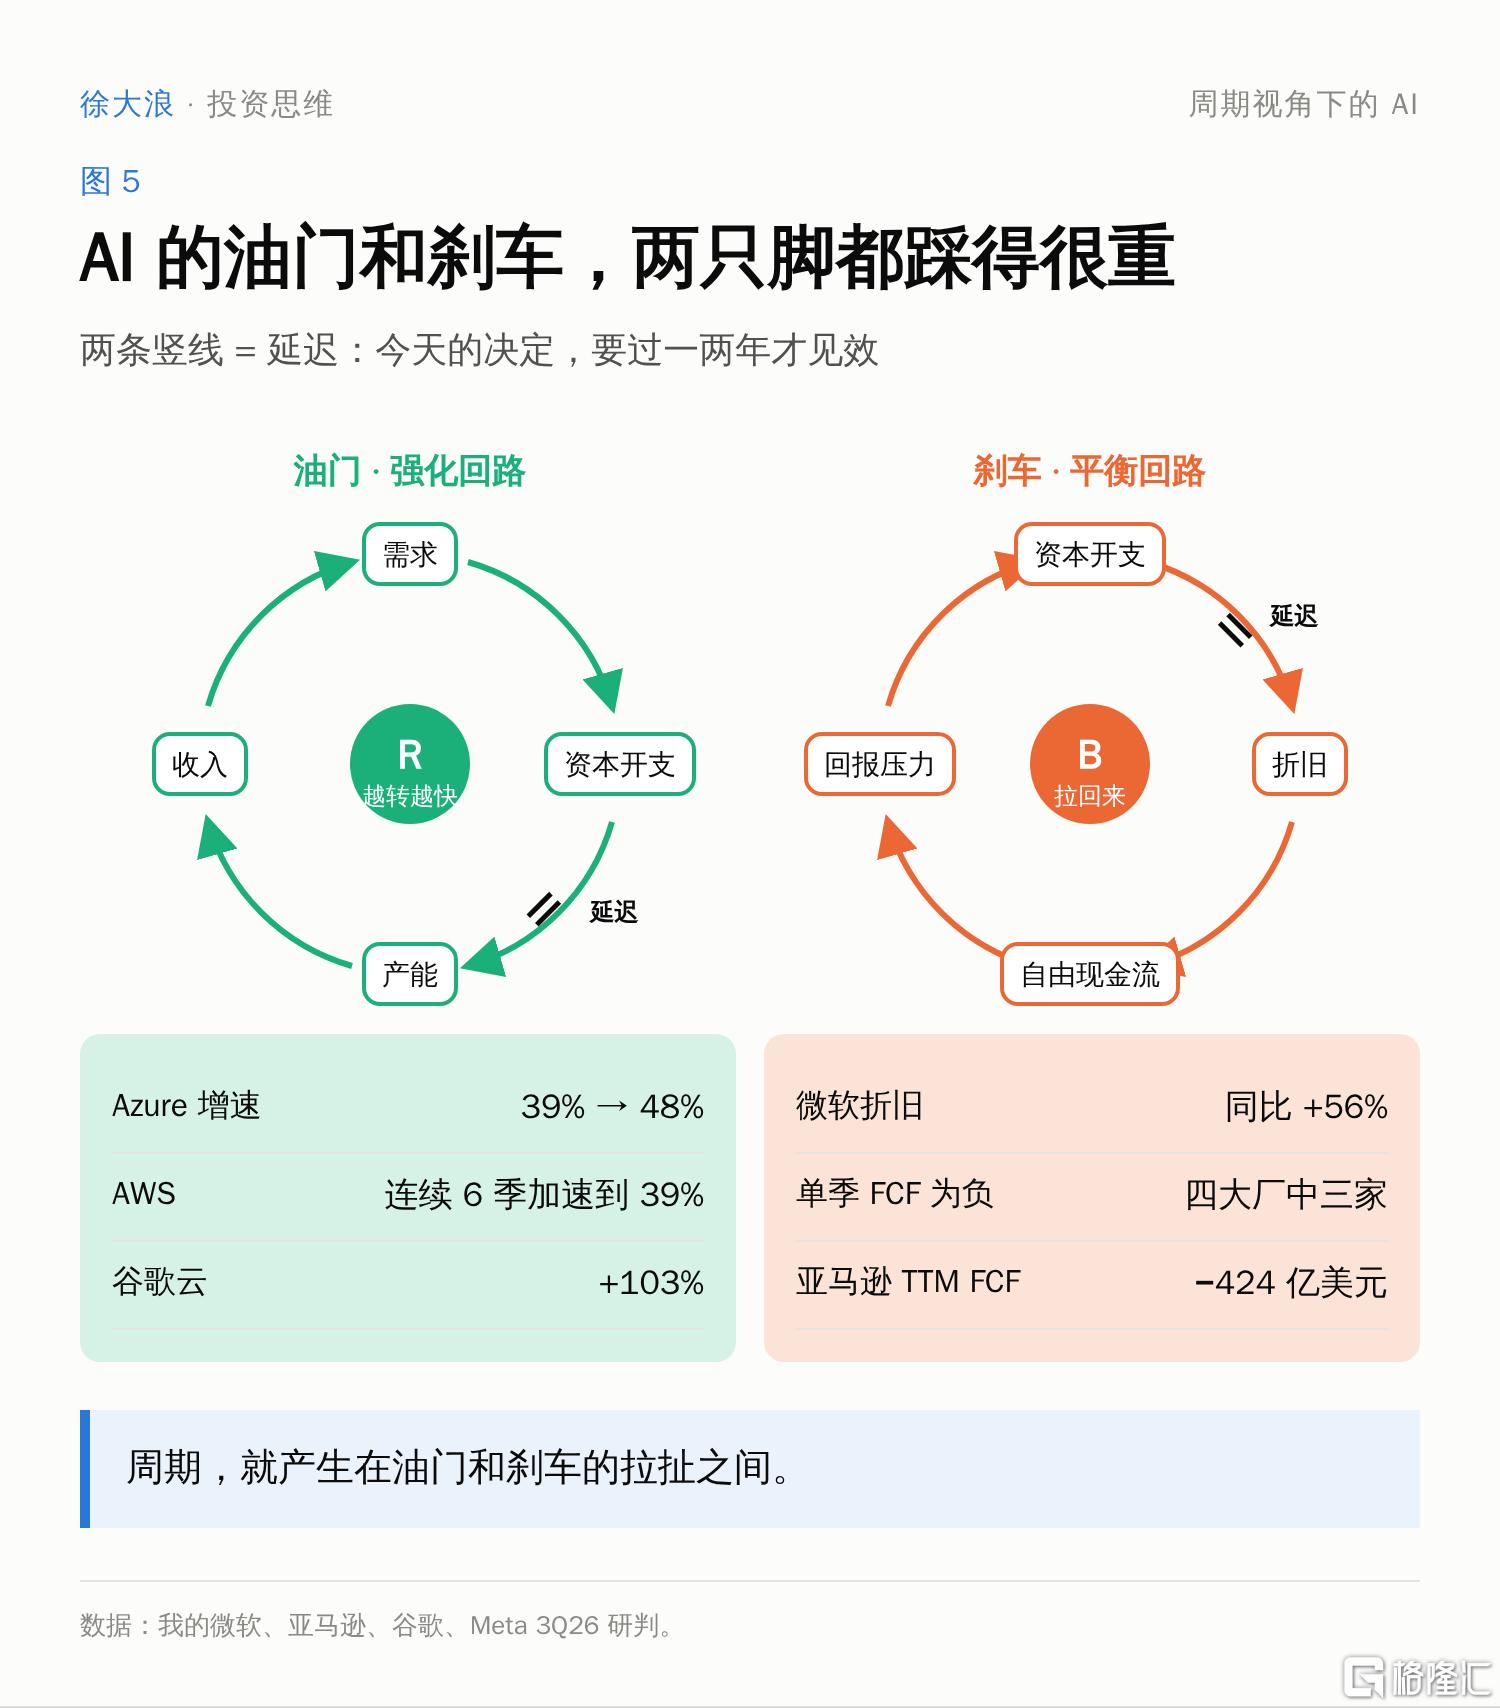
图5|AI 的油门和刹车:两个回路
用这一季的数字看,两只脚都踩得很重。
油门还在用力:Azure 增速从 39% 一路到 48%,下季度指引 49–50%;亚马逊 AWS 连续 6 个季度加速到 39%;谷歌云收入 +103%。三家的积压订单加起来约 1.8 万亿美元。
刹车也开始起作用:谷歌本季多出来的 78 亿收入,几乎全部被硬件成本、折旧和研发吃掉,营业利润比上季度还少了 2 亿;微软折旧同比 +56%,远快于收入;四家大厂里有三家单季自由现金流是负的,只有微软还是正的。
3. 不是一个周期,而是多个周期叠加
真正高级的周期思维,不是看懂一个周期,而是看懂多个不同转速的齿轮同时在转。
技术的齿轮转得最慢,以几十年计;资本开支的齿轮是三到十年;库存和价格是一到四年;资金和估值以月和年计;情绪和仓位以天和月计。
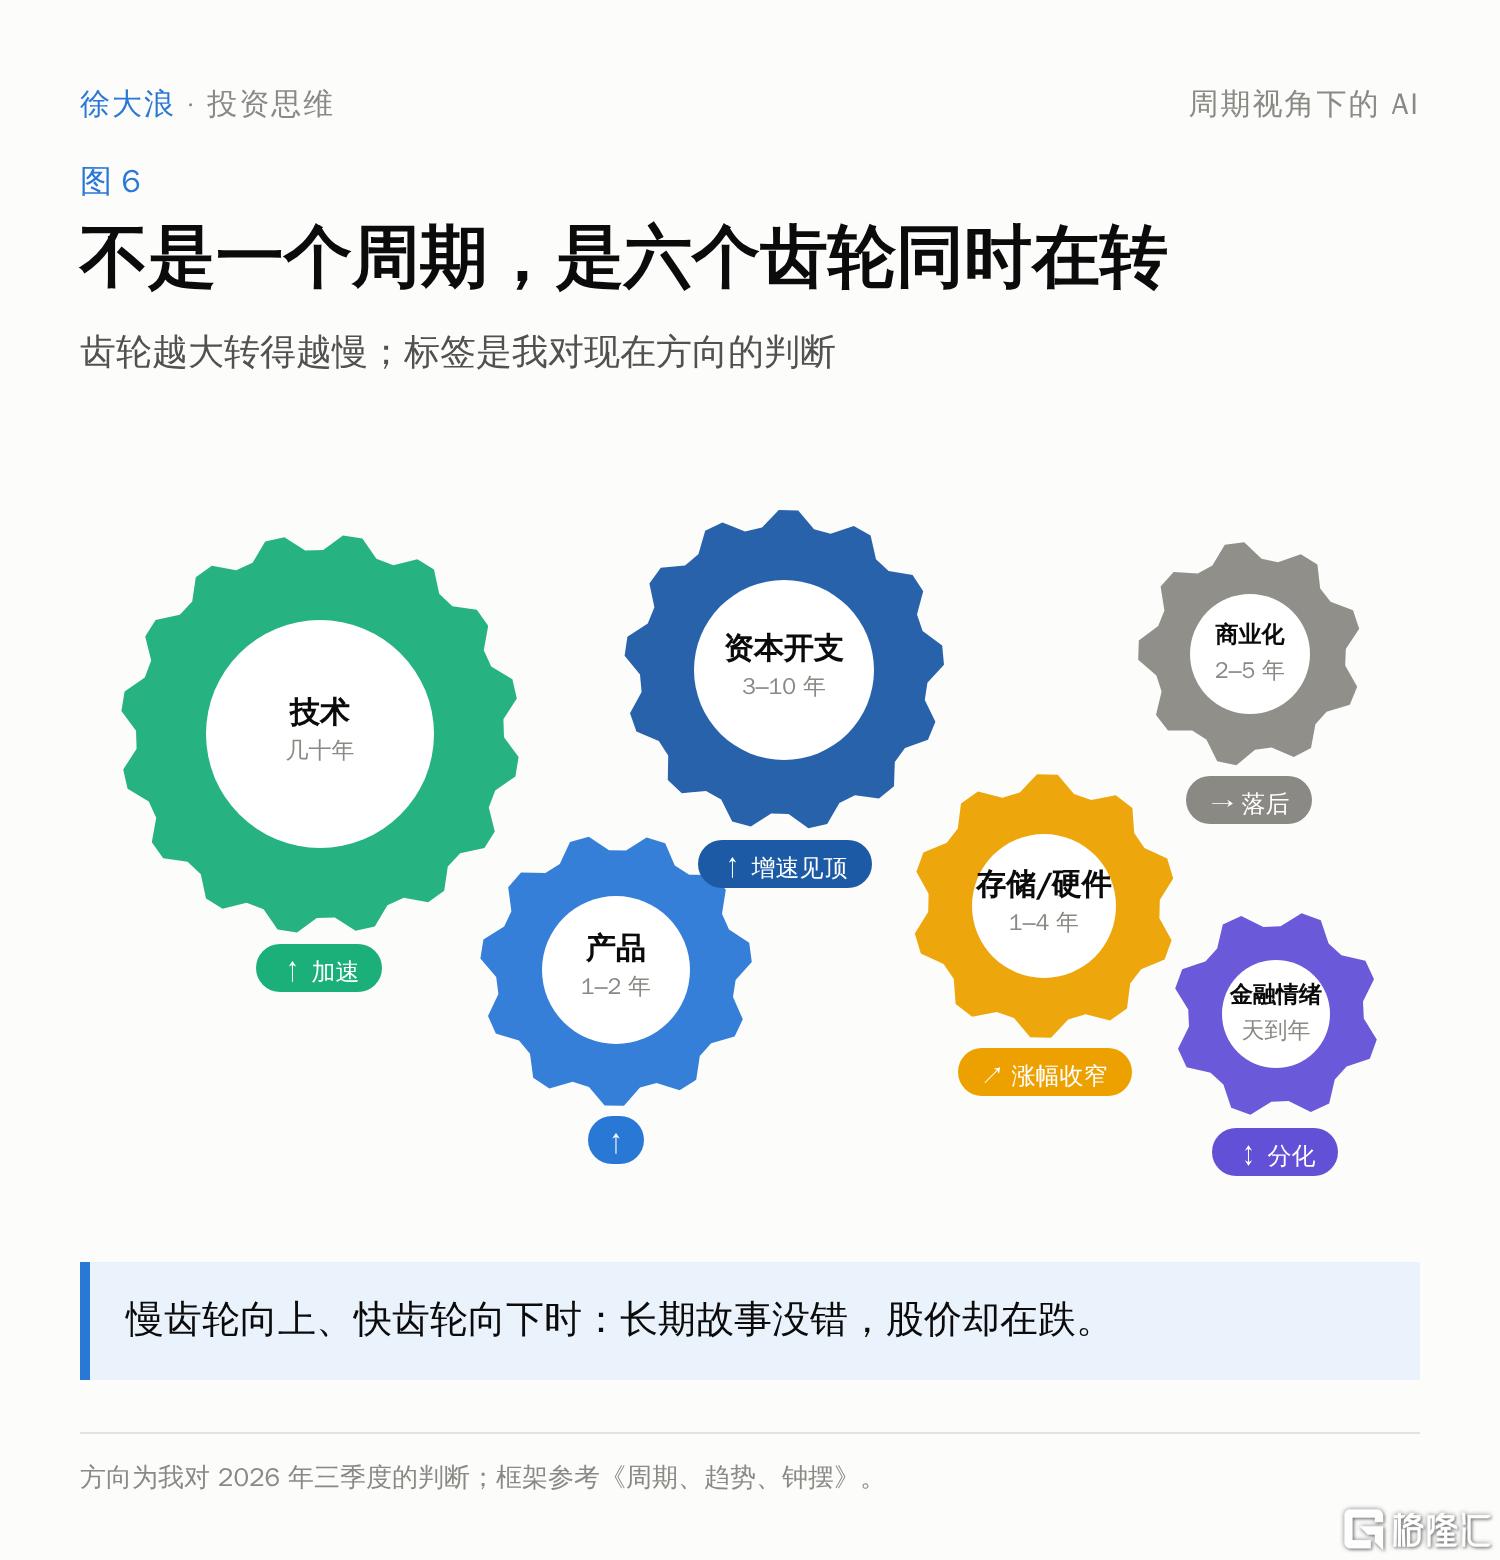
图6|AI 的六个齿轮:技术、产品、资本开支、半导体、商业化、金融
慢齿轮向上、快齿轮向下的时候,就会出现最让人迷惑的状态:长期故事没有错,股价却在暴跌。海力士今年 6 月到 10 月就是这样。
还有一个关键概念:相位差。AI 链条上的各环节并不同步。GPU 最先爆发,存储、光模块、电力随后,应用层的利润最后才出现。真正的研究能力,是判断这条链上每一个齿轮转到了哪里。
相位差里藏着一个"技术窗口"。大厂今天买的服务器,大约按五到六年折旧。也就是说,2026 年花下去的钱,要在 2031 年前后靠 AI 应用的收入赚回来。模型能力、推理成本、企业愿不愿意付费,这几件事必须在这个窗口里落地。落地早于窗口,资本开支就是投资;落地晚于窗口,资本开支就变成了过剩产能。更麻烦的是,技术进步本身会让上一代设备更快地失去经济性,所以真实的窗口可能比折旧年限还短。这也是为什么我说资本开支有周期:它不是在赌 AI 会不会成功,而是在赌 AI 什么时候成功。
齿轮之间还会互相挤压。瑞芯微是我这季看到最清楚的例子:AI 数据中心的扩张把上游的料抢走了,PCB 缺货、存储涨价,反过来挤压了消费电子这条周期。瑞芯微三季度收入环比下降 5.9%,存货天数从 158 天涨到 207 天,公司自己也写了"终端销售市场在调整消化"。可就在同一周,它的股价因为"端侧 AI"的消息连续涨停。
一家公司身上,同时有三个时钟:数据中心的周期在抢料,消费电子的周期在消化,情绪的钟摆在追高。
把这些零件、飞轮和齿轮组装起来,就是我说的周期树。

1. 周期树是什么
我把一个研究对象画成一棵树。根是趋势,比如 AI 的渗透率;主干是资本开支周期;树枝是各层周期,包括技术、硬件、云平台、应用、金融;叶子是每根树枝上的领先指标。
画这棵树,我每次都走同样的五步:
(1)根还在长吗?(趋势有没有变)
(2)每根枝上,什么在积累?(存量:产能、存货、债务、估值)
(3)流量往哪边走?(订单、资本开支、融资是在加速还是减速)
(4)哪个回路占上风?(油门还是刹车)
(5)最大的延迟在哪?(结果会在多久之后出现)
因为每次都是同样的五步,它慢慢就从一个方法,变成了一条固定的思维路径。
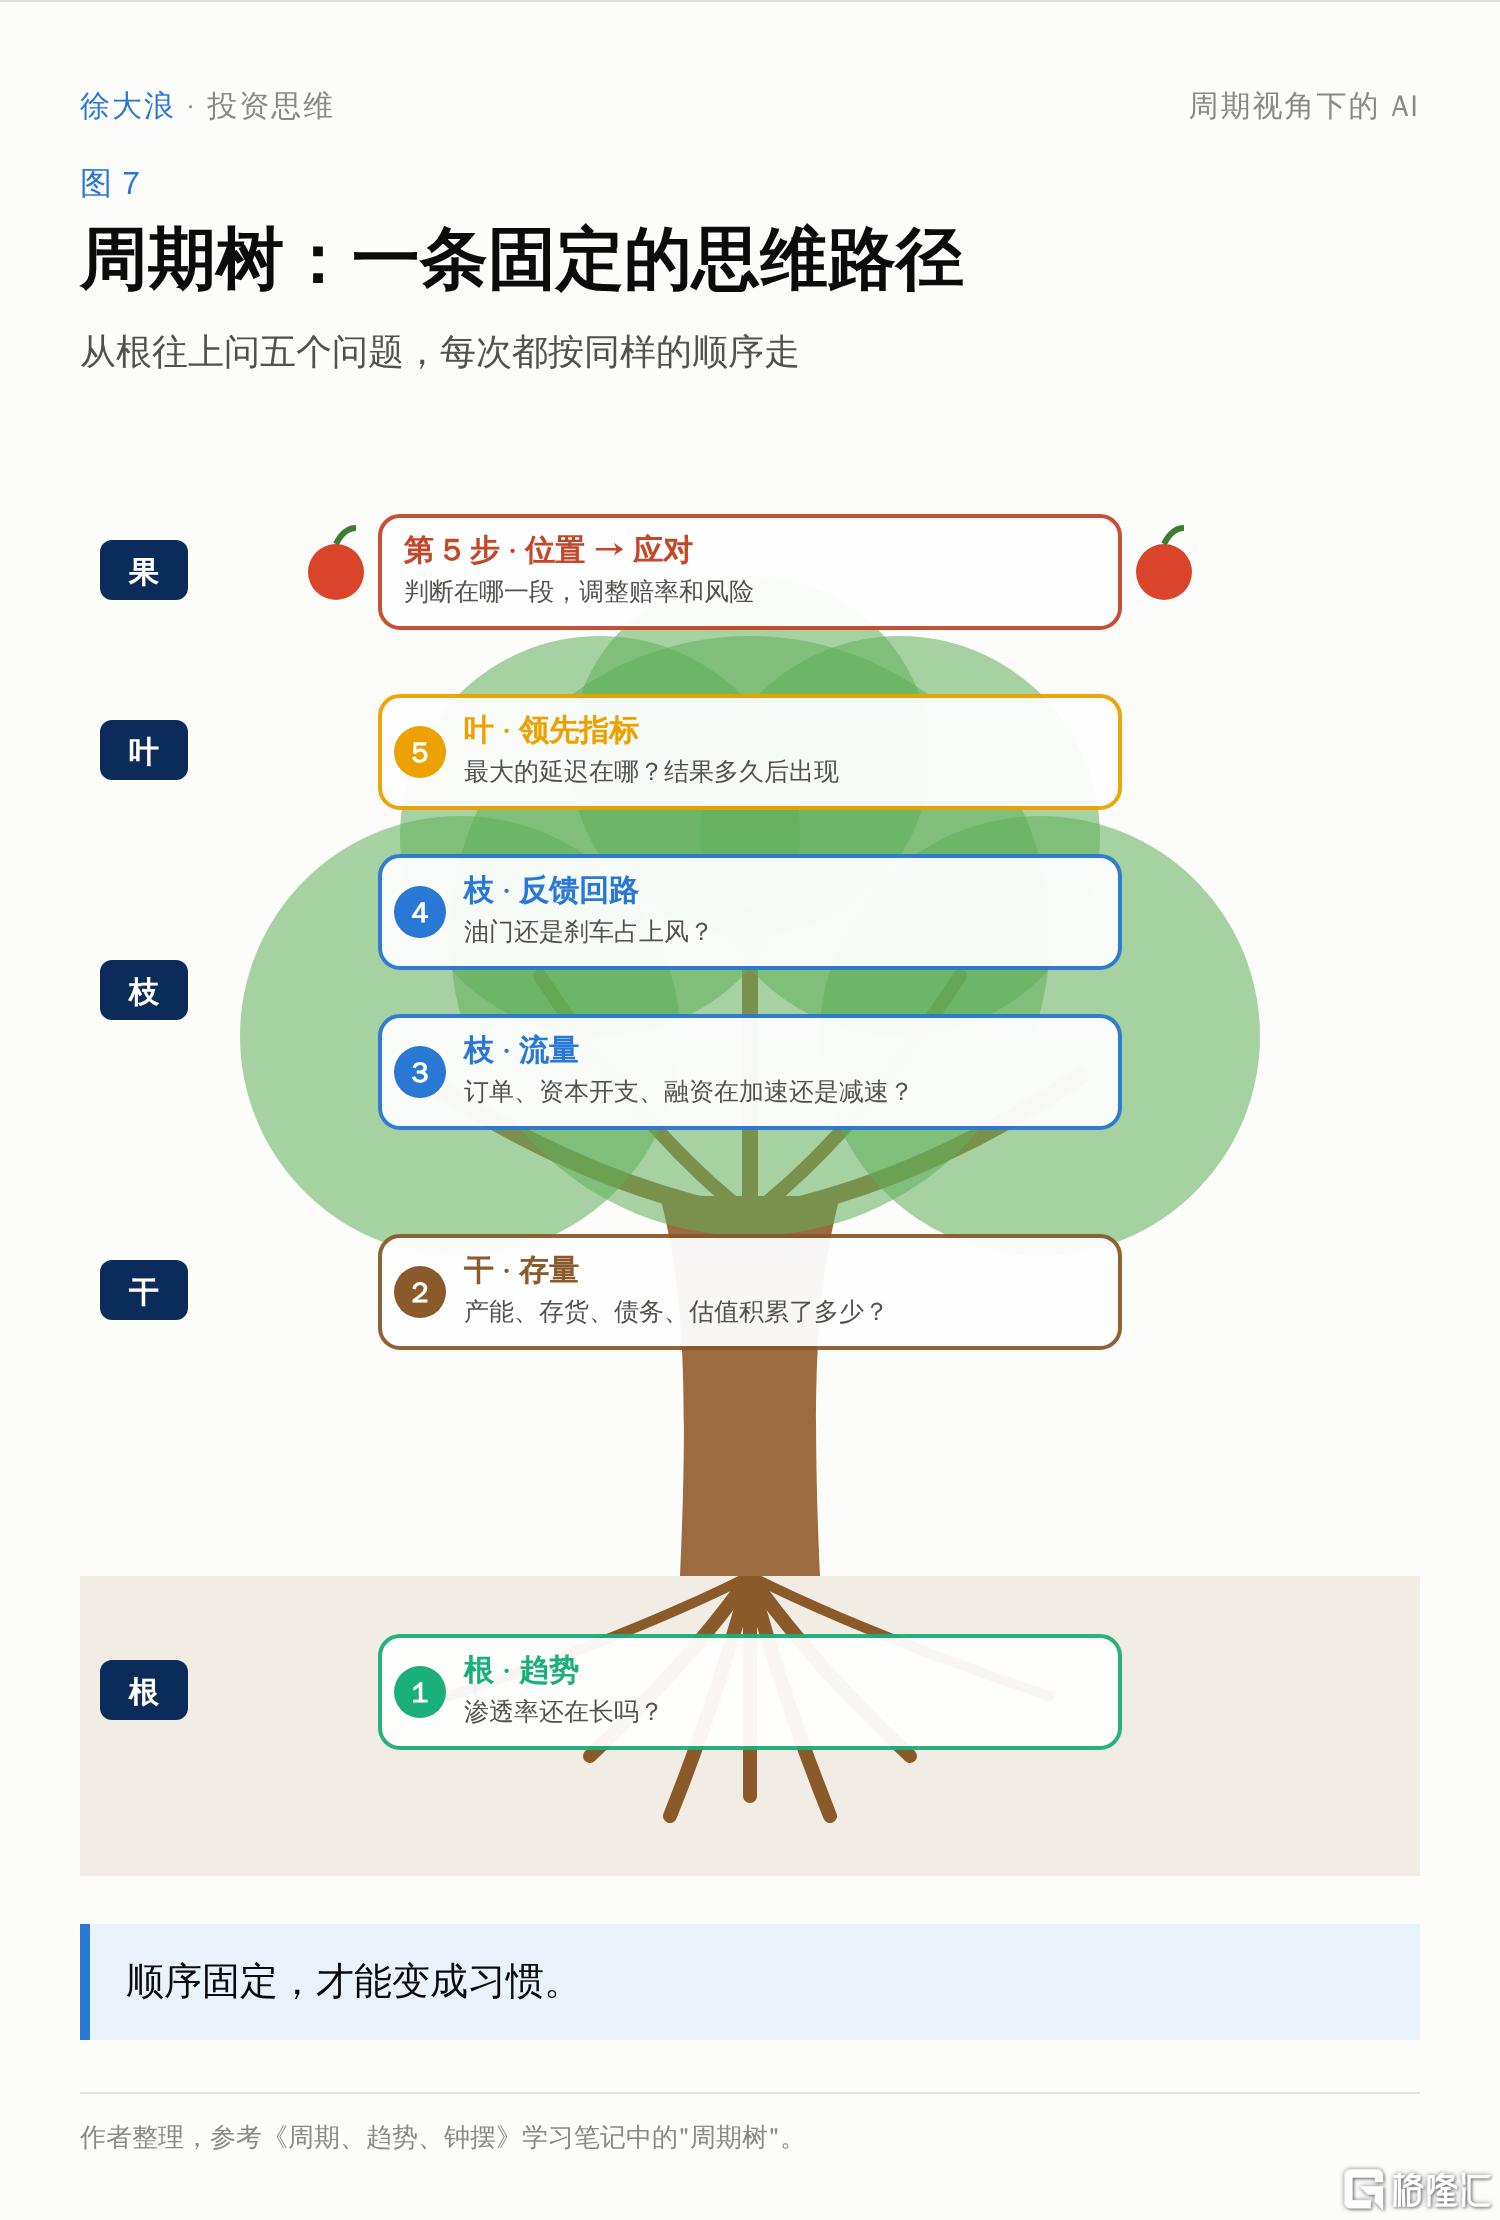
图7|周期树:一条固定的思维路径
2. 领先指标是谁,怎么判断
领先指标为什么能领先?用前面的零件解释:领先指标通常是"流量",结果通常是"存量"或者"存量的产出",两者之间隔着延迟。所以订单领先收入,资本开支领先产能,价格涨幅的变化领先利润,融资条件领先投资。
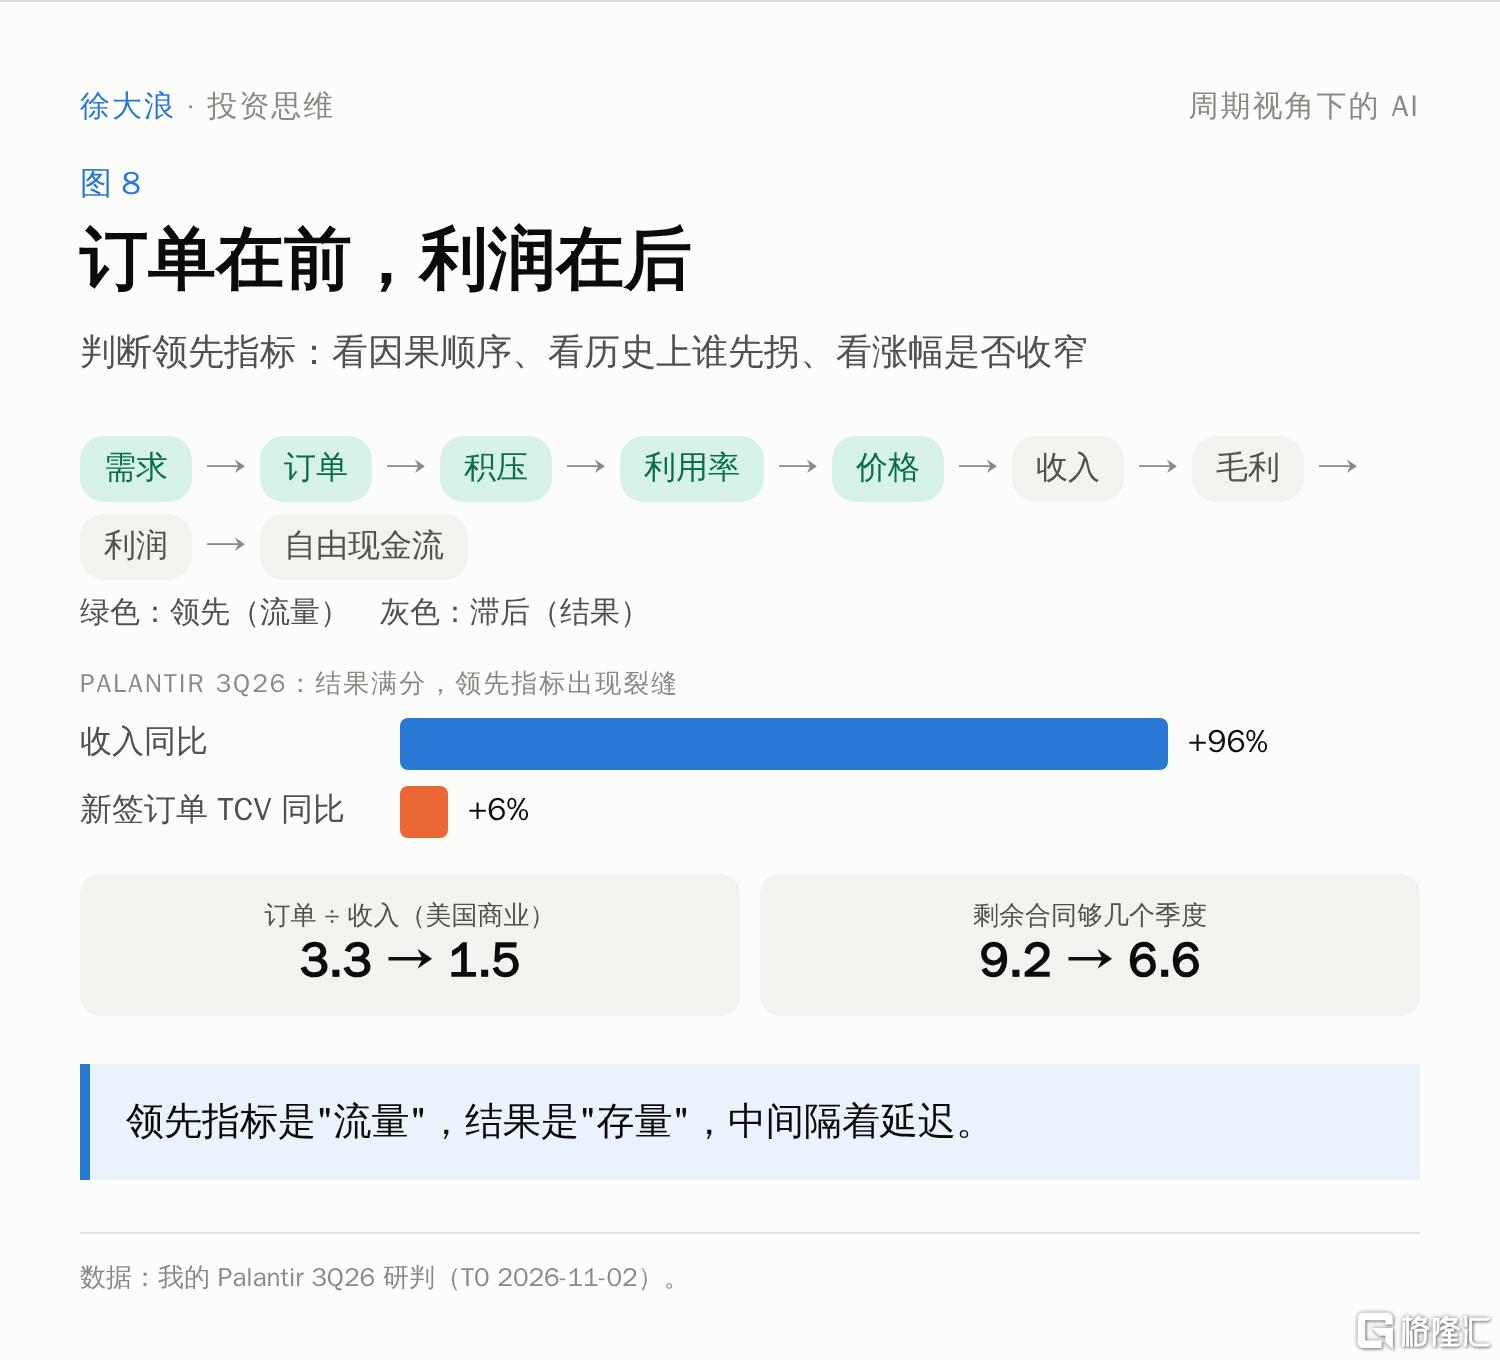
图8|一条链看懂领先和滞后:订单在前,利润在后
判断一个指标是不是真的领先,我用三条检验:
(1)它在因果链上是不是排在前面?
(2)历史上它有没有先拐过?比如 2018 年,海力士股价比利润早一个季度见顶。
(3)我看的是"水平",还是"变化率"?很多时候真正领先的是涨幅有没有在收窄,而不是"还在不在涨"。
(4)它的质量靠不靠得住?订单可以取消、延期、改短,所以订单领先收入的前提,是订单本身是真的。
这季最好的教材是 Palantir。它的收入 +96%,连续四个季度加速,利润率和现金流都创新高。但新签订单 TCV 只增长了 6%,订单与收入之比从一年前的 3.3 降到 1.5,剩余合同只够约 6.6 个季度的收入,一年前还有 9.2 个季度。
结果变量全部满分,领先变量第一次出现裂缝。公司的解释是"新合同期限变短了"。这是一个可以检验的说法:如果属实,接下来一两个季度新签订单会快速回升。
第二个例子是中际旭创。客户已经给了 2027 年的确定订单,所以 2027 年看得比较清楚。真正的领先指标,是"2028 年大客户给不给增长指引",会在今年底到明年一季度陆续出来。领先指标不一定是一个数字,也可能是下一年订单的能见度。
3. 把 12 份研报挂到同一棵树上
现在回到开头的命题:AI 到底有没有泡沫?
我把 12 家公司按产业链从上游到下游挂到树上,每根树枝只问一个问题:这里的钱,是已经到手了,还是还在路上?
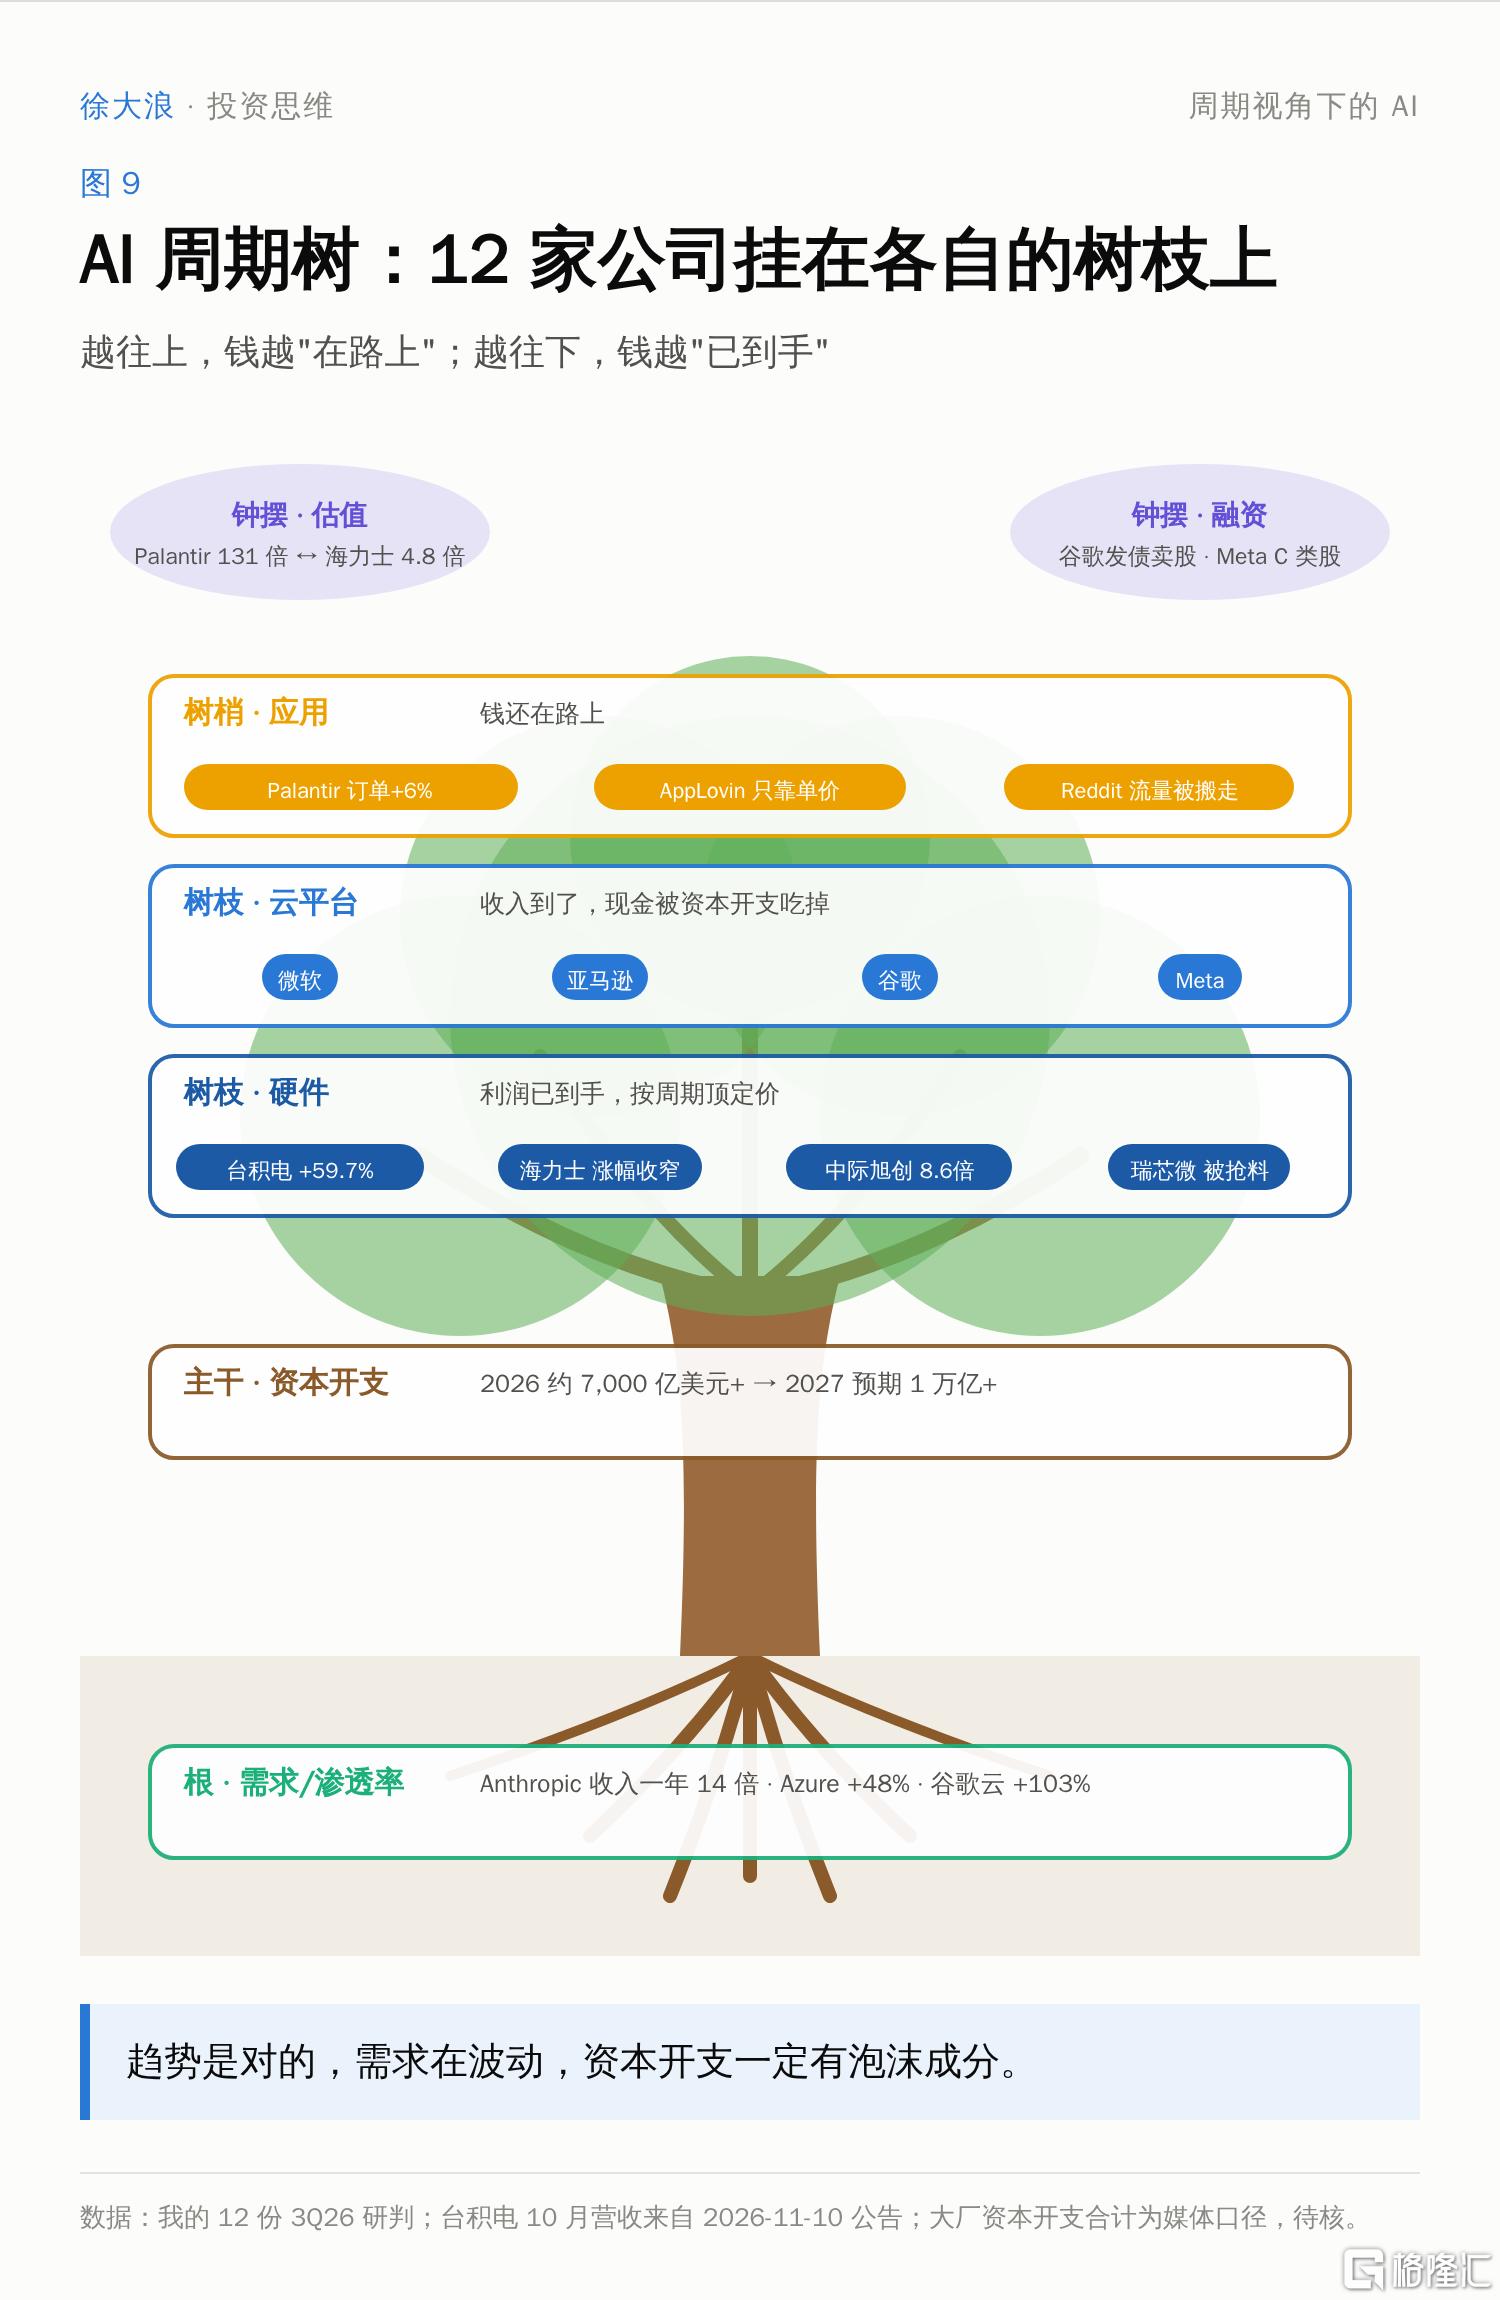
图9|AI 周期树:12 家公司挂在各自的树枝上
把每根枝的领先指标和读数列出来,是这样一张表:
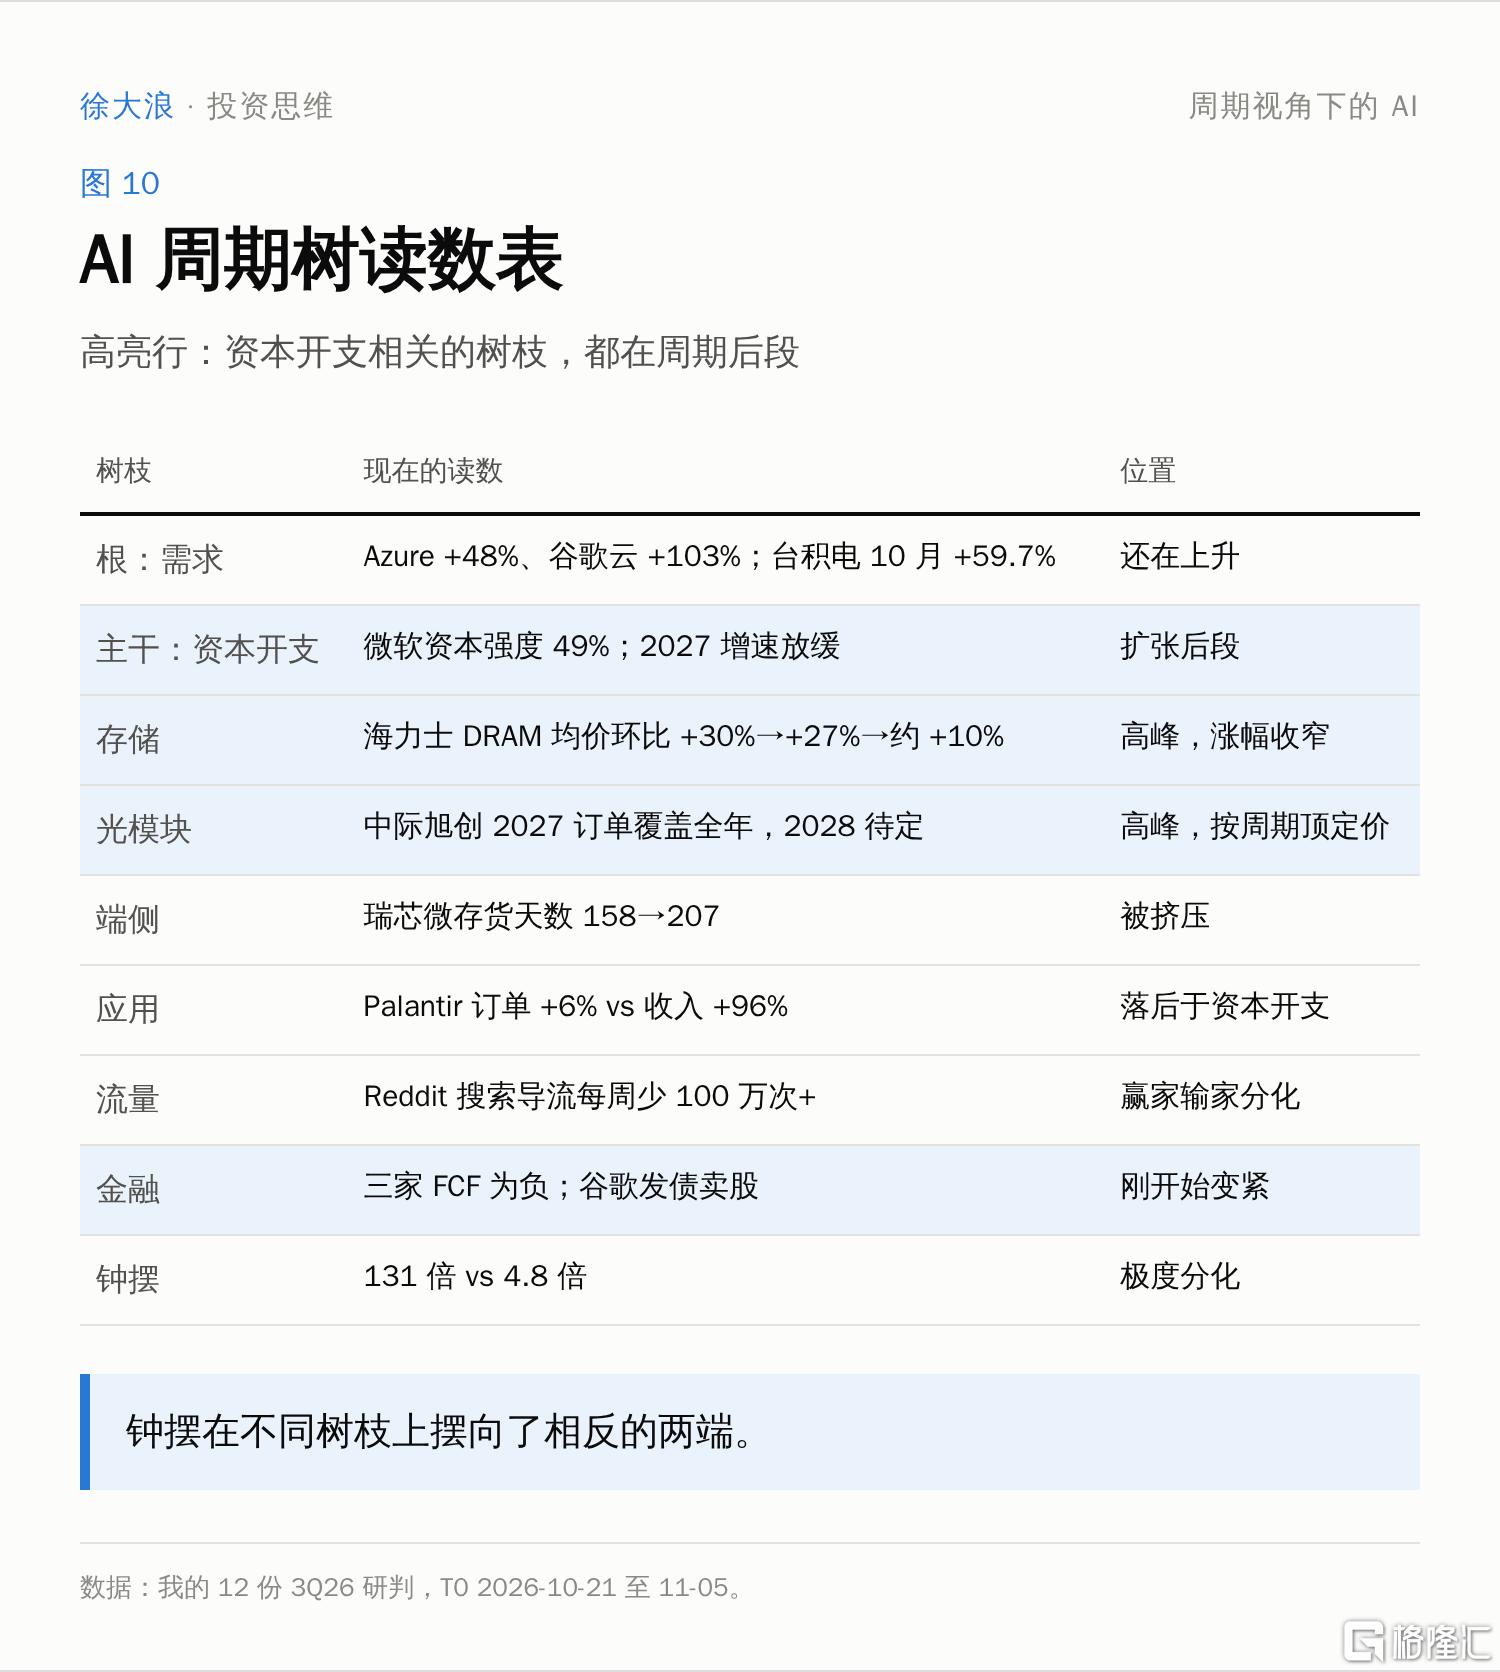
图10|AI 周期树读数表
这张表读下来,最反直觉的一点是:泡沫论把 AI 当成一个整体,可是钟摆在不同树枝上摆向了相反的两端。市场对"利润已经到手"的硬件环节,按周期顶给低倍数;对"利润还在未来"的应用环节,按趋势给高倍数。
所以这棵树给出的回答是四句话:
趋势是对的。渗透率在提高,需求和收入是真的,台积电和三朵云的收入还在加速。
需求已经开始波动。Palantir 的新签订单跟不上收入,瑞芯微的终端在消化库存,Reddit 的流量被 AI 搜索搬走。同样是"AI 需求",不同树枝上的方向已经不一样了。
资本开支一定有泡沫成分。投入的速度远快于收入能证明的速度:四大厂有三家自由现金流为负,谷歌停回购去发债卖股,Meta 为融资新设 C 类股,2027 年合计预期还要再加到 1 万亿美元以上。硬件那几根枝的利润是真实的,但市场已经在按周期顶给它们定价(海力士 4.8 倍、中际旭创 8.6 倍)。
说得再准确一点,"AI 有没有泡沫"其实是三个不同的问题:
(1)需求有没有泡沫?从这 12 份研报看,没有。云收入、芯片代工收入、模型公司收入都是真金白银的交易。
(2)资本开支有没有泡沫?有。投入跑在回报前面,大厂开始借钱建设,硬件环节的利润已经被市场按周期顶定价。
(3)股价有没有泡沫?分化。同样挂着 AI 的标签,有的给到 131 倍,有的只有 4.8 倍,要一家一家看价格里已经算进了什么。
所以,承认资本开支有泡沫,不等于要去猜它哪天破。真正有用的问题是:这轮周期走到了哪个阶段,以及在这个阶段我该怎么应对风险。
对照参考资料里的八个阶段(早期 → 扩张 → 繁荣 → 过度投资 → 顶部 → 收缩 → 投降 → 新一轮),我会把 AI 资本开支周期放在"繁荣"和"过度投资"之间:绝对投入还在加速,但还没有出现"供给大于需求"的证据。台积电 10 月营收还在加速,海力士说 HBM 的要货量仍然是供给的两倍以上。
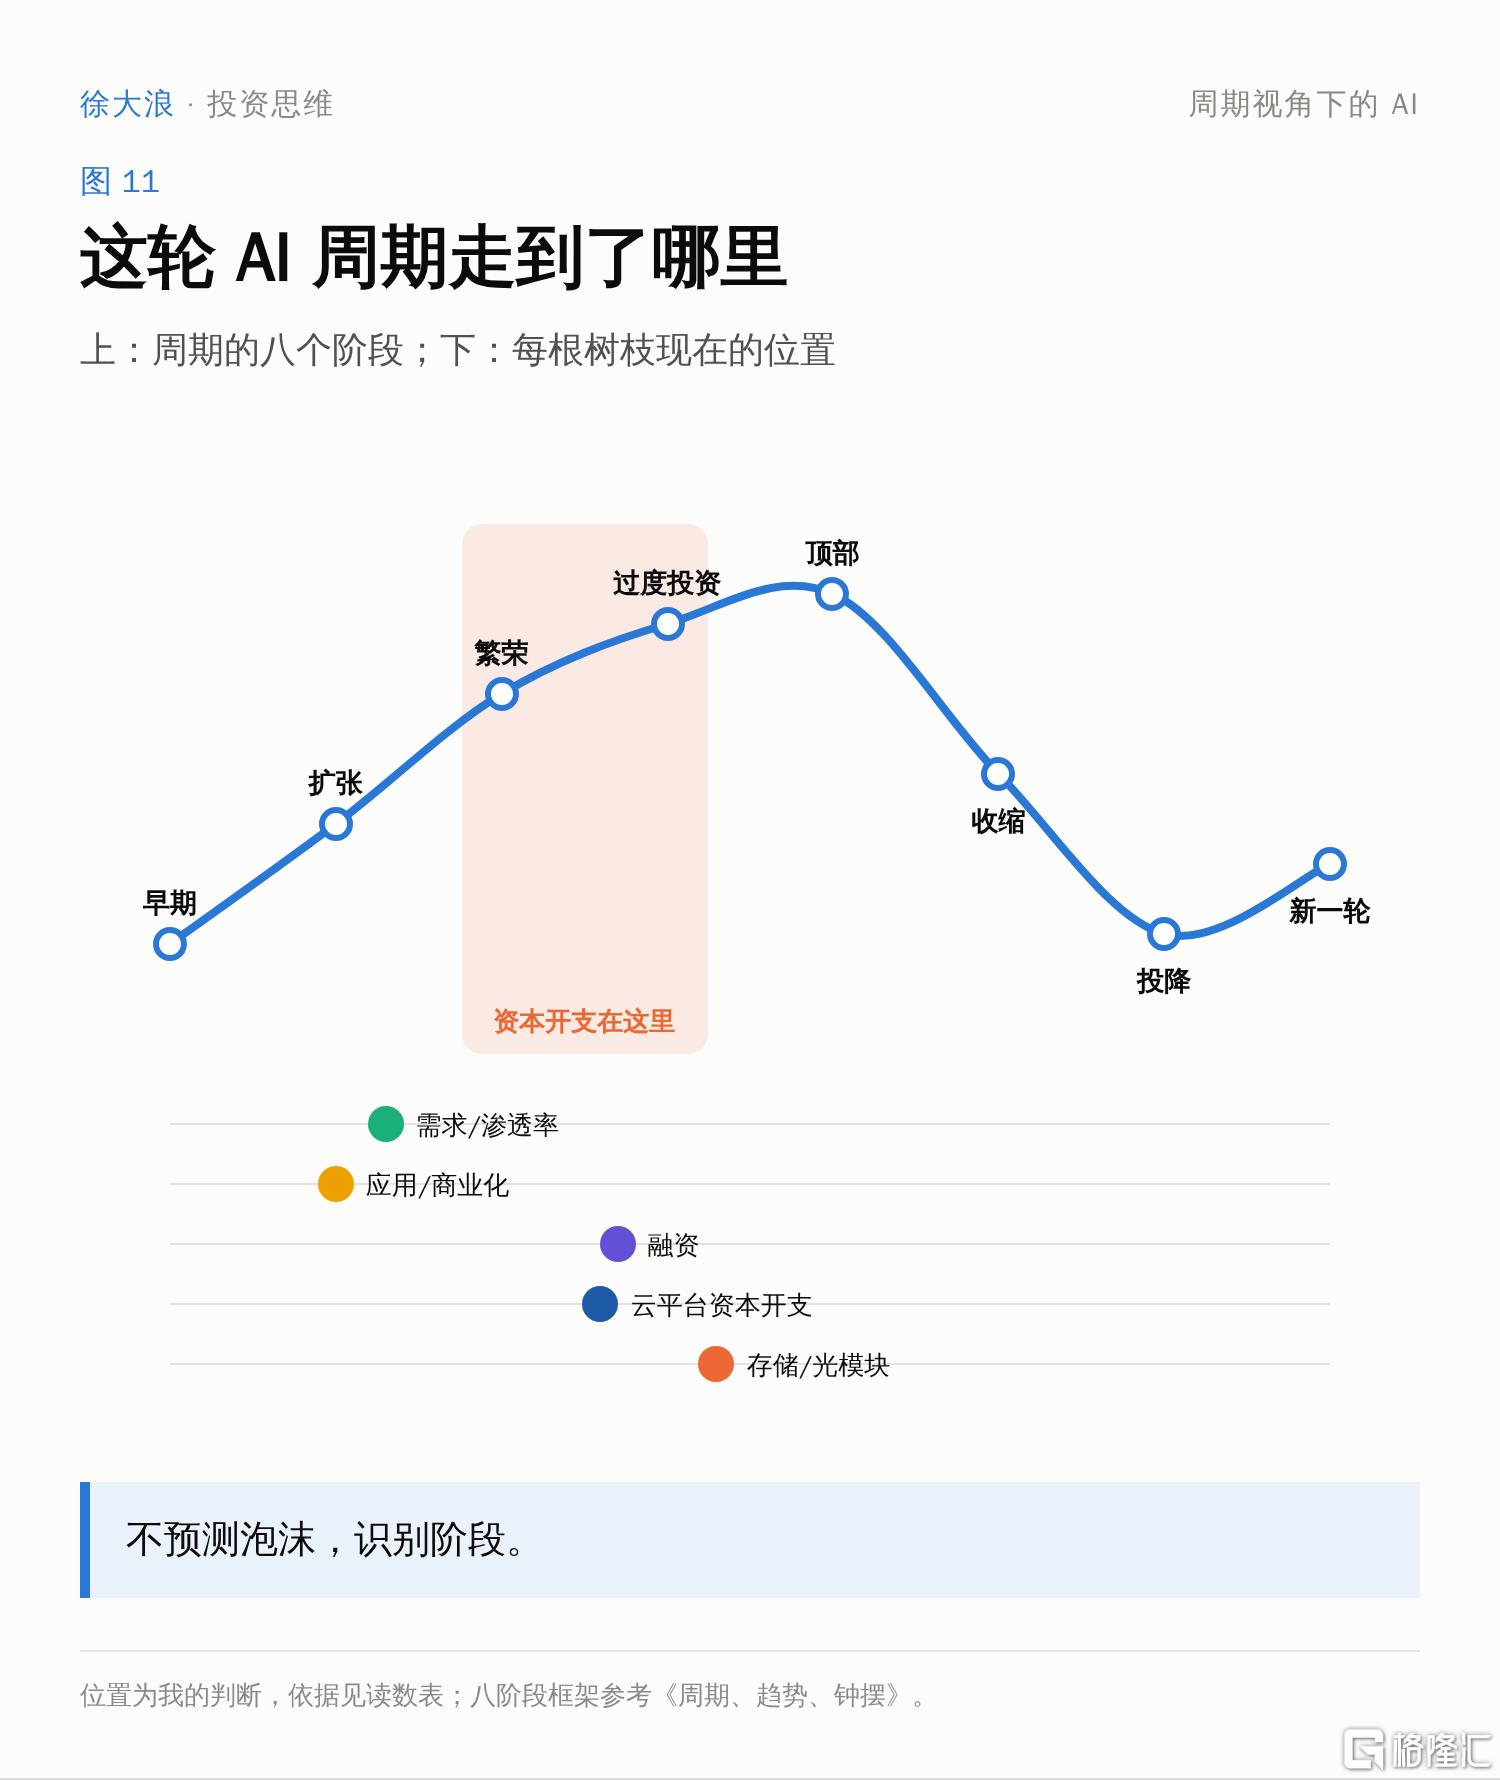
图11|AI 各树枝在八阶段图上的位置
4. 识别阶段之后,怎么应对风险
识别阶段,是为了知道每个阶段该做什么、不该做什么。我把八个阶段压成四段,每段对应一套应对思路(这是思维上的准备,不是买卖建议):
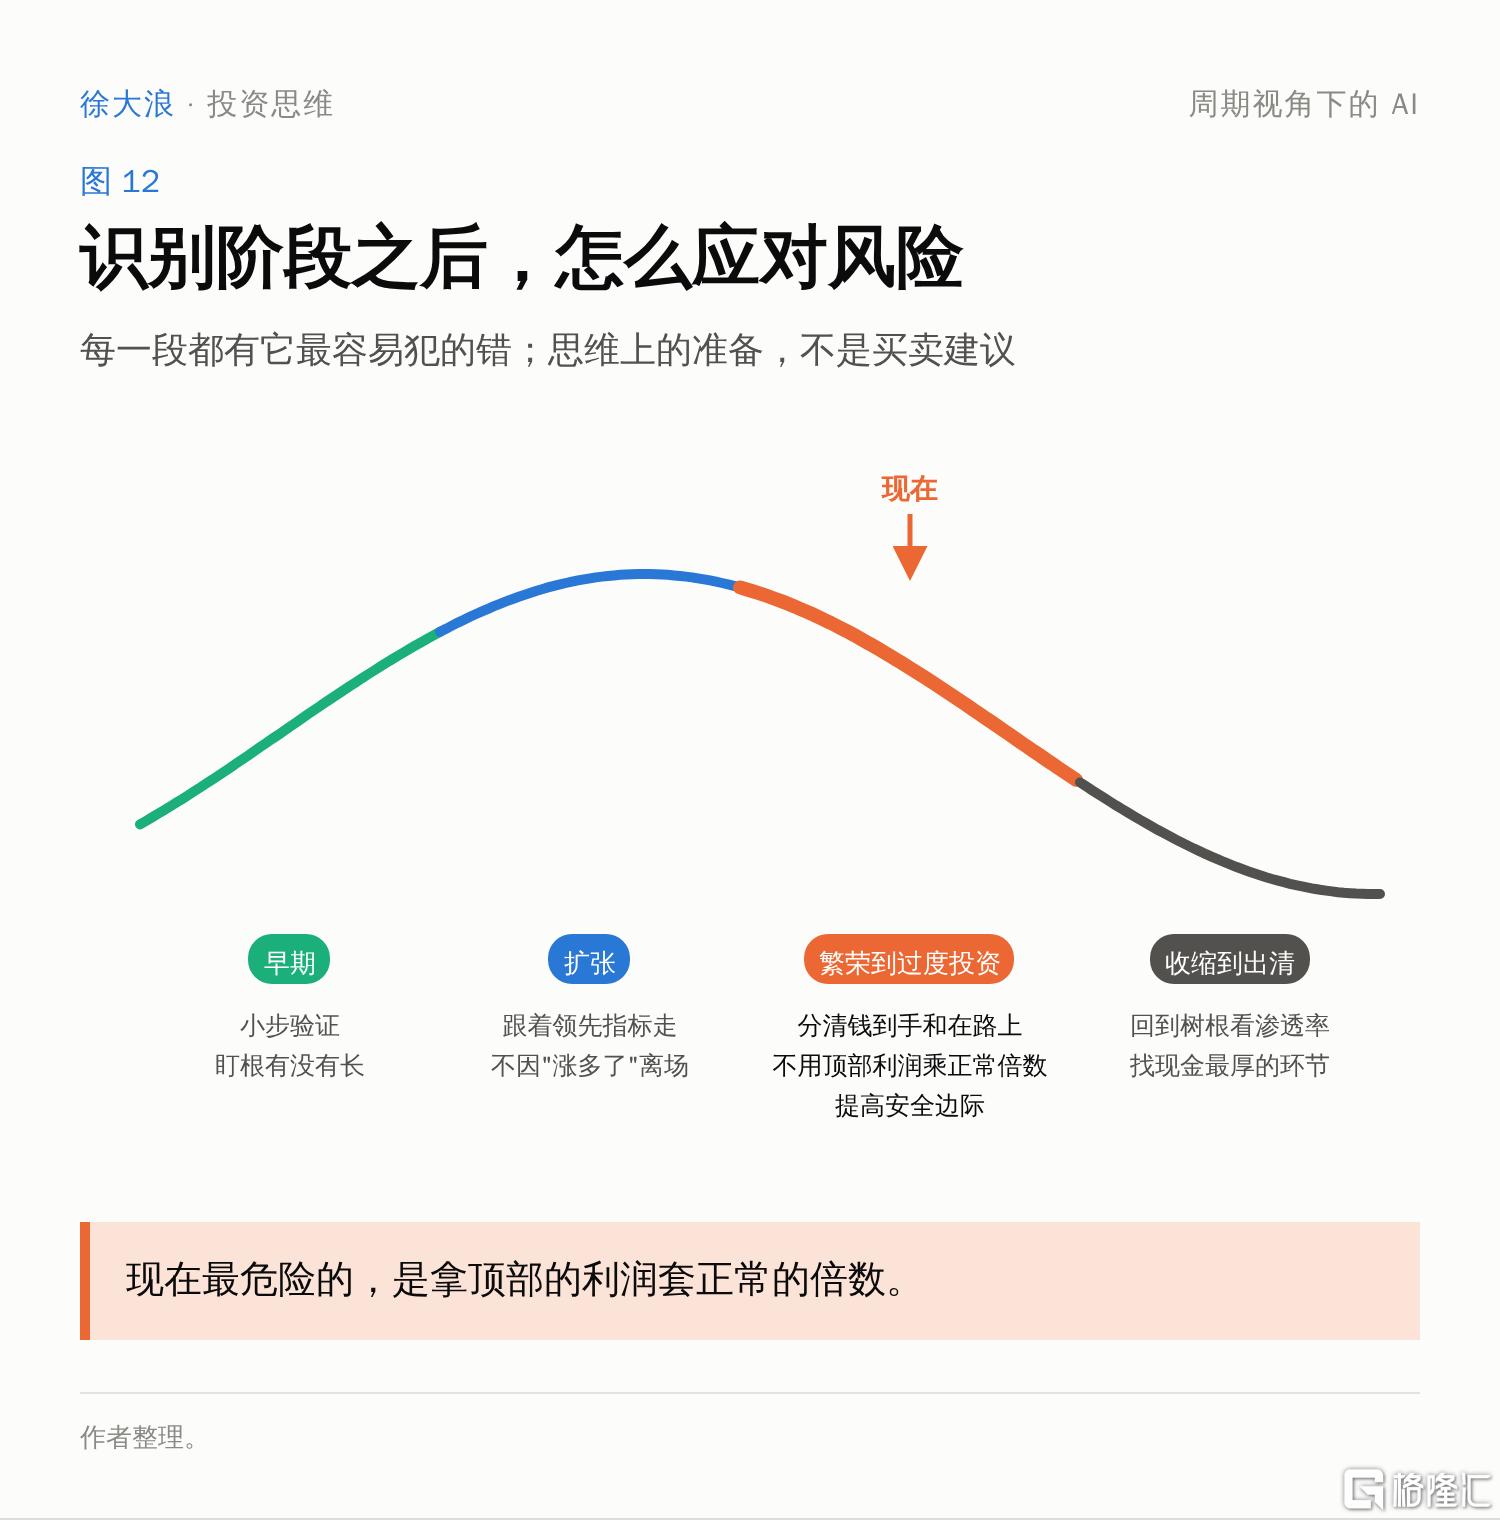
图12|四个阶段和对应的风险应对
现在处在第三段。这一段最危险的,不是"泡沫明天会不会破",而是拿顶部的利润去套正常的倍数,以及用趋势的故事去给还没落地的收入付钱。前者让人在海力士、中际旭创这样的硬件股上觉得"很便宜",后者让人在树梢上觉得"还能涨"。
5. 判断位置,不是预测拐点
马克斯说过,不知道市场什么时候转向,但可以知道钟摆现在偏到了哪一边。我以前以为这是一句谦虚的话,现在才明白它是一句很实用的话:位置变了,赔率就变了。
中际旭创是一个很好的算账例子。现价 480 元,如果市场给它 15 倍市盈率,相当于假设 2027 年收入只比现在的季度水平多 8%;如果给 8 倍,相当于假设收入翻一倍。高盛只把它 2027 年的利润预测下调了 6%,所以市场不是在怀疑它能赚多少,而是不愿为周期顶部的利润付高倍数。这种跌法最难找到底,因为倍数可以一直往下压。
海力士也一样。按 10 月 28 日的价格倒推,市场假设它高峰过后每年营业利润只剩约 91 万亿韩元,大约等于今年一个季度。我的三个情景,悲观、基准、乐观分别对应每股约 75 万、147 万、233 万韩元,现价 148.7 万几乎就等于基准。生意是 A+,赔率只有约 1.1 比 1。
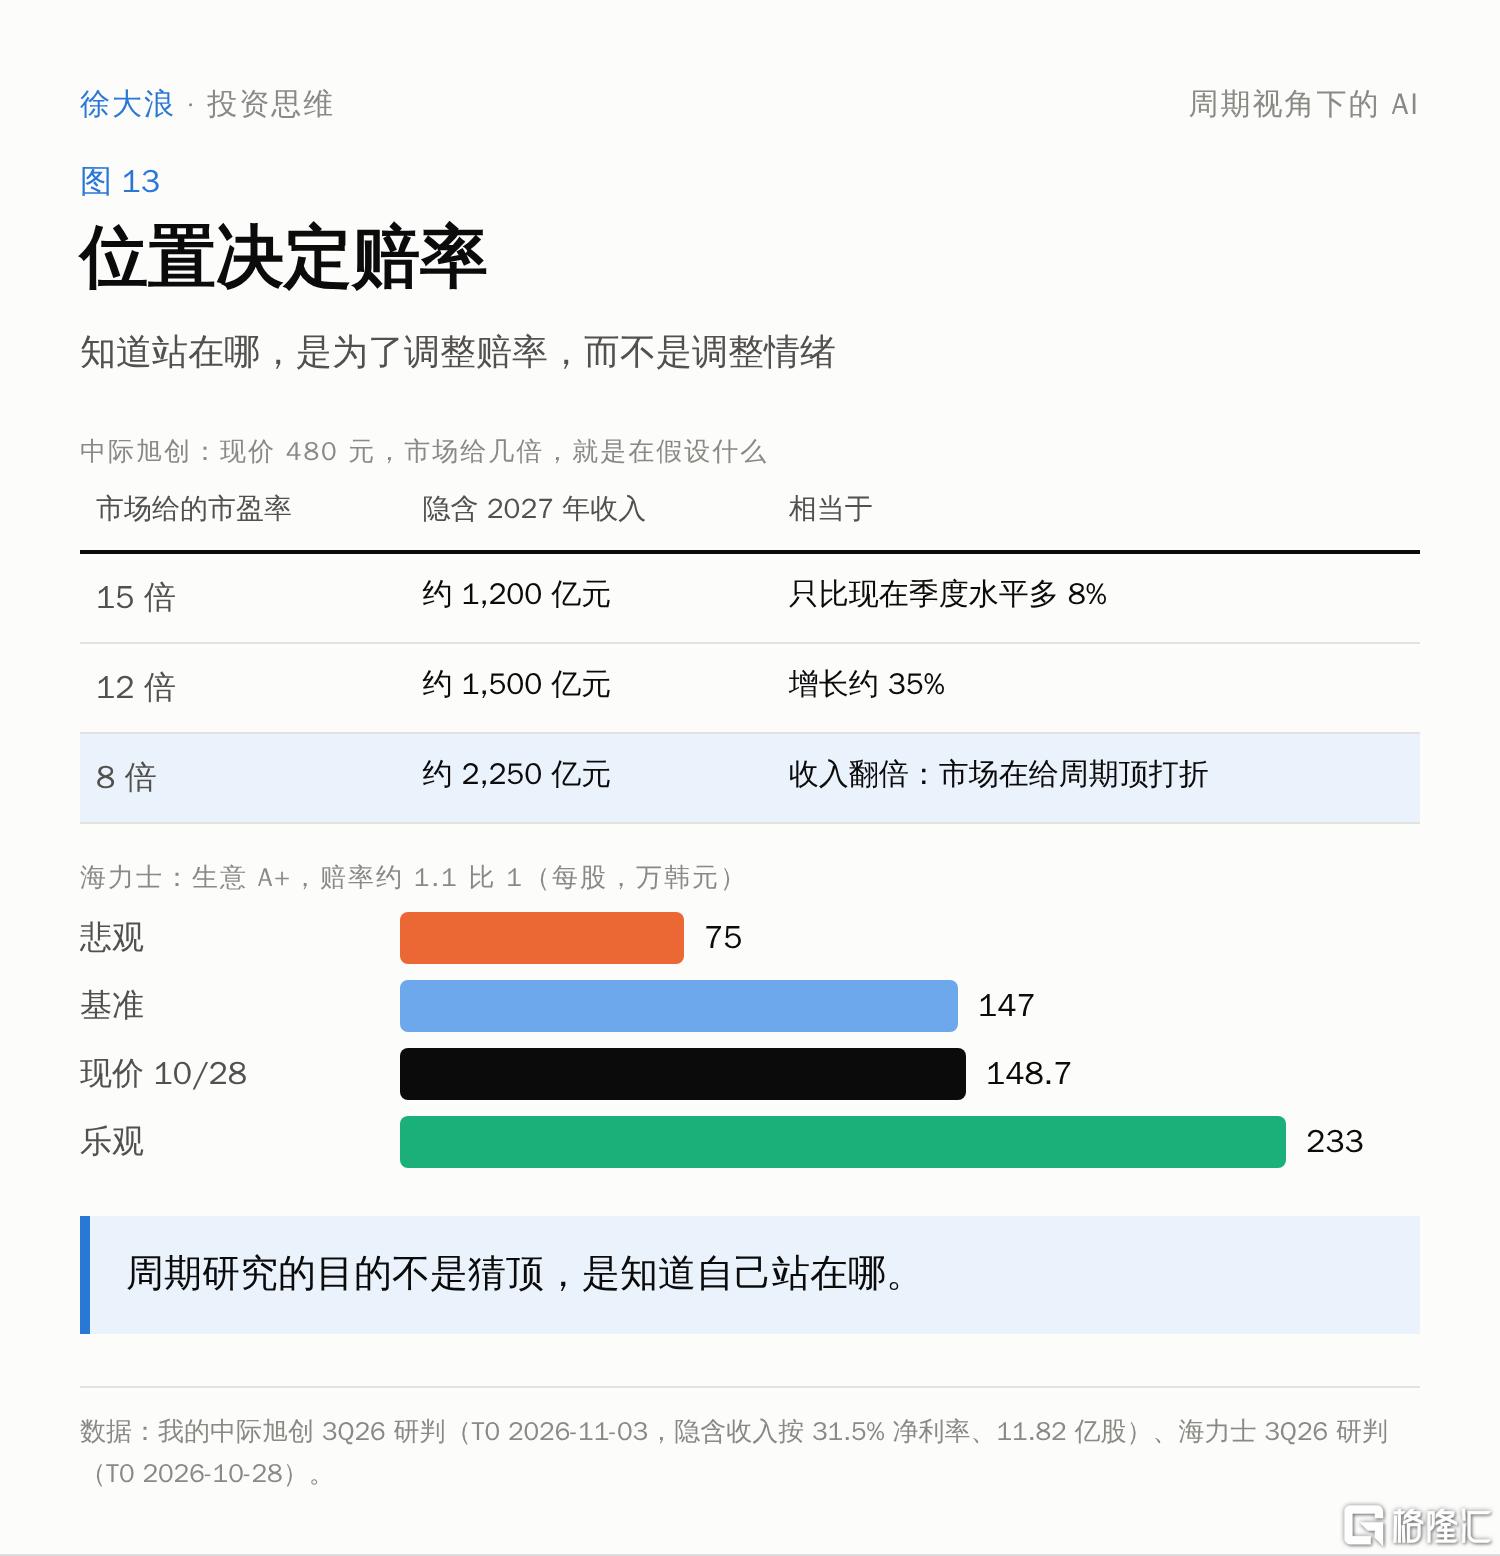
图13|位置决定赔率:中际旭创的隐含倍数和海力士的三情景
周期研究的目的不是猜顶,是知道自己站在哪;知道站在哪,是为了调整赔率,而不是调整情绪。
6. 接下来盯的三个领先指标
把周期树变成可以检验的判断,我接下来会盯三个领先指标:
(1)通用 DRAM 合约价。如果季度环比转跌,同时 HBM 仍然售罄,说明存储这根枝从高峰进入收缩。
(2)大厂 2027 年资本开支指引(明年 1–2 月的四季报)。如果资本开支增速降到 20% 以下,而云收入增速仍在 40% 左右,说明刹车在起作用,系统在自我修正,这是"健康的周期";如果资本开支还在加速,而云收入增速掉头,说明过冲在加大。
(3)融资条件。大厂发债和增发是否继续放大,AI 相关公司的信用利差是否走阔,Anthropic 这样的大型上市定价在什么位置。它们告诉我钟摆是否已经摆到"融资极其容易"的那一端。
这三个指标组合起来,对应三种情景:
情景一,需求消化产能。客户用量和续约持续改善,产能利用率保持高位,新增投资最终赚回高于资本成本的回报。那么今天的高资本开支,只是快速扩张的代价。
情景二,需求是真的,但投入暂时跑在回报前面。云收入还在涨,可资本开支、折旧和投入资本涨得更快,自由现金流持续承压。这是我认为现在最接近的情景。
情景三,投资超过了最终需求。新增订单放缓、利用率下降、价格承压、客户削减承诺,同时自由现金流和 ROIC 继续往下。这时就要认真对待周期反转。
区分这三种情景的,不是日历上的某一天,而是指标的组合。
我什么时候承认"趋势还在"判断错了?如果云收入增速连续两个季度掉到 25% 以下,同时积压订单不再增长,那就不是周期,而是根出了问题。
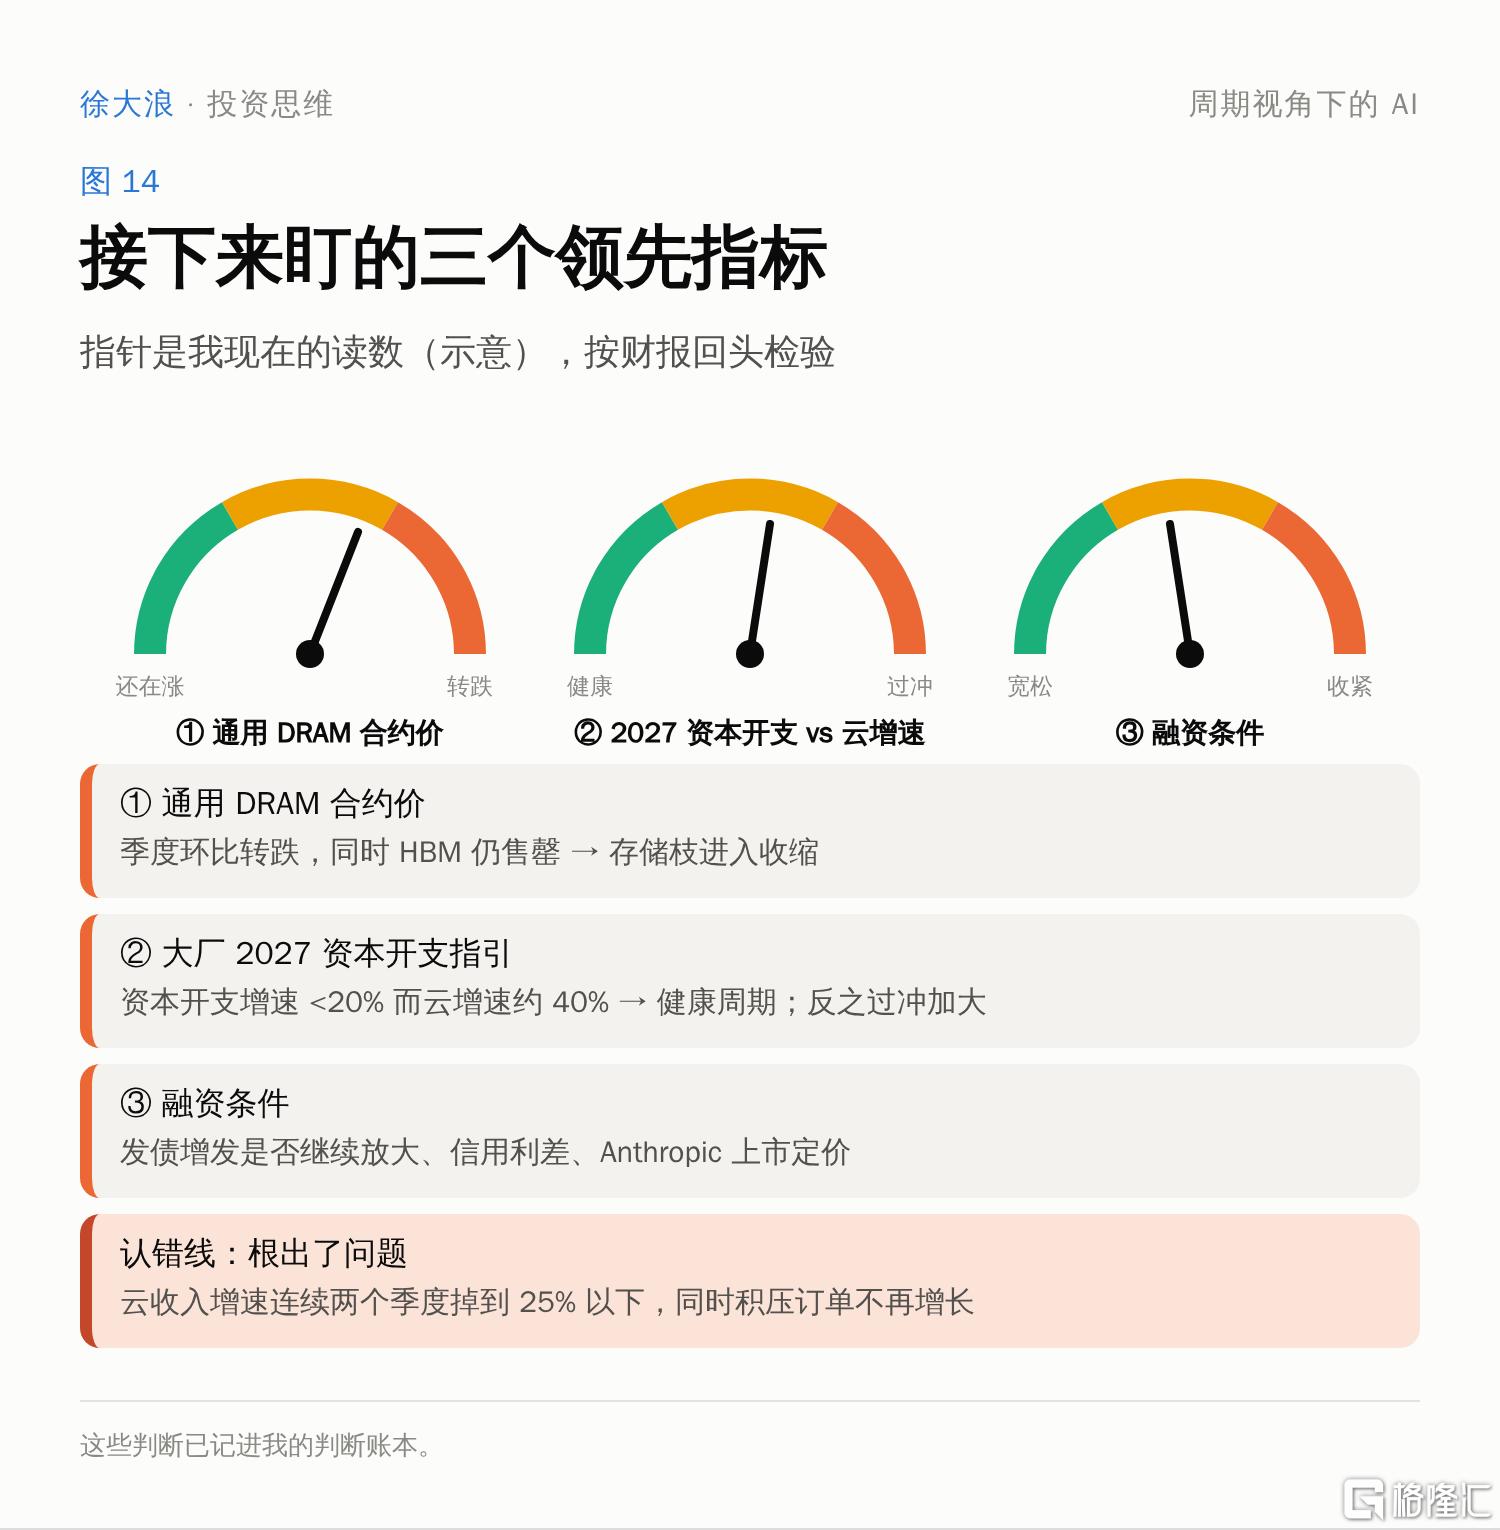
图14|三个领先指标和认错线
趋势我相信,周期我尊重。资本开支有泡沫,但我不去预测它哪天破;我去识别这轮周期走到了哪一段,再决定怎么应对风险。

让我真正开始用周期视角看投资的,是中国房地产。
很长一段时间里,"房价只涨不跌"几乎是所有人的共识。城镇化是真实的趋势,这一点没有错。可是今天回头看,支撑房价的不只是趋势,还有一整套强化回路:房价上涨 → 抵押品更值钱 → 能借到更多钱 → 买更多地、盖更多房 → 房价继续上涨。预售制度让房企用明天的房款盖今天的楼,土地收入又让地方更有动力供地。油门踩得越久,大家越把它当成趋势本身。
2020 年下半年"三道红线"出来以后,刹车开始起作用:融资变难 → 房企拿不到钱 → 停工和违约 → 买房的人开始担心交付 → 销售下滑 → 房企更缺钱。同一套系统,方向一反,跑得一样快。全国新建商品房销售额从 2021 年约 18.2 万亿元,降到 2024 年约 9.7 万亿元,三年差不多腰斩。
这件事让我第一次意识到:趋势没有错的时候,周期一样可以伤人。城镇化还在继续,可是建立在高杠杆和预售上的那一轮周期,已经走完了。也是从那以后,我看任何一个"只涨不跌"的故事,都会先去找它背后的强化回路是什么、刹车在哪里、钱是从哪里来的。
后来我发现,周期思维没法靠看一本书学会,只能靠一遍遍重复同样的动作,直到它变成习惯。我现在做研判,固定会做四件事:
(1)先写下问题,再看数据。比如看海力士之前,我先问自己:"你把它当周期股,还是 AI 基础设施股?如果是后者,哪个数据能证明它不再是周期股?"问题写在前面,数据出来时就不会被情绪带着走。
(2)每家公司都用同一张"五问体检卡":赚了多少,钱到手了吗,用了多少本钱,未来能赚多少,我买贵了吗。它逼着我去看现金和本钱,而不只看收入增速。
(3)每个判断都写认错线,记进判断账本。我会把一个判断拆成三层:已经验证的事实、合理但还没验证的推断、需要继续观察的风险。财报出来,回头打勾或者打叉。
(4)现在又加了一步:每份研判后面挂一棵周期树,标出它在哪根枝上、那根枝的领先指标在哪里。
(5)看到新闻,先翻译成周期变量。比如谷歌又上调资本开支,我不急着得出"利好算力"或者"泡沫更大"的结论,先问:它改变的是哪个流量?这笔钱什么时候变成产能、什么时候变成收入?同一条新闻,可能同时支持需求的判断,也加重资本回报的担心。
这套习惯对我最大的改变,是在别人都在问"会不会跌"的时候,我开始问"周期接下来会走到哪一层"。
今年上半年对微软的判断就是这样。那时候市场担心的是:AI 的钱都流向了算力和芯片,软件公司会不会被模型替代?我当时用的是相位差的思路:AI 这轮周期先走完基础设施,接下来一定会走到应用层,也就是 AI 真正进入企业日常运营的那一层。而在应用层,微软同时有三样东西:有云(Azure),有算力,还有企业的工作流和开发者生态。基础设施的钱花完以后,企业要把 AI 用起来,开发者一定会回到这套体系上来。
半年后的三季报,部分验证了这个判断:Azure 增速从 39% 一路到 48%,下季度指引 49–50%,商业剩余履约义务 6,770 亿美元,同比 +73%。但我也要对自己诚实:应用层还没有完全证明自己,M365 付费席位只增长了 5%,Copilot 的席位数这一季不再披露。所以这个判断现在只能算"走在路上",它在我的判断账本里,下一次检验是明年 1 月下旬的财报。
周期思维没有让我更会猜涨跌,它让我知道该等什么、该盯什么。
如果概括成几句话:
(1)我不再问"会不会涨",而是问"现在在哪"。
(2)我不再用"长期"给情绪找理由。听到有人喊"泡沫",或者喊"这次不一样",我先去看领先指标。
(3)对 AI,资本开支有泡沫,我承认;但我不去预测它哪天破,我去识别它走到了哪一段,再决定怎么应对。
新闻告诉我发生了什么,周期告诉我为什么是现在,趋势告诉我最终会去哪里。
所以长期主义,不是持有得足够久,而是在漫长的周期波动里,始终知道自己为什么持有,以及什么情况下应该改变判断。
本文为个人研究笔记,不构成投资建议。文中数据来自公司公告和我的财报研判,情景和推算为个人假设。
附录
A. 术语对照
中文英文一句话存量Stock到某一刻为止积累了多少(存货、产能、债务)流量Flow每段时间流进流出多少(订单、资本开支、融资)强化回路Reinforcing Loop油门,变化会自我加强,飞轮就是强化回路平衡回路Balancing Loop刹车,涨多了会产生把自己拉回来的力量延迟Delay决策今天发生,结果很久以后才出现相位差Phase Difference产业链上不同环节的周期不同步。
B. 数据来源
全部来自我的投委会研判(基准日见括号),单位以原文为准:海力士 3Q26(10/28)、微软 FY27 Q1(10/28)、谷歌 3Q26(10/28)、亚马逊 3Q26(10/30)、Meta 3Q26(10/29)、台积电 3Q26(10/21)、Anthropic 招股书(10/26)、中际旭创 3Q26(11/03)、Palantir 3Q26(11/02)、AppLovin 3Q26(11/04)、Reddit 3Q26(10/29–11/03)、瑞芯微 3Q26(11/05)。
全国新建商品房销售额:2021 年 181,930 亿元(国家统计局 2021 年数据),2024 年 96,750 亿元、同比 −17.1%(国家统计局 2025-01-17 发布)。
台积电 10 月营收:新台币 5,868.9 亿元,环比 +14.7%,同比 +59.7%(台积电 2026-11-10 月营收公告,Form 6-K)。
C. 待核
四大厂 2026 年资本开支合计约 7,000 亿美元以上、2027 年预期 1 万亿美元以上:媒体汇总口径(tech-insider 2026-11-02,转引 Fortune、TechCrunch),未经公司确认。
三家积压订单约 1.8 万亿美元 = 微软商业剩余履约义务 6,770 亿 + 亚马逊 5,780 亿 + 谷歌 5,610 亿,口径不完全一致,只作量级参考。
中际旭创的高盛下调幅度来自新闻转述,原报告未取得。
D. 参考
《周期、趋势、钟摆》(我的学习笔记)
霍华德·马克斯《周期》
作者:徐大浪投研笔记
链接:https://www.xueqiu.com/2467303324/416483354
来源:雪球
著作权归作者所有。商业转载请联系作者获得授权,非商业转载请注明出处。
风险提示:本文所提到的观点仅代表个人的意见,所涉及标的不作推荐,据此买卖,风险自负。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。