高铁里走出的黑马!靠智慧车窗起家,正冲刺半导体设备IPO,三年半亏了10亿,何时能赚钱?
文丨IPO电报团队
11月10日,思锐智能科创板IPO申请正式获得上交所受理,这是一家来自山东青岛的半导体装备企业,专注于原子层沉积设备(ALD)和离子注入设备的研发与产业化。
招股书显示,公司拟公开发行新股2.39亿股至4.51亿股(行使超额配售选择权之前)。公司计划募资20亿元,分别投向半导体先进装备研发制造中心项目(10亿元)、高端半导体装备研发项目(6亿元)、补充流动资金(4亿元)。
公司手握19.22亿元订单储备,却未能摆脱亏损。经营性现金流持续净流出,部分设备业务的毛利率也出现明显下滑。
思锐智能预计2029年实现盈亏平衡,但从目前的经营现状出发,手里的订单能不能转化成实实在在的利润,仍是其需要认真回答的问题。
▌国际巨头占据主要市场份额,思锐智能手握19亿大单
思锐智能成立于2018年,围绕原子层沉积设备和离子注入设备开展业务,其通过收购芬兰倍耐克集团(原Beneq Oy)形成两地研发制造布局,并以芬兰子公司为主体开展海外业务。
值得一提的是,思锐智能收购倍耐克时,其原有业务并不只有ALD设备,还包括薄膜电致发光显示(EL)业务,智慧车窗是这项技术的代表性应用场景之一。
后续,思锐智能根据发展战略调整了业务布局,将EL业务剥离至境外子公司Lumineq并逐步关停,此后进一步将资源聚焦于半导体装备业务。
目前,公司产品主要应用于半导体制造环节的薄膜沉积及离子注入工序,是半导体前道工序的核心生产设备,在半导体前道工序中起到形成功能材料层、材料掺杂的作用。
从全球竞争格局来看,半导体设备行业长期由国际厂商占据主要市场份额。招股书披露,2025年,先晶半导体、东京电子、泛林半导体三家企业在全球原子层沉积设备市场占有率合计达58.15%;应用材料、亚舍立等在国际离子注入设备市场占有率合计达82.25%,国产设备在这一市场的占有率合计不到6%。
思锐智能在ALD设备部分细分市场拿到了全球领先的市场占有率,同时也是国内少数实现离子注入设备商业化的企业之一。
截至2026年9月末,公司两大设备业务在手订单合计19.22亿元,约为2025年全年营业收入的3.9倍。
但截至目前,无论是公司的原子层沉积设备业务、还是离子注入设备业务,已经实现的收入规模都还比较小。尤其是离子注入设备业务,公司直到今年上半年才开始产生收入。
▌累计未弥补亏损达11亿元,经营现金流持续流出
2023年至2025年,公司分别实现营业收入3.49亿元、3.63亿元和4.95亿元;归母净亏损3.04亿元、2.71亿元和2.67亿元。
2026年上半年,公司实现营业收入1.9亿元,同期归母净亏损2.31亿元,亏损数字甚至已经超过了营业收入。
从累计数据来看,2023年、2024年、2025年以及2026年上半年(下称“报告期”),思锐智能累计归母净亏损约10.74亿元。截至2026年6月底,公司未分配利润为-11.16亿元,累计未弥补亏损仍然较大。在招股书中,公司预期短期内仍无法实现盈利,累计未弥补亏损无法得到补足。
为何持续亏损?公司的解释是:主营业务快速发展,但收入规模仍处于爬升阶段,规模效应未显现;主要产品原子层沉积设备和离子注入设备技术门槛高,需要保持长期高强度的研发投入;公司以中国和芬兰两地作为研发制造中心开展全球化经营,整体运行管理和协同成本较高。
长期保持高强度的研发投入,短期内会对公司盈利水平造成负向影响。报告期内,公司的研发费用率远高于同行业其他公司。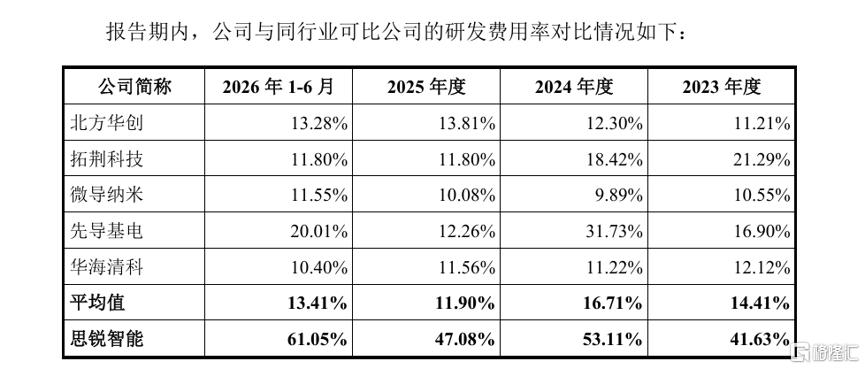
芬兰子公司境外人力及服务成本较高;而公司在报告期内持续在推本土化,建设产能、招揽人才、搞供应链国产化验证,所以前期投入金额相对较大。
自2023年到2026年上半年,经营现金流持续为负,报告期内累计净流出15.94亿元。这主要是因为,从前期原材料采购到最终产品完成销售并收到货款,业务流程周期较长;公司为满足增长的订单需求主动增加原材料储备,导致采购支出较大;同时,为了保持竞争力,公司在研发投入和人才引进上一直在加大力度,故相应的职工薪酬支出也有所增加。
业务流程周期较长的情况在存货指标上亦有所体现。报告期各期末,公司存货账面余额分别为5.24亿元、7.58亿元、11.99亿元和13.95亿元,呈持续增长趋势。
与此同时,存货周转率在下降,从2023年的0.59次降至2026年上半年的0.23次,而2026年上半年的行业均值为0.55次。
公司表示,存货周转率下降主要与离子注入设备业务订单持续增加有关,相关订单从交付到产品验收、收入确认和成本结转,需要一定的时间周期。
订单增长的影响是双面的,一方面推动公司扩大原材料和产品储备,另一方面也增加了营运资金占用。订单能否如期交付完成验收,不仅影响收入确认,也关乎公司现金流改善的进度条。
▌公司预期2029年实现盈亏平衡,毛利率下滑或成“绊脚石”
处于亏损中的思锐智能,其实拥有一笔不小的订单储备。
截至2026年9月末,公司原子层沉积设备和离子注入设备在手订单合计19.22亿元,其中ALD设备订单7.28亿元,离子注入设备订单11.93亿元。毋庸置疑,订单储备是公司未来业绩增长的有力支撑。
但问题在于,订单规模不等于当期收入,更不意味着能够转化为实实在在的利润。半导体设备通常需要经过交付、安装调试和客户验收等环节后才能确认收入。
思锐智能预计最早于2029年达到盈亏平衡。但从毛利率的角度看,想要实现盈亏平衡,公司仍面临一定挑战。
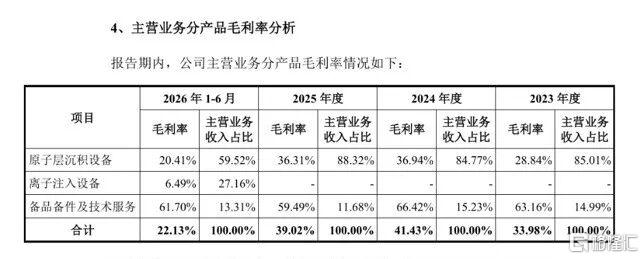
2026年上半年,公司主营业务毛利率为22.13%,相比2025年的39.02%明显下降了。其中,原子层沉积设备毛利率从2025年度的36.31%降至20.41%。
而新实现收入的离子注入设备毛利率仅为6.49%,首台高能离子注入设备在考虑前期计提的存货跌价准备后,实际毛利率为负。若订单增长的同时,产品毛利率没有同步改善,收入扩张未必能够实质性改善公司盈利能力。
在招股书中,公司也承认,能不能在2029年实现盈利,主要受收入及综合毛利率影响。如公司当年收入和毛利率未达预期,则可能无法实现盈利。
按照公司自己做的敏感性分析(毛利率仅设置了下降5个百分点和10个百分点两档),若综合毛利率较基准预测水平下降5个百分点,在收入不变的情况下,首次实现盈利的时间将推迟至2030年。
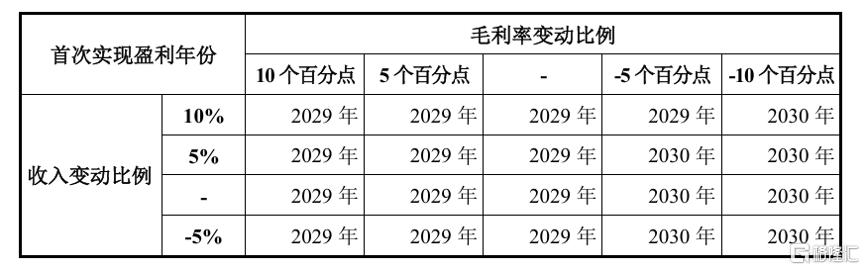
公司还强调,2029年是预计达到盈亏平衡点的最早时间,相关测算不构成盈利预测或业绩承诺。
股权结构方面,思锐智能不存在控股股东和实际控制人。在本次IPO前,中车四方所持有思锐智能16.15%的股份,是公司的第一大股东;华舆国华持股15.30%,为第二大股东;其他股东持股比例均低于10%。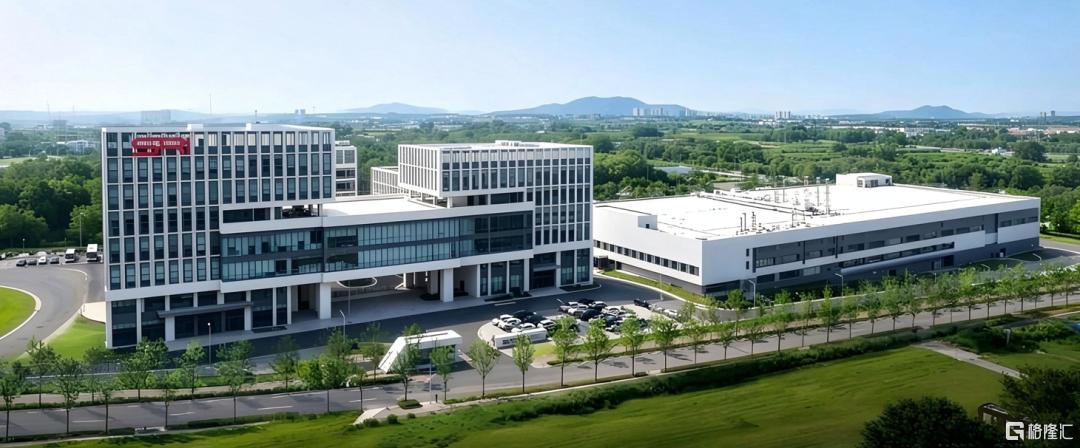
本次冲刺科创板,思锐智能的最直接目的,是借助资本市场拓宽融资渠道,为原子层沉积设备和离子注入设备的研发突破、产业化及产能扩张提供资金支持。
不过,相较于IPO进程的顺利推进,或许资本市场会更加关注:思锐智能19.22亿元在手订单能否顺利转化为收入,以及公司能否如期实现最早于2029年达到盈亏平衡的目标。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。