

比天气还硬的逻辑?超强厄尔尼诺的分阶段打法


先说结论:超强厄尔尼诺值得跟踪,但不值得无脑梭哈。天气负责上热搜,账户负责上课。
先敲个黑板:通俗来讲,正常年份,赤道附近的风像传送带,把暖水往西太平洋推,东太平洋那边冷水往上翻,形成“西边暖、东边冷”的格局。风一弱,暖水就往中东太平洋跑,东边冷水也翻不上来了;东西温差一小,风又更弱——这就形成一个自我加强的循环,厄尔尼诺就发展起来了。
图1: 厄尔尼诺形成及中国降水传导示意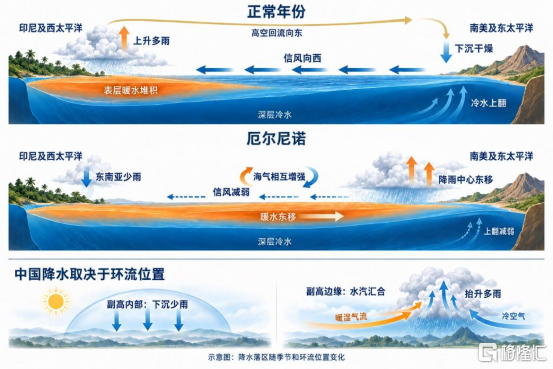
来源:NOAA、《厄尔尼诺事件对中国夏季水汽输送和降水分布影响的新研究》,截至:2026.11.9
概念示意,降水落区随季节和环流位置变化
香港天文台11月刚更新判断,这次厄尔尼诺预计11—12月见顶,有可能成为1950年以来最强(外部公开信息)。
图2: 本轮ONI升温较快,7—9月已高于三轮强厄尔尼诺现象同期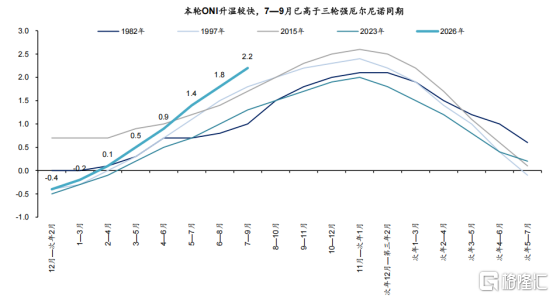
来源:NOAA ERSSTv6 ONI、华泰研究,截至:2026.11.9
本轮ONI在7—9月已经冲到+2.2℃,CPC预测10—12月RONI中位数升到+2.74℃,年末附近是主要峰值窗口。
于是很多人的第一反应是:超强厄尔尼诺=农产品供给收缩=买农业。先别急。气候强度,和资产涨幅之间,真的有稳定对应关系吗?
一、超强,不等于普涨
在价格数据完整的6轮厄尔尼诺里,1997—1998年和2014—2016年两轮都是“超强”,但7个主要商品中分别只有2个和4个上涨;反倒是中等强度的2002—2003年,7个品种全部上涨。
图3: 超强厄尔尼诺未必带来商品普涨,同轮事件内品种表现分化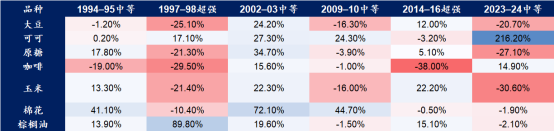
来源:iFind,截至:2026.11.9
注:数字为该轮厄尔尼诺全期价格涨跌幅,起点取厄尔尼诺现象开始前一月末
翻译成大白话:天气的“评级”只负责告诉你风险在哪里,不负责告诉你钱在哪里。真正决定行情能不能走出来的,是三个更无聊的东西——核心产区到底受了多大伤、库存够不够厚、前期价格已经计入了多少预期。
二、农业链:股票跑在前面,商品还在后面磨
白糖最典型。据统计,5月底到10月中旬国际原糖涨了48.2%,郑糖基本持平、微跌0.06%。到了11月,剧本继续演化:印度提前开榨,国内新糖集中上市,郑糖低位磨底。外盘交易减产预期,内盘面对高库存和增产现实,两个市场讲的是两个故事。
棕榈油也差不多。数据显示,马来西亚9月棕榈油库存升至351.1万吨,国内商业库存截至10月9日达116.1万吨、较上年同期增加约一倍。11月MPOB库存362.12万吨、国内库存121万吨,高库存仍在缓冲减产风险。油棕受旱后的减产有生理时滞,现在缺的不是天气故事,是库存连续下降的实锤。
股票端呢?5月底到10月中旬,种植业和农产品加工分别跑出13.8和19.8个百分点的超额收益,2027年盈利预测分别上修20.4%和19.5%,但股价上涨主要由估值扩张贡献。预期交易已经比较充分,后续空间取决于减产能不能推动去库、涨价能不能变成利润。
三、能源链:同一个“高温”,有人吃肉有人挨打
高温推升电力负荷,逻辑上顺理成章。但数据显示,2026年8月全国最大用电负荷达15.6亿千瓦,较上年峰值高4969万千瓦;可7月城乡居民生活用电同比反而下降5.1%,火电发电量7月、8月分别同比下降3.5%、4.3%。负荷新高,火电反而少发了,因为水电阶段性顶上来了。
图4: 强厄尔尼诺时期核心电力指标对比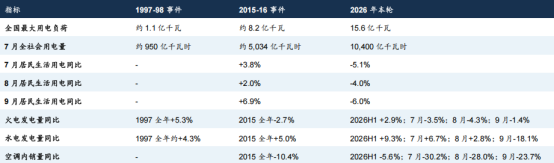
来源:能源局、统计局、产业在线、华泰研究,截至:2026.11.9
但水电三季度也翻车。图表显示,水电发电量同比上半年+9.3%、7月+6.7%、8月+2.8%、9月-18.1%。长江电力单Q3境内六座电站发电量同比下降14.89%。不过三峡水库在来水转枯时完成了年度蓄水任务,短期电量承压,中期蓄水反而夯实今冬明春基础。
所以能源链的正确打开方式不是“高温=买电力”,而是分环节看利润流向:煤价上涨对煤炭是收入,对火电是成本;水电的短期来水波动和中期蓄水价值,是两笔账。白电5月底到10月中旬跑赢大盘16.9个百分点,但估值贡献约15.0个百分点,2027年盈利预测反而下修3.2%——白电的强势,更像是龙头资产重估,不是高温需求拉动的。
图5: 白电超额收益主要体现估值贡献,化学制品反应有限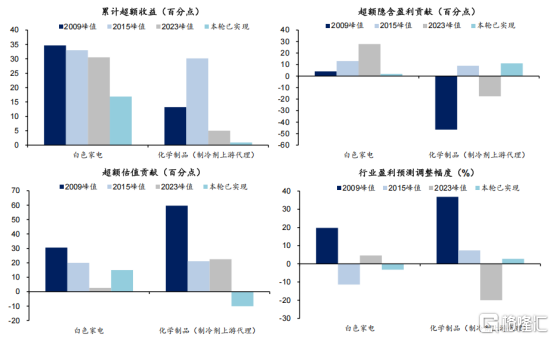
注:超额收益=行业涨幅-沪深 300 涨幅;隐含盈利贡献+估值贡献=超额收益。2009 轮、2023 轮及本轮的盈利预测分别对应 2010 年、2024 年及 2027 年归母净利润;2014—2016 轮中,白色家电对应 2016 年,化学制品对应 2015 年。化学制品作为制冷剂上游代理板块。
四、真正硬的逻辑,有时候比天气还硬
如果说厄尔尼诺主题里有一条线不太依赖“减产兑现”的节奏,制冷剂算一个。数据显示,R32价格从2023年一季度的14030元/吨一路上行至2026年三季度的64523元/吨,累计涨幅360%。驱动力已经不只是需求脉冲,更是配额约束:《基加利修正案》下HFC消费冻结基线,2024年配额首年消耗量从7.69亿吨CO₂当量降到5.72亿吨,当前配额上限9.05亿吨。
图6:R32价格与空调季度产量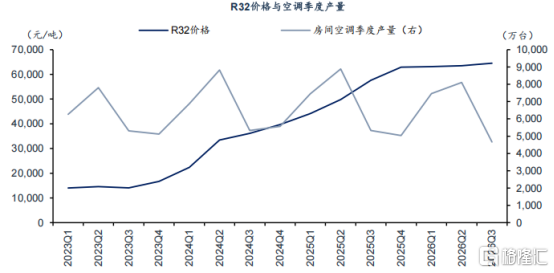
来源:iFind,统计局,截至:2026.11.9,注:R32 为国内含税季度均价
11月四季度空调长协价环比再涨500元/吨、排产转正,但即便三季度空调产量同比下滑,制冷剂价格也没软——配额刚性给出的价格底部,比天气叙事稳得多。当然,这不是让你去追高,而是说明:同样是“厄尔尼诺受益”,供给约束的内生强度,决定了逻辑的耐久度天差地别。
五、一个不太讨喜但有用的结论
复盘来看,海洋尼诺指数 ONI达峰,从来不是行业超额收益的统一拐点。2009年、2023年,部分行业在ONI见顶后还在继续跑出超额;2014—2016年,不少行业超额收益在ONI达峰前就提前见顶了。
图7:行业超额收益峰值时点与幅度各异,ONI强度难以推算行情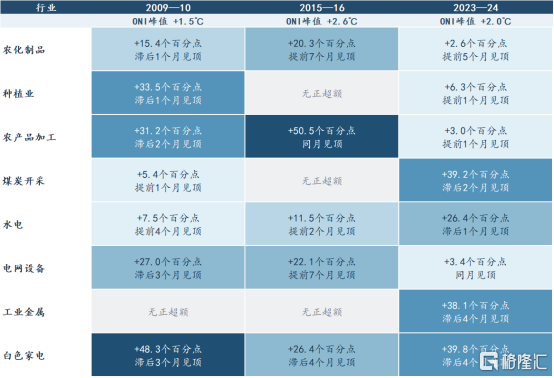
来源:iFind,华泰研究,截至:2026.11.9
所以到了11月、厄尔尼诺真正逼近峰值的时候,与其盯着海温指数做交易,不如回到两个最土的问题:这个品种的库存拐点出现了吗?相关公司的盈利预测在上修还是下修?
图8:近期筛选经营支撑,中期把握供需拐点,远期跟踪订单与盈利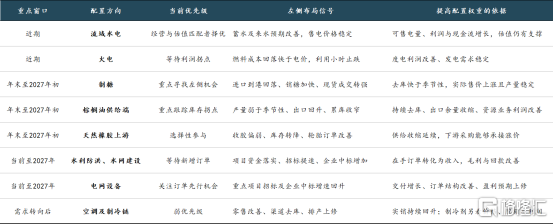
来源:华泰研究,截至:2026.11.9
短期优先看经营和估值匹配的流域水电,农业主题谨慎追涨;年末到2027年初,等油脂和制糖的库存出现连续去化信号,再考虑供给端左侧;水利和电网要等订单和项目落地验证。
天气可以讲故事,但账户只认利润。超强厄尔尼诺来了,别让它替你做买卖决策。
本文为个人投资笔记,不构成投资建议。市场有风险,入市需谨慎。
FRM, 一个专注宏观周期与资产配置的财经观察者。不吹牛,不煽情,只讲逻辑,看趋势。关注我,一起穿越周期,抓住真正的机会。
大汉天生,风控长青!
驰骋2026,骐骥在野。
SH 电力ETF博时 SZ 电力ETF大成 SH 电力ETF工银 SZ 电力ETF广发 SH 电力ETF华安 SZ 电力ETF华宝 SH 电力ETF华泰柏瑞 SH 电力ETF华夏 SZ 电力ETF景顺 SH 电力ETF汇添富 SH 电力ETF南方 SH 电力ETF平安 SH 电力ETF天弘 SH 电力ETF易方达 SH 电力ETF银华
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。


