冠脉支架接续集采落地:量价见顶,赛道告别高增长时代


作者/星空下的卤煮
编辑/菠菜的星空
排版/星空下的乌梅
2026年#冠脉支架 领域最受关注的事件,莫过于5月落地的第二轮国家接续采购。在2020年首轮集采落地后,这个赛道的面貌已经翻天覆地,而今年的接续采购,则是在此基础上的又一次重塑。
#微创医疗(00853)、#乐普医疗(300003)、#蓝帆医疗(002382)和#赛诺医疗(688108)等几家主要上市公司虽然受集采影响程度各异,但都在旗下产品中标后获得了相应的市场份额,量基本企稳或稳中有升。然而增长需要依赖海外市场、其他产品线甚至是降低成本来实现,冠脉支架的增长逻辑已经发生了根本性转变。
应该认识到,这条赛道已进入“以量补价”的均衡期,虽然政策托底态势已现,但行业格局的调整却还远未结束。
一、心血管领域的核心医疗器械
使用冠脉支架的主要场景是经皮冠状动脉介入治疗(PCI),当冠状动脉出现严重狭窄或闭塞时,医生通过微创介入的方式,将冠脉支架送达病变部位,用以撑开血管、恢复血流。大部分支架上还含有西罗莫司、依维莫司等药物,用以抑制血管内皮细胞过度增生,降低再狭窄的风险。
应用场景上,冠脉支架主要应用于急性心肌梗死、不稳定型心绞痛以及药物控制不佳的严重冠脉狭窄等适应症。众所周知,心血管疾病是全球范围内致死率最高的疾病类别之一,冠脉支架作为这个领域的重要高值耗材,受关注度自然很高。
全球市场层面,这是一个高度集中的竞争格局,雅培、美敦力、波士顿科学等三家巨头长期把持着约七成的主要份额。按 Global Industry Analysts的口径,2024年全球PCI器械市场规模约98亿美元。当然,这是一个涵盖支架、球囊、导管等多类产品的整体盘子。
二、纳入集采后快速放量
正是冠脉支架在临床中的重要地位,使其成为进入全国集采较早的赛道之一。2020年11月,冠脉支架首次开标,8家企业的10款产品中选,首年意向采购量总量超过107万个。平均价格从1.3万元直降超90%至700元左右,低于彼时的市场预期,降幅之大一度引发相关企业股价波动。
集采带来的影响也堪称立竿见影,2020年以前全国冠脉介入手术例数大约是100万例/年,2024年已经增长到190万例/年,2026年预计将突破220万例/年。同期,开展心脏支架植入手术的医疗机构也从2400余家增长到3600余家,其中低线区域的二级医疗机构贡献良多。
是数年间患者数量增长了这么多吗?并非如此。是价格下降让更多患者能够负担得起手术费用,全国范围内县级胸痛中心也在持续建设,这才能在短期内释放被压抑的临床需求。从这个角度来看,集采的意义不言而喻。
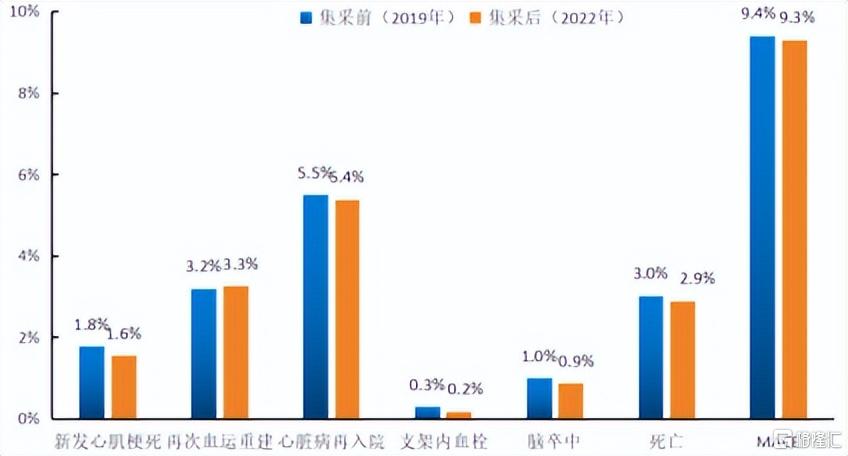 集采前后接受冠脉介入术患者产生不良反应情况 来源:公开信息
三、本轮接续采购规则变化
2026年5月,第二轮国家接续采购正式落地,首年意向采购量超过150万个,较2020年增长约四成。合金支架组依然是“国产+外资”同台竞技,一线企业产品悉数在列,市场主流产品无一出局,保证了临床使用的连续性和稳定性。首次纳入集采的不锈钢组则均为国产品牌,外资企业没有参与。本轮采购周期为三年,行业格局就此落定。
值得一提的是,本次接续采购的规则设置有了一定调整。其中合金支架最高有效申报价比首轮提高了11.91%至949元,虽然较集采前的价格仍有巨大落差,但这毕竟是耗材国采历史中的首次上调,反内卷信号明确。
而采购规则为询价模式,不超过最高有效申报价即可中选,只不过会按报价与最高有效申报价的差距获得不同的采购量分配,也就是报价越低则分配量越大。这一变化的本质是对极端低价的纠偏,引导企业回归合理竞争。
四、基本盘业务不假,但已难有增量
国内冠脉支架市场格局在集采后已逐渐稳定,微创医疗、蓝帆医疗、乐普医疗等国产头部企业占据主导地位,而波士顿科学等外资品牌仍然占据相当份额,今年接续采购中,外资报量甚至在大幅增长。
微创医疗的Firehawk系列支架是国内份额第一的产品,在首轮集采中即以优异表现获得大量报量,在本轮接续采购中继续稳居国产报量榜首。2025年,微创医疗心血管介入业务同比+11.1%至182.2百万美元,不过主要由球囊产品带来,支架增速温和。
蓝帆医疗旗下山东吉威是国内冠脉支架行业的老玩家了,2025年其通用型支架的销售收入相比去年增长约10%。乐普医疗则表现相对不佳,2025年的冠脉植介入板块收入仅同比+1.39%至16.44亿元,今年前三季度更是同比-2.87%至12.31亿元,疲态尽显。
可以看到,国产头部企业凭借集采中标量得以维持冠脉支架业务的基本盘,但已难以取得高增长,甚至出现了一定分化,都需要新的增长曲线。
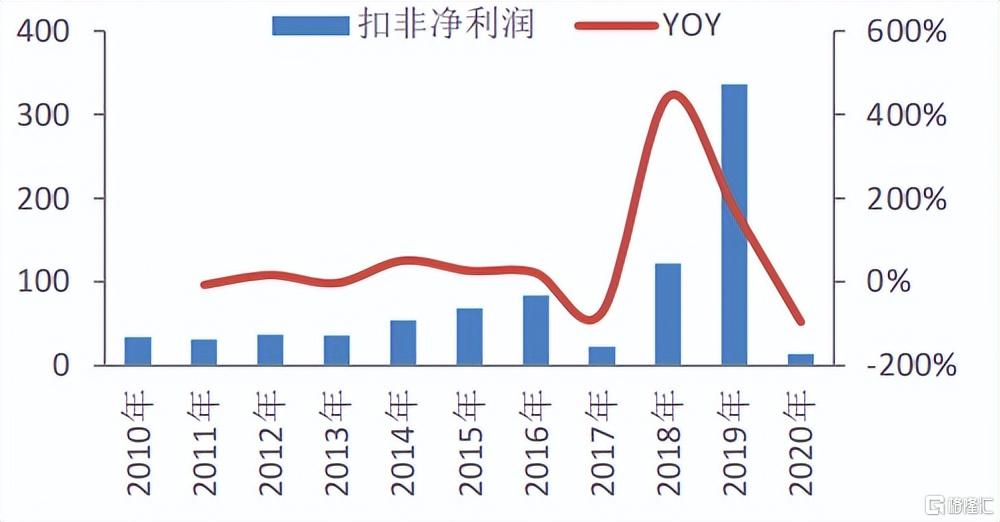 2010-2020 波士顿科学归母净利润(亿元)及增速 来源:wind,华安证券研究所
五、量价天花板已近?
笔者以为,单论冠脉支架而言,这个赛道的量价预期已经在较大程度上被锁定。
首先,本次接续采购虽然有“反内卷”的规则设置,但只是排除恶性竞争、保证稳定供应,并非要涨价。此外,在经历集采后的多年高速增长后,手术量的基数已明显抬高,后续增速将逐步回归常态。
今年一项阜外医院牵头的集采心脏支架真实世界研究结果出炉,结果显示入组的8家医院集采前后PCI 例数增长15%,例均支架数从1.5个降到1.3个,这说明在临床使用成熟的医疗机构中,手术量的增长空间已经相对有限,靠渗透率快速提升带来的增量红利趋于收窄。
六、球囊能否担当第二曲线
那么新业务有没有空间?
不少企业都把药物涂层球囊(DCB)作为潜在的第二曲线。临床对“介入无植入”的需求在上升,药物涂层球囊可以在扩张时将药物释放至血管壁,且不留下支架这样的永久植入物,在一些细分场景具有独特优势。
中国心血管病发病情况(单位:人) 来源: CCIF 2018,东莞证券研究所
然而药物涂层球囊在2026年1月被纳入集采后同样面临降价压力,乐普医疗的产品全线中标集采,微创医疗的球囊业务重心则在海外市场。且药物涂层球囊的临床定位更多是支架的补充而非替代,恐难作为支架企业的核心增长引擎。
本轮接续采购后,冠脉支架的行业格局已经趋于明朗。头部企业的份额优势将进一步巩固,而中小厂商的生存空间则被持续压缩。这当然是一个有存量也有增长的赛道,但它的逻辑应该从“高增长”切换为“稳增长”,估值锚也要随之变化。
注:本文不构成任何投资建议。股市有风险,入市需谨慎。没有买卖就没有伤害。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。