

AI让创意更有力量,却没让财报更有力量


传媒板块自11月初以来涨了16.59%,领涨全市场,AI短剧、互动影游、游戏全线走强。朋友圈一夜之间冒出十几个“我早就说过”。
图1:传媒板块自11月以来上涨超16%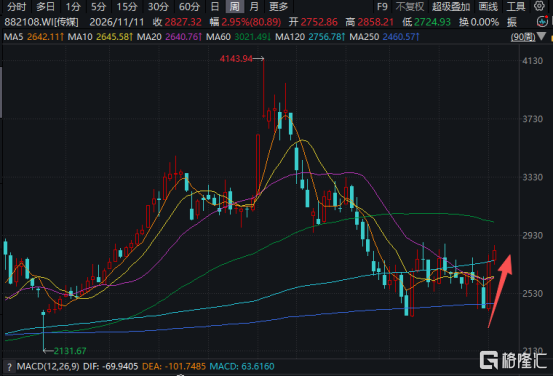
来源:Wind,截至:2026.11.11
我打开自己的账户,那只拿了大半年的AI影视还绿着。牛市的列车呼啸而过,我站在站台上很体面地目送。
更气人的是,三个月前我还在群里骂这个板块“故事讲不动了”。
一、朋友把成本表发我,我以为他在诈骗
做短剧的朋友上周给我算了笔账。去年他拍真人短剧,40万到80万一部,演员日薪1.5万到3万,从开机到上线一个月起步。今年他转AI漫剧,中档制作800到1200块一分钟,精品也就1000到3000块,一部戏一到两周出片,团队从几十号人缩到几个人。
图2:传统真人短剧 VS AI漫剧/短剧(成本、制作周期、用户画像对比)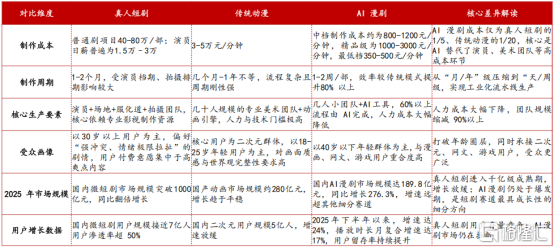
来源:方正证券,截至:2026.11.11
成本是原来的五分之一,周期压掉八成,人力砍掉九成。
我说这不叫降本增效,这叫把牌桌换了一批人。以前能上桌的得有演员资源、有拍摄班底,现在能上桌的,是三五个懂分镜的年轻人。全民创作这四个字听着很燃,对老玩家来说其实很凉。
二、“一年走完五年路”,这种话我一般先怀疑
AI漫剧2024年才50.4亿,2025年直接干到189.8亿,同比276%,2026年预计220亿。行业说自己一年走完了传统短剧五年的路。
按我的经验,这种增速八成是“数字在涨、钱在烧”。所以我去看了下游:红果免费漫剧App月活2404万,人均单日刷90.7分钟,黏性已经接近长视频平台;抖音2025年全年上新漫剧37583部,截至2026年2月在播作品超12万部;微短剧大盘2025年破1000亿、用户接近7亿。
图3:2025年中国主要平台漫剧发展状况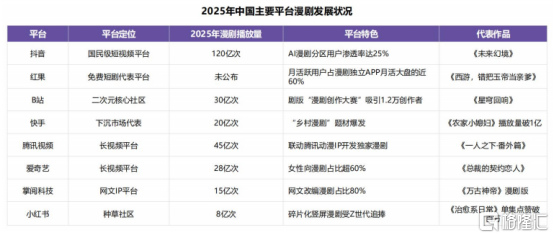
来源:艺恩、QuestMobile,截至:2026.11.11
但有句话比数字更值钱:漫剧并没有创造全新需求,它只是精准接住了一群本来就习惯高频、快节奏叙事的人——网文、漫画、游戏的用户。
翻译成人话:这不是新大陆,是老熟人搬家。好处是需求确实是真的,坏处是这批人本来就不太爱付钱,习惯了免费加广告。
三、真问题:成本下降,估值修复
AI把生产成本打下来,也把入场门槛打下来。门槛一低,供给必然泛滥。2025年5到9月,新剧占比从32%冲到49%,10月以后迅速回落到20%以内——不是行业忽然自律了,是监管趋严、平台只扶精品。现在在播的AI漫剧超过12万部,你做的剧和隔壁做的剧长得一模一样,观众凭什么给你掏钱。
图4:2025年1-12月在播新老漫剧数量(部)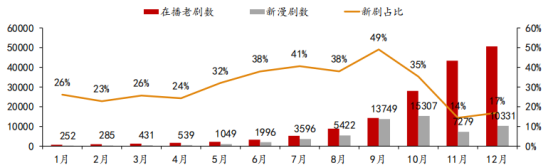
来源:DataEye短剧观察、方正证券,截至:2026.11.11
这轮涨的是估值修复和预期,我把仓位分了三层。
第一层,收租的。工具和产线公司不赌单部爆款,按订阅和调用量收钱,收入口径相对干净。万兴剧厂ARR超500万美元、复购率85%,EnkioARR超300万美元,前三季度AI服务器调用超14亿次(万兴科技2026年三季报)。这类生意的确定性,比“我这剧能不能爆”高一个量级。
第二层,有IP的。手里握着几万到十万部网文的我也会关注,改编本来就是概率游戏,但IP是能反复用的资产,爆一部还能反哺长剧和衍生品。
第三层,出海的。这是我认为最硬的变量:2026上半年YouTube亚太地区微短剧观看时长同比涨70%,DataEye预估全年海外微短剧市场60亿美元(来源:Wind、YouTube、DataEye研究院,截至:2026.11.10)。
至于影视公司,我把它当验证,不当兑现。《三星堆:未来往事》这类AI院线电影上映,是拿真金白银去测观众买不买账。测出来了,故事才变成业绩。
我的操作很笨:一部分落在AI影视板块,另一部分在等年报里“AI收入单独披露”那一行字。
这行业最性感的地方,是它真的把“谁能创作”这件事改了;最危险的地方,是每次改完之后,赚钱的都不是最早冲进去的那批人。
我不怀疑AI会把影视重做一遍,我只不相信这个重做过程是一条直线。所以不追连板,只等财报;不猜爆款,只买收租。
能拿住三年的人,才有资格谈这一年的爆发。
FRM, 一个专注宏观周期与资产配置的财经观察者。不吹牛,不煽情,只讲逻辑,看趋势。关注我,一起穿越周期,抓住真正的机会。
大汉天生,风控长青!
驰骋2026,骐骥在野。
SH 传媒ETF广发 SH 传媒ETF华夏 SZ 传媒ETF鹏华 SH 游戏传媒ETF浦银 SH 游戏ETF国泰 SZ 游戏ETF华夏 SH 游戏ETF华泰柏瑞
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。


