美联储突发警告!大空头加码做空。。


美股反弹出现降温。
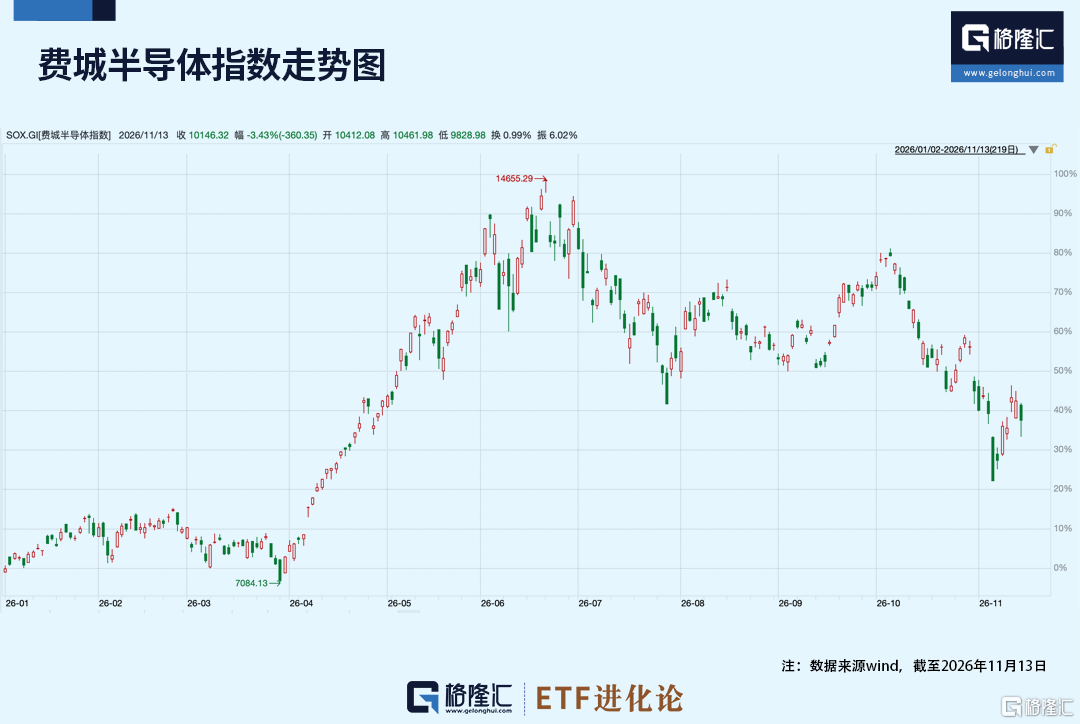
周五,纳指、标普500指数收跌,费城半导体指数重挫3.43%,10年期美债收益率则升至5.15%附近。
(本文内容均为客观数据信息罗列,不构成任何投资建议)
空头们重新集结。美国银行交易台最新表示,此前被反弹逼退的对冲基金,正在重新建立针对利率敏感型股票的空头头寸,以瞄准那些容易受到借贷成本上升冲击的公司。
美联储突发警告!罕见提醒AI风险。
美联储最新发布的半年度《金融稳定报告》中,专门讨论了数据中心建设中的杠杆问题。截至2026年10月,先进计算基础设施相关债务发行超过6800亿美元,是2023年全年的约5倍;相关公开债务存量超过1.1万亿美元。
更复杂的风险藏在表外。大型科技公司通过租约、担保和股权投资,为信用更弱的AI公司提供支持。美联储指出,一旦行业下行,它们的真实经济敞口可能远高于表内负债所显示的规模。芯片、云厂商、数据中心和私募信贷,已经连成一张网。
华尔街大空头Burry,又开始加码做空。。
11月12日,Burry在个人文章中写下了一句:“Behold the bull-trap。”——看看这个牛市陷阱。
他利用纳斯达克100指数从27000点附近反弹的机会,把纳斯达克100指数的看跌期权仓位加倍。这一新增期权在2027年初到期,行权价较当时指数水平低约20%。
同时,他还买回了此前减持部分的25%,重新增加对VanEck半导体ETF(SMH)的看跌期权,相关合约将在2027年6月到期。
Burry押注的是,到2027年中之前,美国的科技股和半导体的估值还会继续下探。
Burry何人?2008年金融危机前,Burry成功预测和做空美国房地产泡沫,不仅次贷危机大赚,2000年那场互联网泡沫危机也毫发无损。
2000年到2008年期间,大空头Burry旗下基金获得489.34%回报,同期标普500指数收益率不到3%。
作为曾在2008年金融海啸中一战封神、电影《大空头》原型的投资老将——Burry,每一次举动都引发全球关注。
今年以来,Burry频繁押注美股下跌,尤其针对AI和科技巨头。
6月30日,Burry披露了针对英伟达、应用材料以及半导体ETF(SOXX)的空头仓位,并判断AI芯片板块可能迎来约30%的调整。
当时他指出,费城半导体指数较200日均线高出了约65%,历史上只出现过一次类似情况,那就是2000年的互联网泡沫。
Burry当时给出了一个极具争议的判断:现在发生的一切,更像是泡沫最后阶段,而不是牛市刚刚开始。
半年前,Burry提出了“AI融资泡沫”观点:美股AI基础设施投资热潮中,大量资本开支并未对应真实的终端需求,而是通过不透明的融资结构自我循环,存在系统性高估风险。
在他眼里,这场AI盛宴已经泡得太满。他公开表示,美国科技股的状态,“市场正被AI泡沫裹挟,像极了2000年的互联网泡沫。”
值得一提的是,Burry做空时美股正处于猛烈的牛市中,市场并不买账。毕竟,过去几年Burry几乎一直看空AI,也多次做空英伟达和特斯拉,但市场并没有按照他的剧本运行。
随着英伟达事件的发酵,这位大空头又再度回到台前。Burry这次盯着的,是整个产业链的巨变。
在他看来,黄仁勋不只是CEO,也是公司协调客户融资、供应链资源和云厂商合作的核心人物,新管理层可能收缩风险偏好,让新增投资更谨慎,部分激进项目甚至面临减值。
真正值得警惕的变化,并不在股价上。
Burry认为,Nebius、台积电、阿斯麦和CoreWeave过去都从英伟达的市场支配力中受益。如今他在寻找“英伟达影响力明显减弱”的迹象,并认为博通和AMD可能受益。因此,他更愿意做空VanEck半导体ETF(SMH),而不是对AMD和博通权重占比更高的iShares半导体ETF(SOXX)。
这位华尔街大空头,还把矛头指向盈利质量。他认为,除了净利润,还要看GPU的真实折旧、股权激励,以及维持AI投资循环的成本,会计利润,并不一定等于股东真正获得的经济利润。
但Burry也没有否认英伟达短期仍可能交出强劲业绩。
他认为,11月17日公布的季度业绩大概率仍会很好,因为相关订单和收入早已基本锁定。真正的影响,可能要到后续几个季度才会显现。
他的原话是:“NVIDIA’s business will not disappear, but its growth may slow and, critically, its margins may fall.”——英伟达的业务不会消失,但其增长可能会放缓,更重要的是,其利润率可能会下降。
Burry警告,英伟达多头或许还会迎来一次更好的离场机会,并直言:“英伟达多头将有另一次大好机会出逃”。
市场并不只剩一种声音。
华尔街大空头Burry加码做空之际,高盛发布了更偏乐观的2027年展望:未来12个月标普500指数有望升至8700点,较当前水平上涨约14%。
高盛预计,美国企业盈利增速将在2027年由36%放缓至11%,但前期下跌已释放部分估值压力,标普500预期市盈率已由23倍以上降至18.5倍左右。
同一个AI故事,正在被两套价格逻辑撕扯。
多头相信,AI盈利能够覆盖巨额投入;空头则认为,资本开支、融资成本和折旧压力迟早会追上利润表。前者看见的是生产力革命,后者盯着的是资本回报率。
两边可能都没有完全错。AI毫无疑问是人类前所未有的产业浪潮,但技术进步与股价回报,从来不是同一件事。
眼下,一边是卖盘出清后的反弹,一边是重新集结的空头;一边是高盛给出的8700点目标,一边是伯里押向2027年的看跌期权。
谁会更胜一筹,现在还没有答案。
11月17日,英伟达将公布黄仁勋离场后的首份财报。那不会是这场多空大战的终局,却可能成为下一轮定价的起点。
好戏,才刚刚开始。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。