#2026W44周仓位复盘:市场在恐慌杀估值,我们如何活下来?真看懂公司+严格交易纪律#
10 月 30 日周五,美股科技股又跌了一大段。费城半导体指数单日跌 7.2%,英特尔跌 28.6%,朋友圈和社区里到处是"AI 泡沫破了"。
先把数字摆正:周五标普 500 跌 1.82%,纳斯达克综合指数跌 2.86%,道指跌 1.09%。整周算下来,标普 500 只跌了 0.57%。"跌了 10%"是纳指 100 从 10 月 6 日的高点算到周五盘中最低点的累计跌幅,不是一天的跌幅。
我的判断是:恐慌集中在半导体和高负债公司,大盘是在给科技巨头重新定价,也就是杀估值。 下面用 META、谷歌、微软、亚马逊这四家刚公布的三季报来说明。
先说主线:一把悬在科技公司头上的达摩克利斯之剑
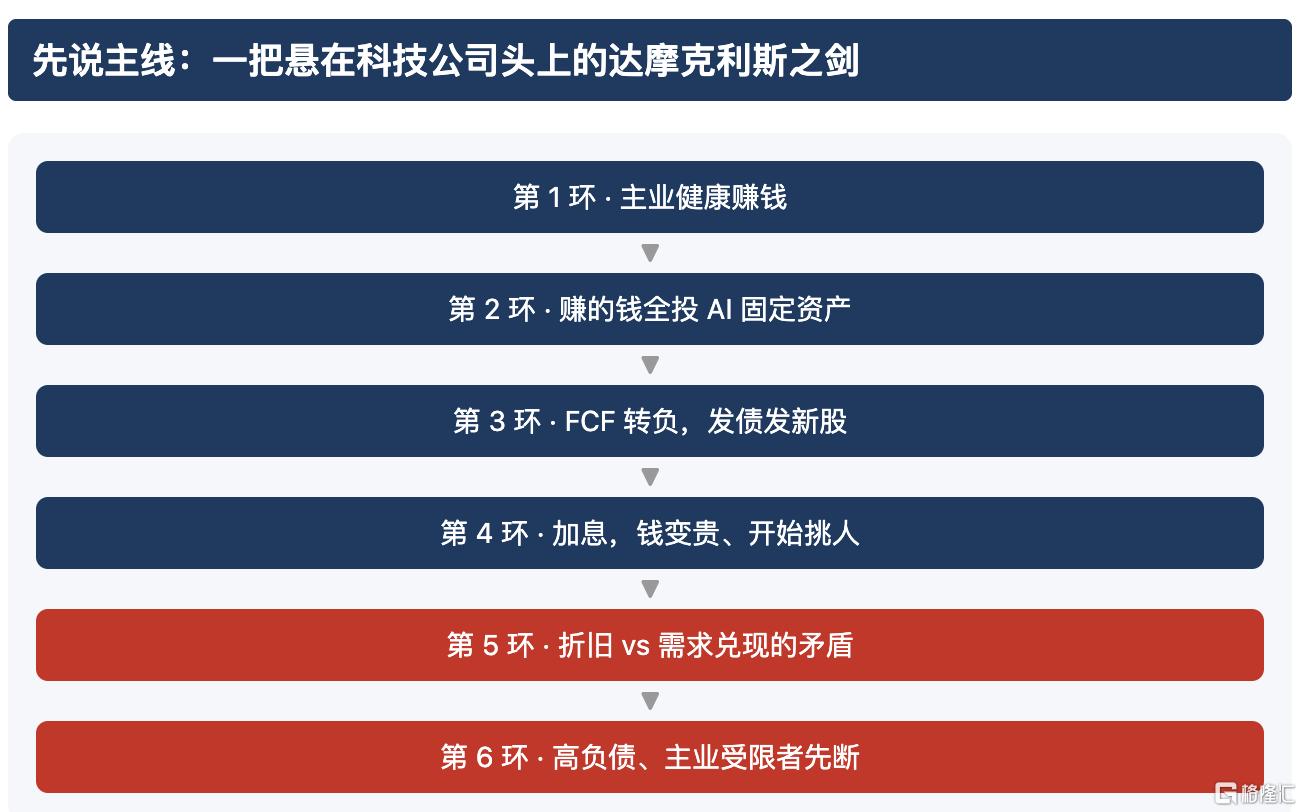
把四家财报和宏观数据串起来,上周五的下跌可以用一条链讲清楚:
主业健康赚钱 → 赚的钱全部投进 AI 固定资产 → FCF 转负,开始发债、发新股 → 加息让钱变贵、开始挑人 → 未来折旧和需求兑现之间的矛盾悬在头上 → 高负债、主业增长受限的公司先被击穿,恐慌在半导体板块集中爆发。
下面逐环看数据。
第 1 环:主业健康,还在赚钱。 META 广告 +26%,AWS +39%,Azure +48%,谷歌云 +103%。四家一个季度的经营现金流合计约 1,755 亿美元。生意本身没有问题。
第 2 环:赚的钱全部投了出去,还不够。 本季资本开支:亚马逊 759 亿,谷歌 514 亿,微软 394 亿(含融资租赁 452 亿),META 349 亿。谷歌的再投资率约 101%,亚马逊约 159%,赚 1 块钱要投 1 块到 1.6 块。
第 3 环:FCF 转负,开始向外要钱。 META、谷歌、亚马逊单季自由现金流都是负数,回购停到 0。谷歌今年净发债 763 亿,另增发股票约 620 亿;亚马逊发债 1,151 亿,还安排了最多 800 亿的供应商担保贷款;META 发债 249 亿。微软是例外,FCF 仍为正,还在回购,但 CFO 第一次提到"在合适时利用其他资金来源"。
第 4 环:钱变贵了,开始挑人。 联储 9 月加息到 3.75%–4.00%,10 月有两票主张再加息,市场预期 12 月再加;9 月 CPI 3.7%,主要是油价推动;10 年期美债约 5.1%。现金流厚的巨头仍然借得到钱,只是更贵;没有自身现金流的算力公司借钱越来越难。
第 5 环:折旧和需求兑现的矛盾。 这是那把剑。今天的投入,明天会变成利润表上的折旧:
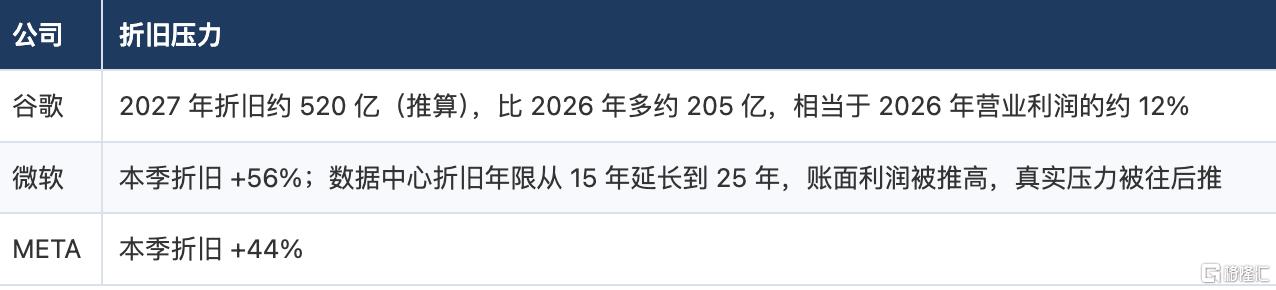
折旧是确定的,需求兑现是不确定的。如果终端需求增速跟不上折旧增速,利润率就会被一点点吃掉,谷歌利润率已经连降三季(36.1% → 34.0% → 31.8%)。更麻烦的是,GPU 的经济寿命如果比账面折旧年限短,未来还会有加速折旧或减值。
第 6 环:最脆弱的一端先断。 周五跌得最狠的,正是同时具备"债务重"和"核心业务增长受限"这两个特征的公司:
•CoreWeave(−9.7%): 债务约 500 亿美元,没有自己的主业现金流,靠长期合同抵押融资。钱一变贵,它首当其冲。
•英特尔(−28.6%): PC 需求和成本指引不及预期,核心业务增长受限,同时还要为扩产投入巨资。
•半导体板块(SOX −7.2%): 云厂商投资增速一旦放缓,就是它们的收入放缓,市场提前定价。
但要分清一点:恐慌集中在半导体和高负债的一层,没有扩散成全市场恐慌。 四家巨头只跌约 1.5%,等权标普只跌 0.8%,能源股逆势上涨,VIX 收 19.4,离 30 以上的恐慌区还远。所以我的判断是:板块在恐慌,大盘在杀估值。 这把剑还悬着,没有落下来;它会不会落下来,要看接下来几个季度需求兑现的速度能不能追上折旧增长的速度。

真正的恐慌,表现是不分好坏一起卖、波动率飙升。周五的样子不是这样:
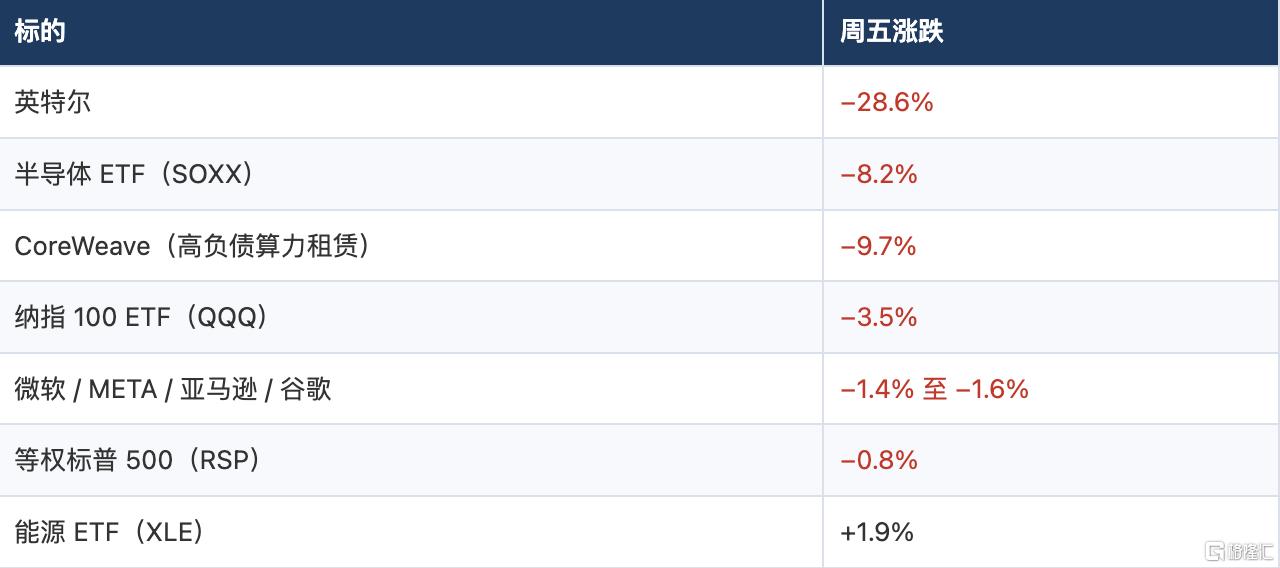
三个细节值得注意:
1.跌得最狠的是收钱的一方,不是花钱的一方。 四家巨头说明年还要加大 AI 投入,这本来是芯片公司的收入。可芯片股暴跌,巨头只跌 1.5% 左右。市场在问的不是"AI 有没有用",而是"这么大的投入还能持续几年"。
2.高杠杆的一层先出问题。 CoreWeave 这类靠借钱买 GPU 的公司跌近 10%,标普也在周五前后把 META 的信用展望下调为负面。压力从融资最依赖外部资金的地方先开始。
3.波动率没有失控。 VIX 周五收 19.42,比前一天上升约 13%,但离 30 以上的恐慌区还很远。
所以,这是分层的定价,不是全面的踩踏。

先看主营业务,这是"看懂一家公司"的第一步。
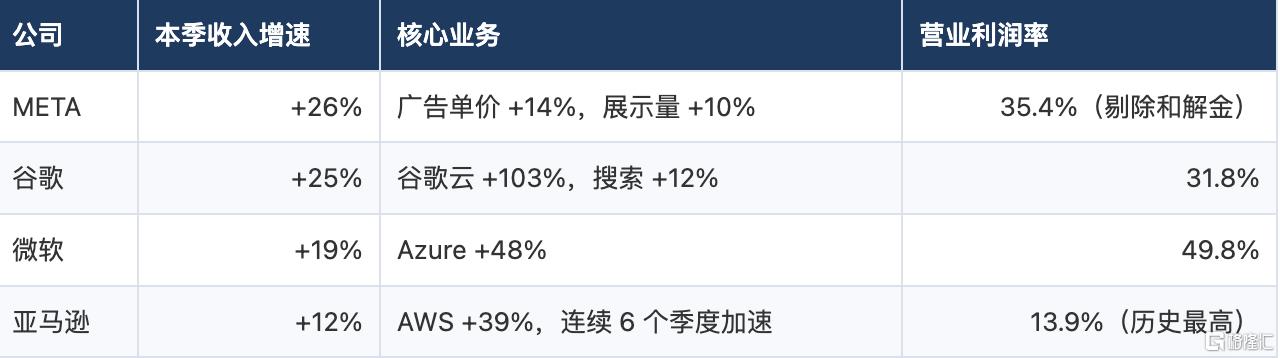
再看已经签下、还没确认的合同:谷歌云积压订单 5,610 亿美元,AWS 积压订单 5,780 亿美元,微软商业剩余履约义务 6,770 亿美元。
AI 的钱在基础设施这一层已经实实在在地进来了。 如果是需求崩塌,这些数字应该在掉,而不是在加速。
但也要说清楚,应用层的变现还没跑出来:微软 M365 付费席位只增长 5%,Copilot 用户数不披露;谷歌订阅和平台收入增速从 21% 降到 11%。企业终端用户"离不开 AI"的那个节点,现在还没到。

生意没坏,那股价为什么跌?因为现金流的形态彻底变了。
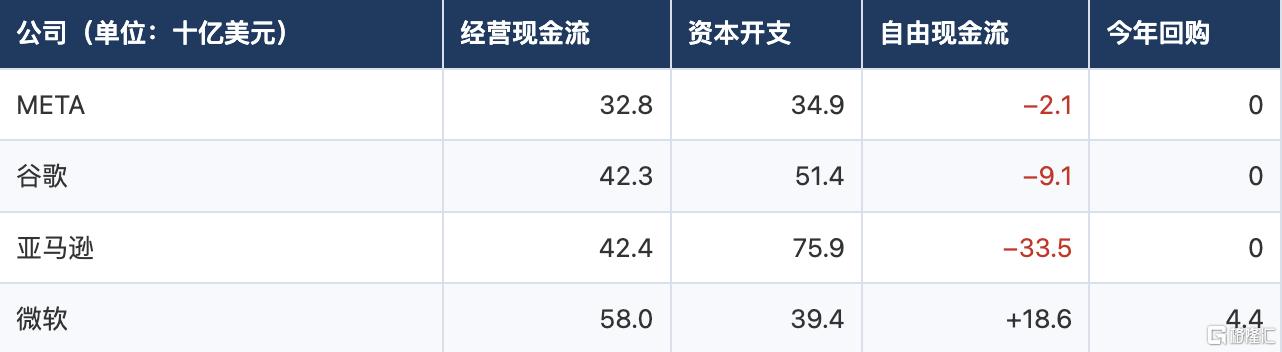
四家经营现金流都是正的,主业仍然在赚现金。负的自由现金流是因为投得比赚得多。
但"现金充足、债务健康"这句话只说对了一半:
•回购停了。 META、谷歌、亚马逊今年回购都是 0,本该还给股东的钱都进了数据中心。
•债务在快速上升。 谷歌长期债务从年初 465 亿涨到 1,251 亿,今年还增发了股票;亚马逊长期债务从 656 亿涨到 1,731 亿;META 现金和债务几乎持平,净现金约等于零。
•杠杆水平仍然低。 亚马逊负债只有 EBITDA 的约 1 倍,离危机很远。
准确的说法是:水平健康,方向在恶化。

只看公司财报还不够。这一轮杀估值,背后有两股宏观层面的现金流力量。
1. 资金成本在上升,这不是科技叙事能控制的
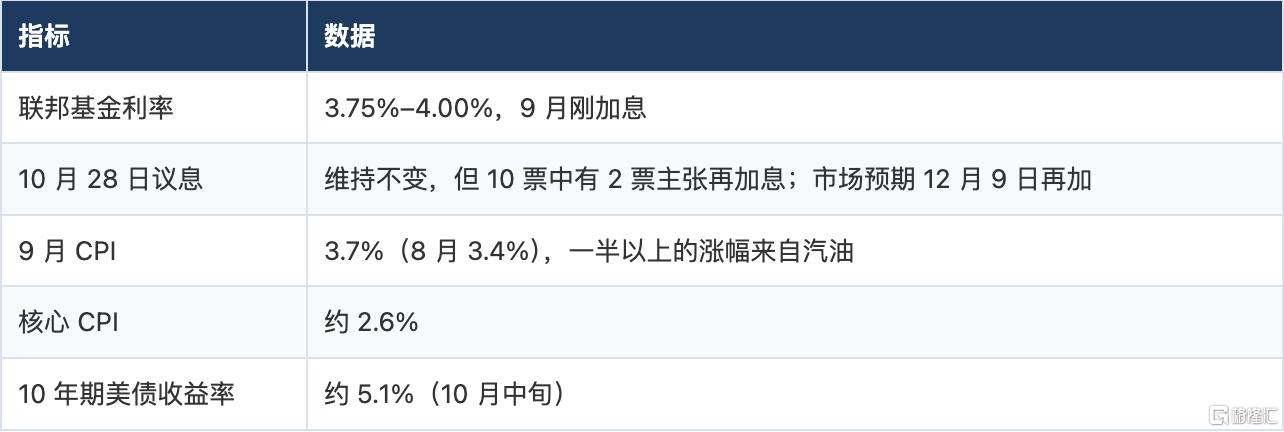
通胀这次主要是油价推动,背后是地缘局势。周五能源股逆势上涨、埃克森美孚和雪佛龙创新高,跟这条线吻合。这是 AI 叙事讲得再好也改变不了的变量。
利率上升对科技股是双重打击:
•估值端: 科技股的价值大部分在远期现金流。10 年期收益率在 5% 以上,远期的钱折现回来就更不值钱。
•融资端: 巨头的资本开支已经超过经营现金流,缺口要靠借钱补。借钱越贵,新增投入的回报门槛就越高。
但"市场缺钱"要分层看。巨头今年照样借到了大钱:谷歌净发债 763 亿美元,另外增发股票约 620 亿;亚马逊发债 1,151 亿;META 5 月发债 249 亿。真正"缺钱"的是没有自身现金流、全靠外部融资的算力公司。所以更准确的说法是:钱没有消失,但变贵了,而且开始挑人。
还要说一个反方向的风险:核心 CPI 只有 2.6%。如果油价回落,加息预期可能比大家想的退得快,那时科技股的估值压力会明显减轻。
2. 借钱、加杠杆、相互投资:增长里有多少是圈内循环
这是这一轮 AI 投资最需要警惕的地方。AI 公司之间形成了一张互相投资、互相采购的网:
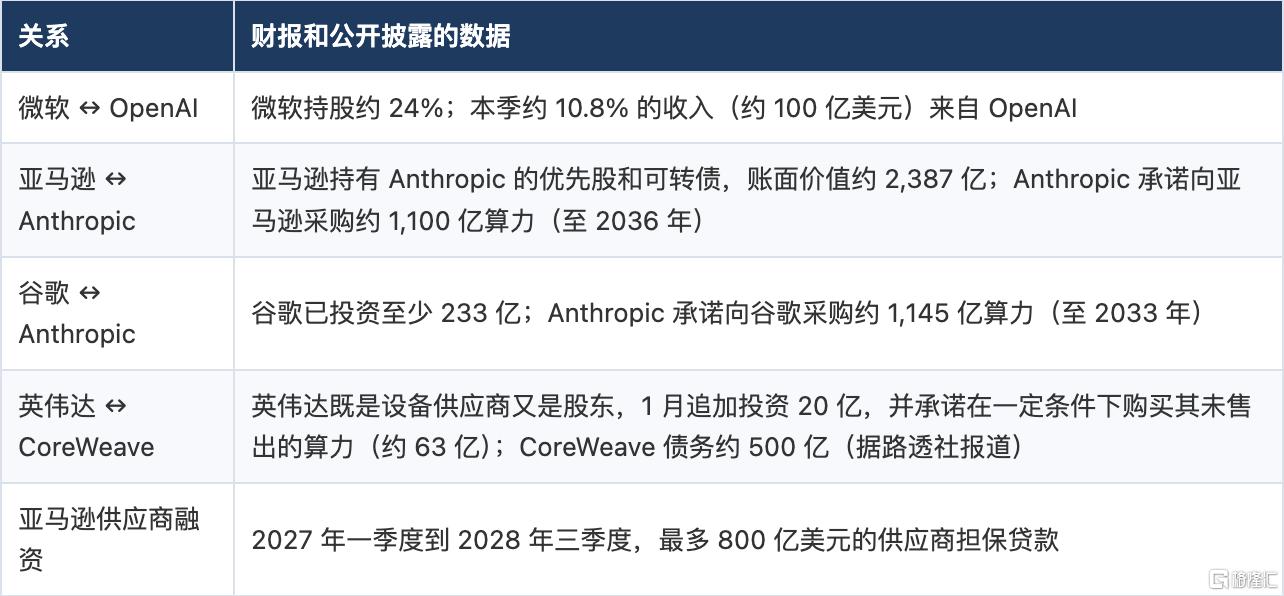
这张网带来三个问题:
1.投资方的钱又回到了投资方的收入里。 谷歌、亚马逊各自投资 Anthropic,Anthropic 再拿钱买它们的算力。投 1 块钱,换回 3 到 6 块钱的采购合同。这些收入是真实的合同,但最终付钱的是谁,要穿透到 Anthropic 的客户那一层。
2.利润表被投资浮盈放大。 亚马逊今年前三季的营业外收益有 684 亿美元,主要来自对 Anthropic 的估值上调。被投公司估值一涨,投资方的利润就涨,股价再涨,又方便下一轮融资。这个循环在上涨时互相加强,在下跌时也会互相拖累。
3.长期合同被当成了确定的收入。 亚马逊积压订单的平均剩余期限是 6.1 年,算力采购合同签到 2033、2036 年。合同可以拿去融资,可如果下游需求不及预期,这些合同就会变成债务和过剩产能。1998–2000 年,朗讯、北电借钱给电信运营商买自己的设备,繁荣时订单漂亮,退潮时坏账和订单一起消失。
还要公平地说两点不同:
•今天的核心买家现金流很厚。 四家巨头经营现金流合计约 1,755 亿美元一个季度,2000 年的电信运营商远没有这种体量。
•终端需求有真实增长。 Anthropic 年收入从 2025 年的约 46 亿增长到上半年就有 163 亿,10 万美元以上的企业客户一年从 950 家增加到 11,900 家,这些是外部客户在付钱。
所以,"透支未来十几年甚至几十年的需求"这个说法有点过头。更准确的是:未来 5 到 10 年的需求,已经被提前写进了今天的合同、债务和估值里。 只要中间一环(终端付费增速)慢下来,这个链条就会从高杠杆的一端开始断,周五 CoreWeave 和芯片股的下跌,就是市场在提前给这个风险定价。

过去二十年,科技公司贵有贵的道理:代码写一次,可以卖给无数人,成本几乎一次性,规模可以无限放大。
AI 时代改了这个公式。需求越大,要建的数据中心越多,买的芯片越多,折旧越大。
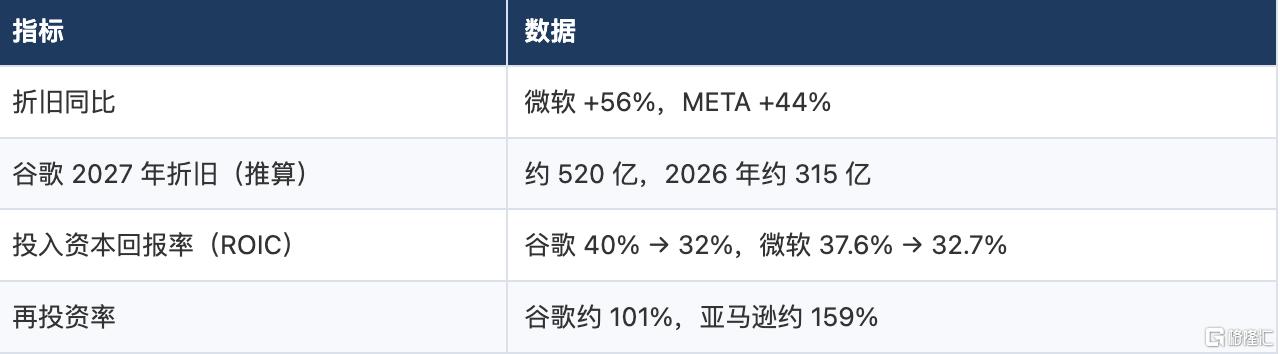
赚来的钱全部再投进去还不够,回报率在往下走。一家越来越像"重资产"的公司,不应该再按"轻资产"的倍数去估值。这就是杀估值的底层逻辑。
还要补充两点,避免把事情说得太简单:
•杀估值的同时也在杀业绩预期。 谷歌本季营业利润低于预期,利润率连续三个季度下降(36.1% → 34.0% → 31.8%)。按 25 倍市盈率倒推,财报后的股价对应的是 2027 年营业利润几乎零增长。
•不是每家都在被杀。 微软 6 月低点时市场约给 19 倍,现在约 27 倍,倍数反而扩张了。市场在区分谁的投入回报更清楚。

AI 投入到底是进攻还是防守,四家完全不一样。我用三个问题区分它们:
1. 新增投入的回报率还高不高?
增量 ROIC:亚马逊约 41%,微软约 20%,谷歌约 17%。这三家都还高于资本成本,说明投进去的钱目前在赚钱,不只是烧钱。
2. 这笔投入是进攻还是防守?
AWS 和 Azure 是进攻:增速在加速,订单在积压。谷歌搜索更像防守:查询量是 5 年最快,收入增速却从 16.8% 掉到 12%,每次搜索能变现的钱在变少。不投,就可能被 AI 原生的产品替代。防守型投入的回报天然更低,估值也更难维持。
3. 什么情况下我承认看错了?
买之前就写下来,例如:
•亚马逊:AWS 增速连续两季低于 30%,而资本开支还在上升。
•微软:Azure 增速连续两季低于 35%,或滚动 12 个月自由现金流转负。
•谷歌:搜索收入增速连续两季低于 8%。
•META:广告单价增速连续两季低于 8%,且展示量没有补上。
说不清这三个问题的公司,就是"认识不够"的公司。

杀估值会杀到哪里、杀多久,没有人能预测。能控制的只有自己的仓位。我的做法:
1.稳住利润。 浮盈超过 5% 的仓位,止损上移到成本价;利润回吐一半,就卖出 1/3。赚到的钱先落袋一部分。
2.先平掉融资仓位。 杠杆在下跌中会把亏损放大。整个产业链都在加杠杆的时候,个人账户不要再叠一层。还要注意隐形杠杆:3 倍半导体 ETF(SOXL)周五一天跌了 24.75%。
3.保留足够的现金。 加息周期还没结束,钱在变贵(见第四节)。现金是应对不确定性的选择权,也是在别人被迫卖出时还能出手的前提。
4.清仓自己认识不够的股票。 标准就是上面三个问题。止损线已经破了的,先按纪律执行,不要等它"回来"。
5.真正的分散。 持有五只不同的股票,如果它们都押在"AI 投入能回本"这一个假设上,那就不是分散。标普 500 里与 AI 相关的权重也已经接近一半。分散要看押的是不是同一个风险。
6.核心仓位创新低时再加,但要有条件。 加仓不是摊平。只对论点没有被打破的核心仓位加;加之前确认认错条件一条都没有触发;两次加仓之间至少隔一份财报;不用杠杆加。价格新低本身不是买入理由,"价格新低 + 基本面没变"才是。

•11 月 3 日盘后,AMD 财报: 数据中心指引是否下修,是检验芯片链的第一关。
•11 月 6 日,非农就业: 工资和就业决定加息预期。
•11 月 10 日,10 月 CPI: 油价对通胀的推动是否延续。
•12 月 9 日,美联储议息: 市场目前预期会再加息。
•明年 1–2 月,四家四季报: 2027 年资本开支指引。如果被下调,对芯片链是实打实的收入冲击;不下调,这一轮更可能停留在估值层面。

AI 是不是长期趋势,和今天买 AI 股票能不能赚钱,是两个不同的问题。2000 年以后互联网改变了世界,但在山顶买入科技股的人,等了很多年才回本。
市场杀估值的时候,没人知道底在哪里。能保护自己的只有两件事:真正看懂自己持有的公司,以及在情绪最强烈的时候仍然执行写在纸上的纪律。
数据来源:各公司 2026 年三季度财报及 SEC 文件;行情为 2026 年 10 月 30 日收盘;VIX 来自 CBOE;宏观数据来自公开报道;英伟达与 CoreWeave、CoreWeave 债务数据来自路透社报道转引;Anthropic 数据来自其 S-1 招股书。增量 ROIC、再投资率、折旧推算为作者自行计算,口径可能与其他机构不同。本文仅为个人观点,不构成任何投资建议。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。