

汇宇制药醋酸兰瑞肽国内首仿首家过评,同期公布2026Q3季度财报!


近日,国家药监局官网显示,四川汇宇制药申报的醋酸兰瑞肽缓释注射液(预充式)获批生产,为国内首仿,亦为首家通过一致性评价的企业。公司于11月6日盘后公告披露了这一信息。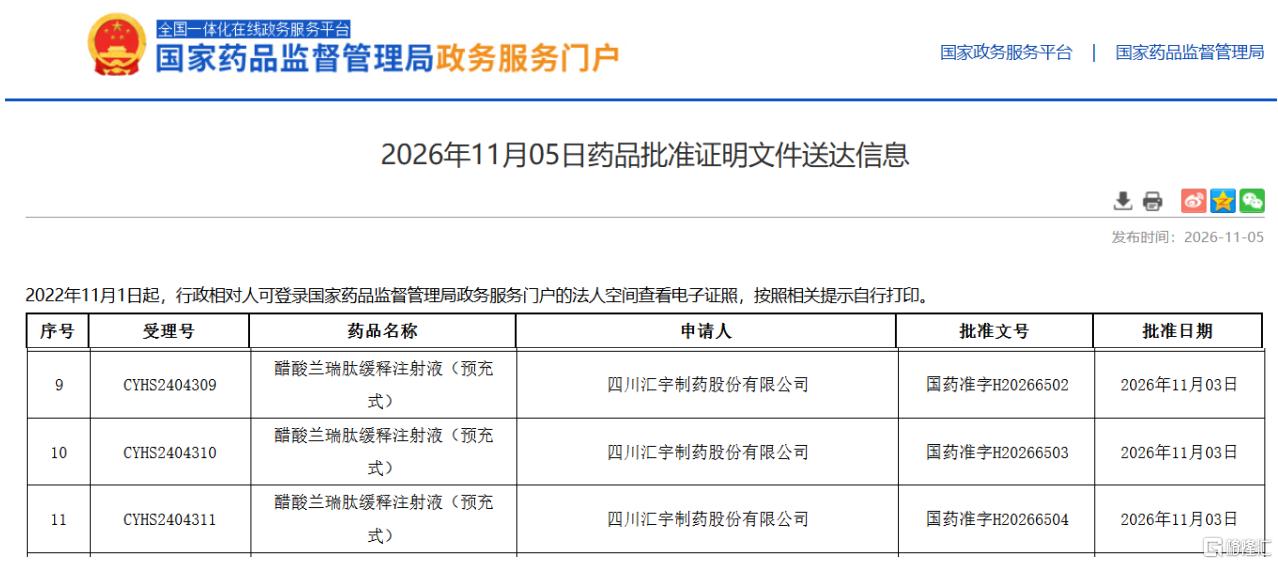
从产品层面看,醋酸兰瑞肽缓释注射液(预充式)原研来自法国益普生,2019年底获批进口,采用自组装纳米管技术,属于即用型缓释制剂,用于肢端肥大症、胃肠胰神经内分泌瘤及类癌综合征等适应症。从当前申报格局看,该品种在国内暂无其他仿制药申报,短期内纳入国家集采的可能性较低。通过一致性评价在现行政策下有助于产品在医保支付和医疗机构采购中获取支持,这是首仿身份的实际含金量所在。
但首仿获批本身并不等同于业绩增量。汇宇制药在公告中明确提示,该产品并非独家,同类产品存在竞争,未来收入取决于市场推广和销售规模,“注册批件短期内不会对经营业绩构成重大影响”。这一来自公司自身的风险提示,在评估该事件的实际影响时不应被忽略。
摩熵医药数据库显示,2025年该产品国内院内市场销售总额超过7900万元,同比增长116.94%;2026年上半年销售额超过4800万元,同比增长53.05%。需要明确的是,这些数据反映的是原研产品在汇宇仿制药获批前已经形成的市场体量,并非汇宇即将获得的收入。
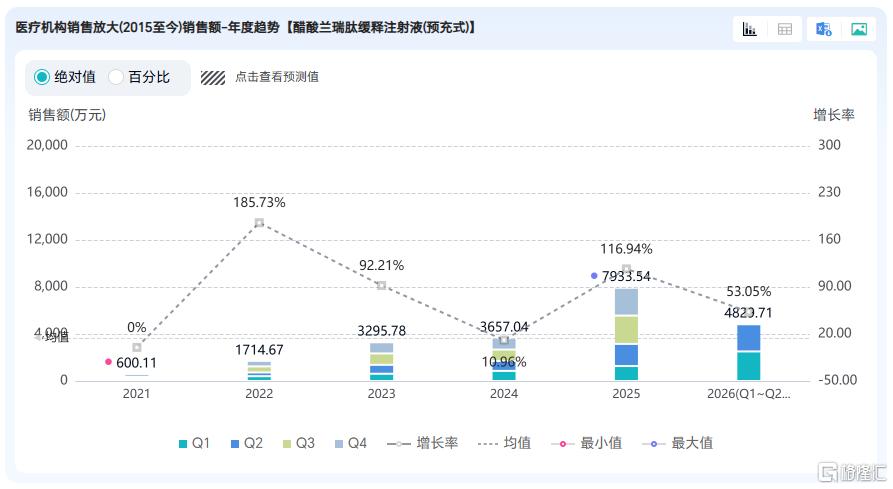
更关键的是,该品种属于罕见病/神经内分泌肿瘤领域的专科品种,患者基数本身有限,原研益普生在国内已有多年学术推广和患者教育积累。仿制药要在短期内改变处方格局,面临的不只是价格竞争,还有医生处方习惯、医院准入周期和专科渠道建设的多重约束。首仿企业能否将市场潜力转化为自身份额,取决于后续医院准入、医生处方习惯改变以及定价策略,这些环节均存在不确定性,放量斜率大概率平缓,而非获批即兑现的线性过程。
放到公司整体业绩脉络中看,首仿获批的意义也需要更完整的坐标来定位。2026年前三季度汇宇制药营收8.66亿元、归母净利润1.03亿元、扣非净利润同比增长68.59%的表现确实较此前有明显修复,但这一修复的起点是2025年上市后的首次年度亏损:全年营收9.98亿元、同比下降8.79%,归母净利润-2496.15万元,上年同期则为盈利3.25亿元。换言之,2026年的增长是在低基数上的回升,而非持续增长轨道上的自然延续。
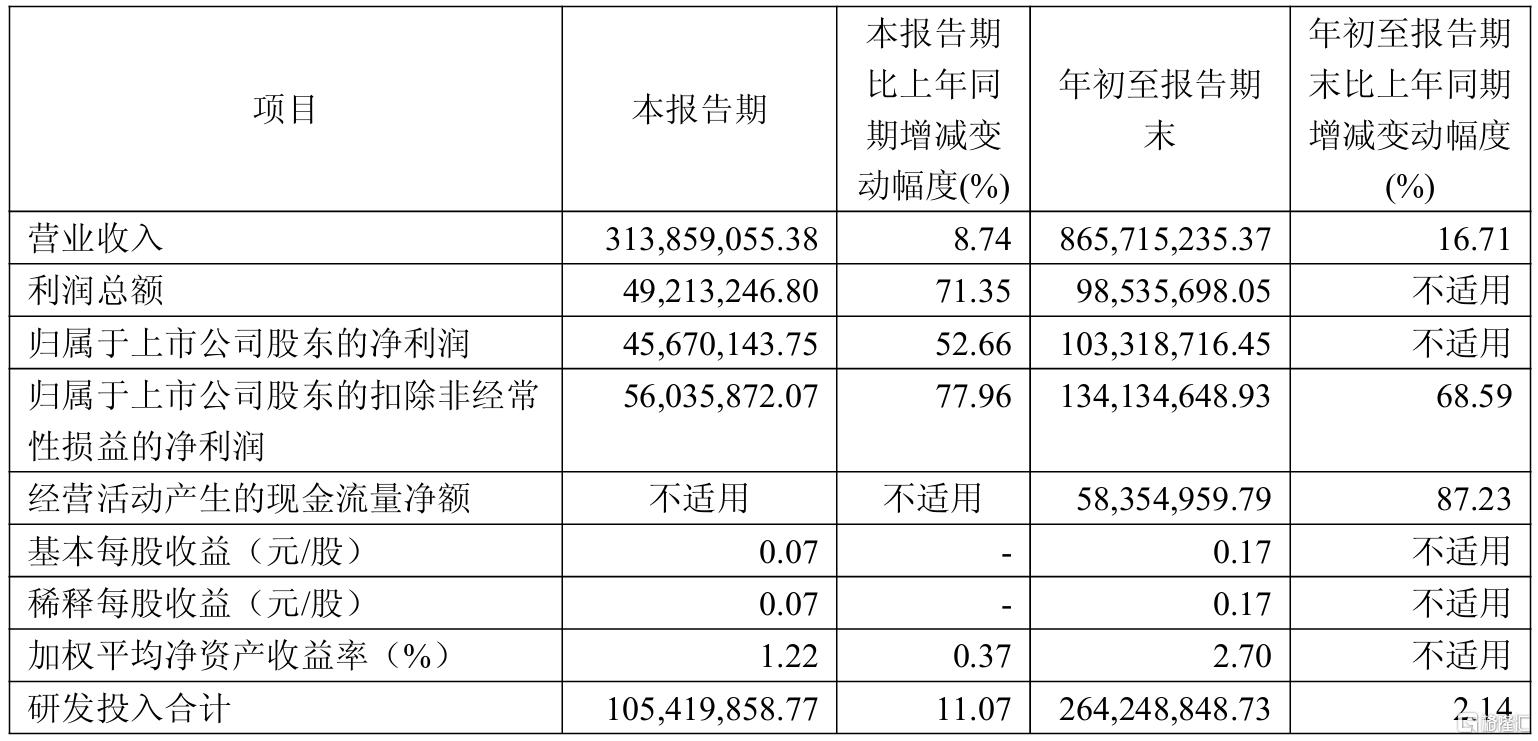
这一财务约束意味着,首仿获批的政策价值要转化为业绩,需要跨越两道现实门槛:一是公司自身处于低基数修复阶段,短期利润弹性不宜被线性高估;二是复杂注射剂的商业化节奏受制于专科品种的患者基数与原研学术壁垒,获批与放量之间还存在时间差。公司2025年境外产品收入同比增长53.95%,研发投入维持高位,这些因素在塑造长期产品梯队的同时,也持续对短期利润构成压力。此外,汇宇制药当前股价处于破发状态,2026年以来多名股东因主动或司法强制执行原因实施减持。这些信息与首仿获批并无直接因果关系,但在评估一家公司的阶段性进展时,它们构成了不可省略的背景变量——破发状态下的股东减持,进一步提示市场对短期业绩弹性的定价已经趋于保守。
综合来看,首仿获批是汇宇制药复杂注射剂产品梯队的一次实质性推进,其意义在于验证了高壁垒制剂的研发与产业化能力,而非提供了一个可以线性外推的业绩增量。该事件对公司基本面的实际影响,需要等待后续销售数据给出答案,而非在获批时点即可完成定价。
跟踪框架上,建议将观察重点从“获批事件”切换到三个可验证指标:一是该产品在样本医院的准入进度与覆盖医院数量;二是后续季度披露中该品种是否单独形成可辨识的销售贡献;三是公司在专科渠道和学术推广上的投入节奏。在这些信号明确之前,对首仿获批的业绩影响宜保持审慎,不宜做前置定价。
SH 汇宇制药
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。


