两年赚2.53亿、分红2.52亿!纽氏达特即将上会:具身智能高增背后单价大跌、产能翻倍待消化
文丨IPO电报团队
根据公告,11月13日,深交所上市审核委员会2026年第62次会议审议纽氏达特行星传动系统技术(淄博)股份有限公司首发申请,公司拟登陆创业板,保荐人(主承销商)为东方证券。
纽氏达特选择的是《创业板股票上市规则》2.1.2条传统盈利导向的第一套标准——“最近两年净利润均为正,累计净利润不低于1亿元,且最近一年净利润不低于6000万元”。
从受理节奏看,2026年下半年沪深交易所IPO受理一度明显放缓,深交所直至2026年11月4日受理南京沁恒微电子的创业板IPO申请,才打破下半年"零受理"局面。不过,审核端并未同步停摆:纽氏达特5月11日受理,历经问询与意见落实,于11月13日走到上市委面前。
在受理端过滤机制趋严之后,一个靠扣非净利润而非技术估值站上发审台的传统制造企业,上会闯关引人关注。
▌业绩“过山车”:单一产品驱动,下游结构大切换
纽氏达特成立于2006年,主要从事精密行星减速器和精密传动系统模组的研发、生产和销售,面向具身智能机器人、移动机器人、新能源装备、工业母机、特种装备等领域。
来看基本面,2023年营收4.79亿元,2024年跌至3.41亿元,2025年反弹到4.97亿元——纽氏达特过去三年的收入走势,波动明显。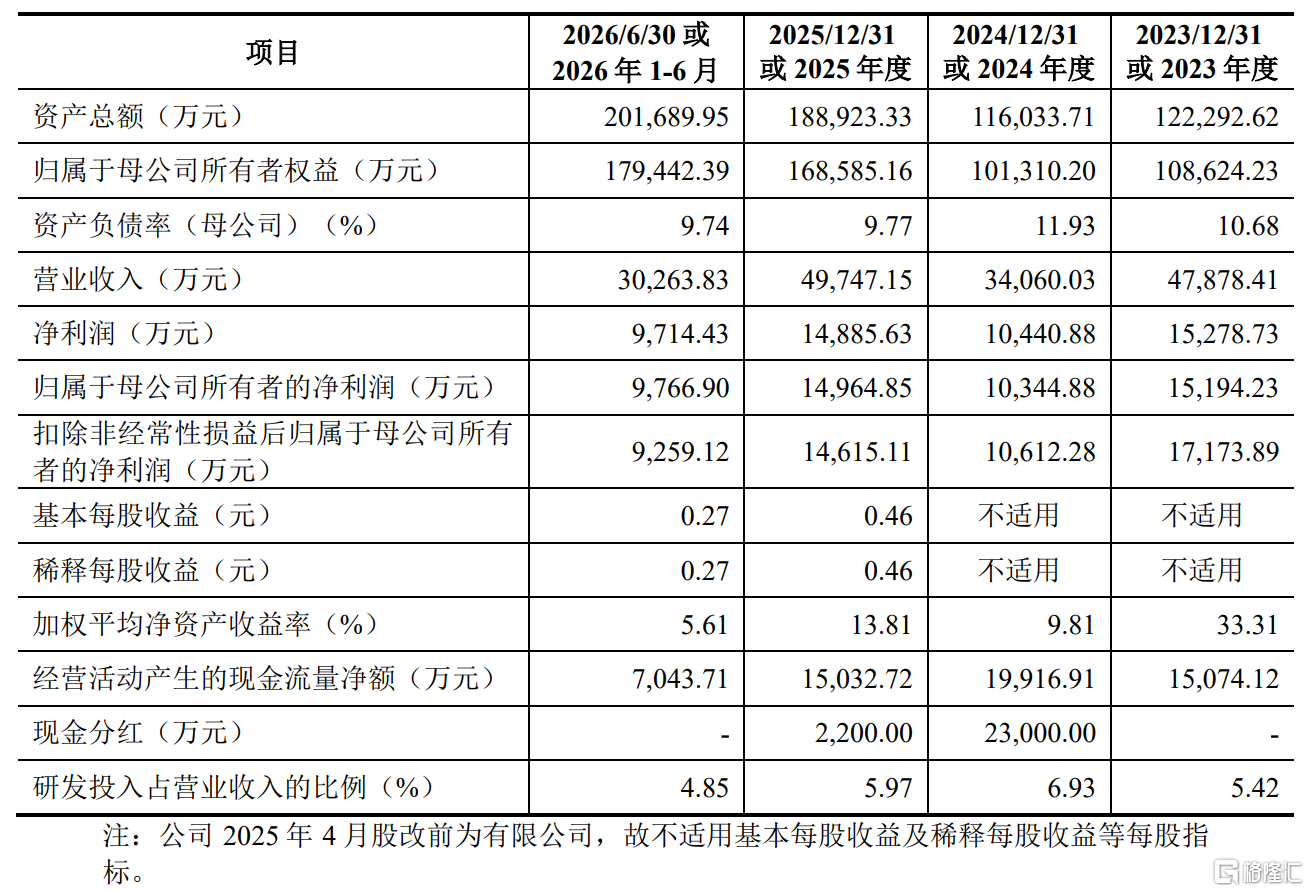
这不是单纯的周期波动,而是一次业务引擎的切换:旧引擎(光伏、锂电装备)在2024年熄火,新引擎(具身智能机器人)在2025年点火接力。
首先,2024年的业绩下滑是真实且显著的。 营业收入从4.79亿元降至3.41亿元;归母净利润从1.52亿元降至1.03亿元。核心原因是光伏行业供需失衡和锂电行业需求放缓。这说明公司的经营表现与下游新能源装备投资周期高度相关,抗周期能力有限。
具体来看,公司下游应用领域呈现明显的结构性变化:报告期内公司新能源装备领域受光伏、锂电行业结构性供需失衡影响,导致该领域主营业务收入占比由2023年的51.31%下降至2025年的22.18%,2026年1-6 月回升至 29.05%。
而2025年具身智能机器人领域的收入从723.56万元暴增至9662.82万元,成为重要的增量应用领域,同年的业绩恢复也主要依赖这一业务的爆发式增长。
纽氏达特的主营业务高度聚焦——精密行星减速器,单一产品占主营业务收入的比例2023年至2026年上半年始终在86%—94%之间。剩下的份额由精密传动系统模组填补,后者从2023年的5.24%缓慢爬升至2026年上半年的12.20%。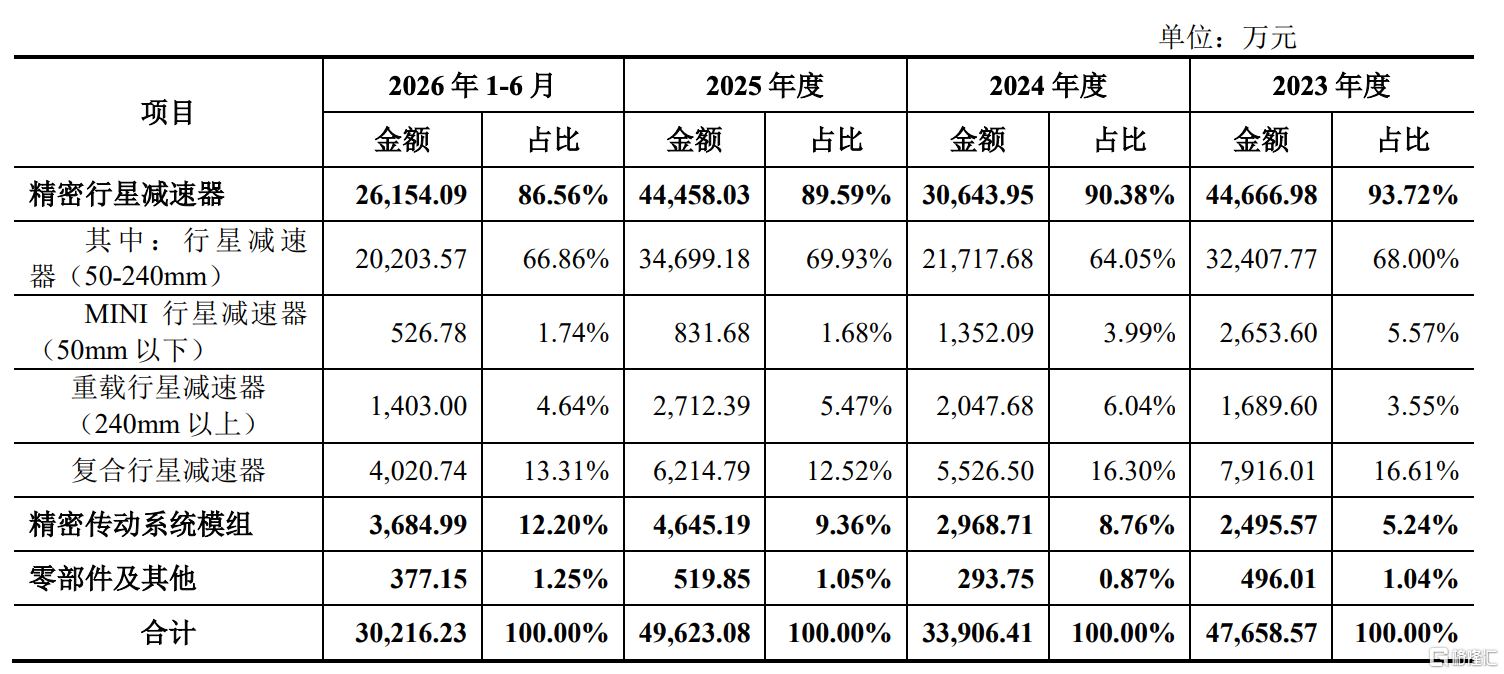
这种"窄赛道"结构是一把双刃剑:一方面,它意味着公司在单一品类上做到了极致。招股书援引弗若斯特沙利文数据称,按销售额计,2025年公司在国内精密行星减速器市场份额领先,排名行业前列,系国产精密行星减速器头部企业。
但是,产品结构单一风险在招股书中被明示。当核心产品所依赖的下游出现周期波动,公司整体业绩会被直接放大——2024年就是一次压力测试,报告期内,精密行星减速器占主营业务收入比例虽逐年下降,但仍处绝对主导地位。这意味着:公司的经营业绩高度依赖单一产品的市场需求和价格走势,一旦行星减速器市场出现供需失衡或竞争加剧导致单价下行,将对其盈利能力产生直接冲击。
▌具身智能业务放量:订单多了,单价降了,面临路线替代挑战
来自具身智能机器人领域的需求是纽氏达特最被市场关注的第二曲线,但也需要冷静去看待。
需求侧确实是爆发式的。公司披露,具身智能机器人领域收入2025年同比增长1235.46%,2026年上半年再增315.17%;客户名单里出现了智元机器人、优必选、众擎、逐际动力、傅利叶智能等头部厂商,关节模组产品还在星尘智能、鹿明机器人、自变量机器人等实现销售。
但供给侧的挑战写在单价上。招股书显示,公司主力产品行星减速器(50–240mm)平均销售价格从2023年780.04元降至2026H1的703.78元;MINI行星减速器(50mm以下)2026年上半年均价同比再降26.33%。 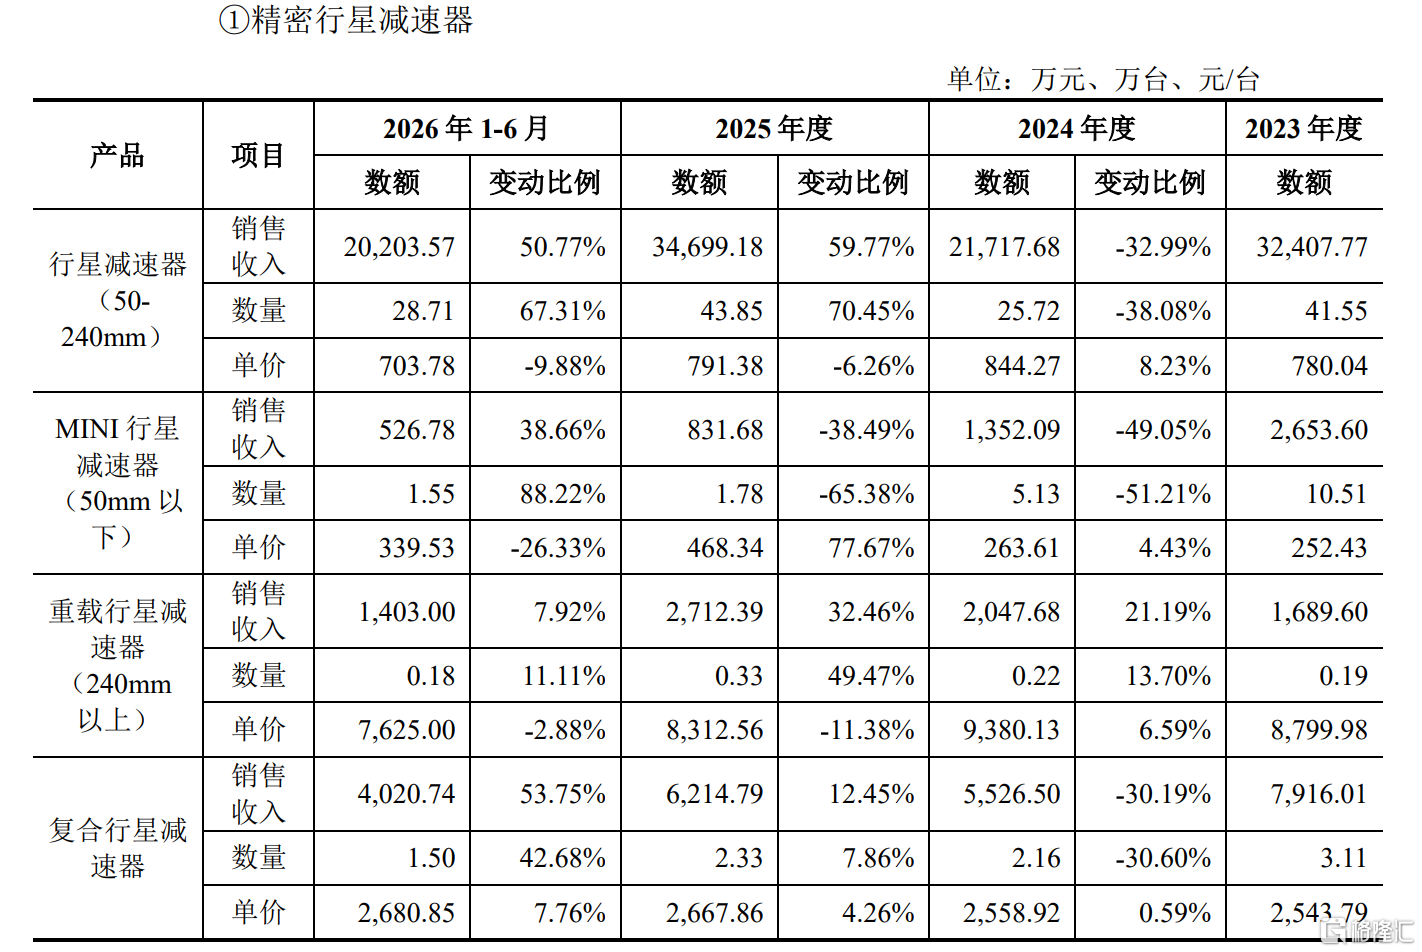
报告期内,公司主营业务毛利率分别为55.6%、52.83%、48.51%,三年累计下滑约7个百分点;批量订单客户毛利率从2023年的53.30%降至2025年的43.89%。纽氏达特将毛利率下行的一大原因归于:面对战略客户作出一定让利以换取市场份额。
虽然纽氏达特进入具身智能供应链的速度很快,但新客户从样机验证、小批量到规模化采购,周期本身就长;而一旦进入批量阶段,客户议价能力会显著增强。招股书也提示,随着具身智能从验证走向量产,"终端产品定价逐步回落"会沿供应链向上传导。换句话说,先发绑定并不等于长期定价权。
同时,精密减速器行业技术迭代速度快,不同技术方案之间可能存在替代关系。虽然当前精密行星减速器与谐波减速器、RV减速器以差异化应用为主,但随着人形机器人对关节模组集成度要求提升,一体式关节模组可能整合多种减速方案,单一行星减速器的独立需求存在被集成方案部分替代的风险。招股书自己也列举了特斯拉Optimus Gen2的案例:其14个旋转执行器全部采用谐波减速器,本体关节未配置精密行星减速器。
要知道,行星减速器是中高端三大减速器里国产化比较彻底的品类之一,在精度容忍度较高的工业自动化、新能源装备场景,国产已基本接棒进口;但航空航天、高端机床转台、半导体制造等高壁垒场景仍由威腾斯坦、纽卡特、日本电产新宝等外资主导。 这说明:高端场景的国产化才刚到攻坚期,不是收割期。
从竞争格局看,中高端市场除纽氏达特外,还有中大力德、精锐科技(中国台湾)、科峰智能等第一梯队;随着具身智能行业升温,部分上市公司、汽车零部件厂商也正以人形机器人为切入点进入精密行星传动领域。增量市场吸引增量玩家,可以说,纽氏达特的国产替代叙事,正从"在成熟场景用性价比换份额"转向"在高端场景用系统能力守份额"。当收入的高速增长部分建立在让利基础上,利润质量的可持续性需要打个问号。
▌分红近乎分光净利,扩产产能消化存压力
值得注意的是,交易所两轮问询都重点追问了产能消化问题。本次IPO拟募资约8.23亿元,其中6.23亿元投向"年产150万台精密行星减速机及精密传动系统模组智能制造基地",达产后新增行星减速器产能130万台/年、模组20万套/年。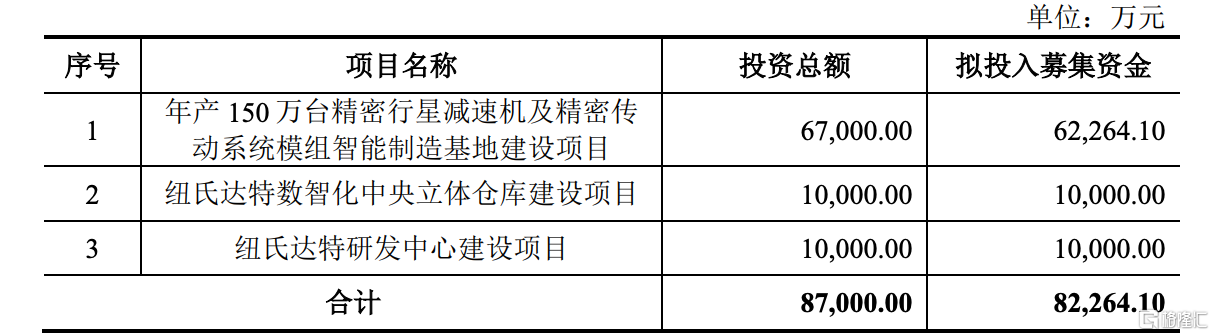
招股书显示,2025年产能利用率已升至101.81%,2026年上半年仍达93.60%,现有产线接近满负荷,可以看出,募投项目有现实需求支撑。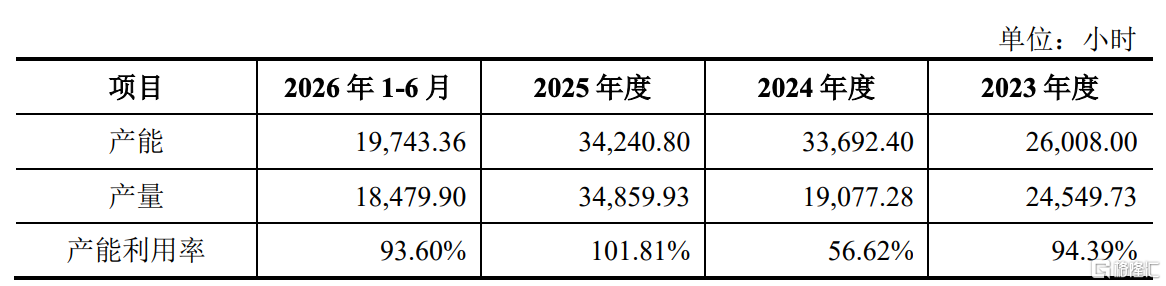
但是募投项目预计2027年下半年才开始部分投产,按25%→50%→75%→100%逐步释放,完全达产后预计每年新增折旧摊销约6681.71万元,占2025年净利润的44.89%——这意味着新增产能必须在爬坡期内快速转化为收入和利润,否则会出现"收入没跟上、折旧先到账"的利润挤压。而具身智能商业化节奏、换电站建设进度、锂电结构性修复能否延续,任一项不及预期,或都会让产能消化打折。
另外,报告期内公司进行了两次分红:2024年2.30亿元、2025年2200万元,合计2.52亿元,接近2024—2025两年归母净利润总和(约2.53亿元)。 同期公司账上货币资金及理财类资产充裕(2026年上半年资产负债率仅约9.74%),却又计划IPO募资扩产——"不缺钱却大额分红以及募资"的资金安排合理性,一直是市场关注的焦点。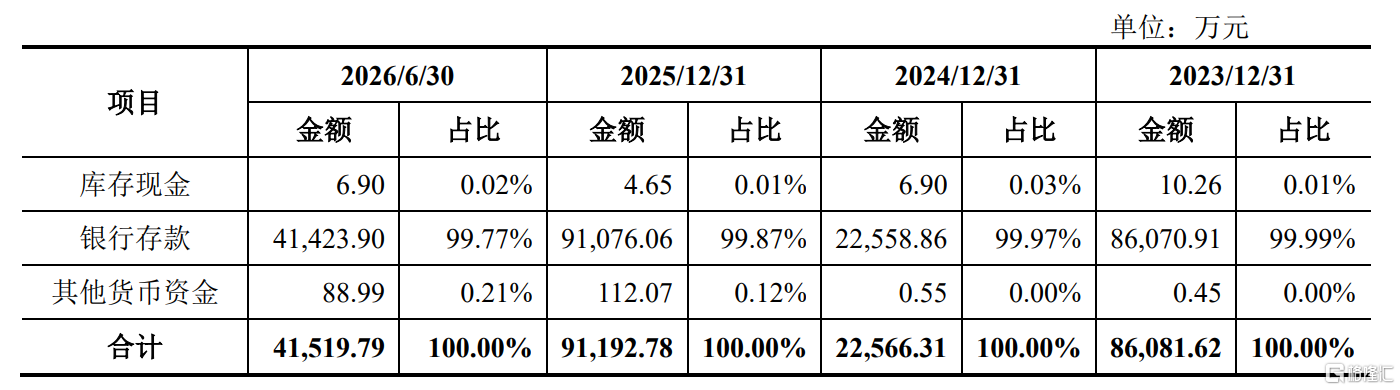
纽氏达特不是一家靠贴"具身智能"标签就能讲完的公司。在精密行星减速器这个窄赛道里,它完成了从进口替代到前端卡位的跨越,但恰恰在它跨界具身智能、赶上最热风口冲击上市的时候,经营层面出现产品价格下行、行业技术路线尚未统一、大额分红等问题,让这家公司远没有财报表面看起来那么"稳"。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。