海外巨头已抢先登陆,国内至少14家企业“排队”上市,商业航天IPO再迎监管强势信号
文丨IPO电报团队
近年来,商业航天一直是全球科技产业竞相追逐的热门赛道。
今年6月份,SpaceX成功在纳斯达克上市,市场对商业航天的关注度一度升至高点。
中国市场也在加速追赶,商业火箭、卫星制造、卫星应用等领域不断取得技术进展,商业化步伐提速,越来越多相关企业开始谋求登陆资本市场。
全球资本市场已经出现成熟的商业航天融资样本,中国企业的资本化进程也在加快,不过,从开启IPO进程到真正上市,仍要跨过不少关口。
11月12日,上交所理事长邱勇在2026年上交所国际投资者大会上表示,将科创板第五套上市标准适用范围拓展至人工智能大模型和商业航天。
▌商业航天IPO队伍持续扩容,A股企业多处于申报或辅导阶段
从上市节奏来看,商业航天产业链已有企业登陆科创板,2026年2月,主业涵盖宇航电源的电科蓝天成功在科创板上市,成为今年首个上市的商业航天产业链企业。
此后,蓝箭航天、中科宇航、微纳星空等多家商业航天企业陆续向上交所递交招股书,但截至目前,三家企业均于9月30日转为“中止(财报更新)”状态,离真正上市还有一段距离。
除了已经递交IPO申请的企业,更多企业仍处于上市辅导阶段。目前,星际荣耀、星河动力、天兵科技等商业火箭企业,以及银河航天、天仪空间等卫星制造企业,均已进入辅导阶段。产业链更上游的火箭发动机企业九州云箭、航天结构件企业爱思达航天、热防护材料企业航聚科技等也相继启动辅导备案。
从火箭整机到卫星制造,再到核心零部件和测运控服务,产业链上多个环节的企业正在加入“排队”名单,上市梯队正越拉越长。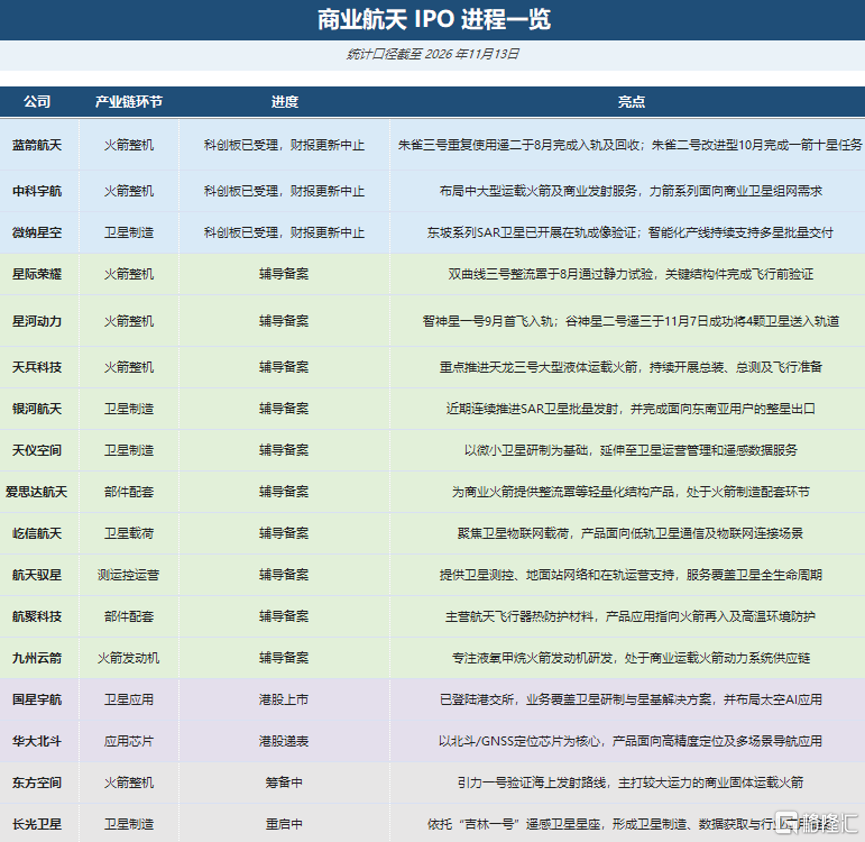
截至11月13日,据公开资料梳理,已经有至少15家商业航天企业处于不同上市进程中(国星宇航已于今日上市),还有部分企业正在筹划IPO事宜。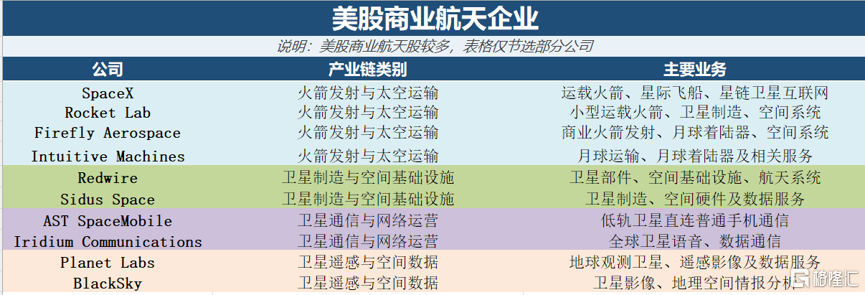
相比A股市场,美股市场已形成覆盖火箭发射、卫星制造、卫星通信等多类型业务上市公司群体。
其中最具代表性的当属SpaceX。作为全球商业航天领域的标志性企业,SpaceX不仅通过可回收“星舰”技术改变了商业发射市场,同时也依托星链业务建立起庞大的卫星互联网服务体系。2026年6月12日,SpaceX正式登陆纳斯达克,其IPO最终募资总额约857亿美元,直接刷新了全球IPO融资纪录。
海外市场已有大型商业航天企业通过公开市场完成大规模融资,而A股相关企业多数仍处于IPO申报和上市辅导阶段,资本化进程存在明显的阶段差异。
▌产业热度持续升温,商业化闭环仍需多次验证
根据国家航天局数据,2025年我国商业航天完成发射50次,占我国全年宇航发射总数的54%;其中商业运载火箭发射25次,全年入轨商业卫星311颗,占我国全年入轨卫星总数的84%。商业航天已经成为我国航天活动的重要组成部分。
技术层面屡屡突破,尤其是可重复使用火箭技术、低轨卫星互联网、卫星制造方面;市场层面,卫星通信、遥测数据服务等应用场景也在不断拓展。产业正从早期的技术摸索阶段,逐渐转入工程验证和商业化落地并行的新阶段。
那么,为什么产业热度不低,相关企业的IPO进展却仍面临不少关口?
一是前期投入巨大,收入和盈利需要时间兑现。
商业航天是典型的高投入、长周期产业。火箭研发、发动机试验、卫星制造、发射场建设等环节均需要持续投入,企业从技术研发到产品交付、获取订单到形成回款也需要较长的时间。
这一点可以在蓝箭航天的招股材料得到验证:公司2025年营业收入约5209.63万元,归母净亏损约17.11亿元。高强度研发投入是亏损的重要原因之一,2025年公司研发费用达9.22亿元(相当于当年营收的17.7倍),2023年至2025年累计研发费用约23.65亿元。
研发投入远远超过当前收入规模,折射出商业航天企业普遍面临的投入与回报错配问题。
二是发射成本仍待下降,下游应用和付费需求有待释放。
对商业航天而言,技术突破是一方面,能否实现低成本、高频次发射,并培育出稳定的下游付费需求,才是商业模式跑通的关键。
以可重复使用火箭为例,一次回收成功不等于具备规模化复用能力,后续在复用次数、可靠性和周转效率上还需要持续做验证。同时,下游应用场景虽然在不断拓展,但要成规模收入和稳定付费的阶段,仍需要多给一些时间。
据《上海证券报》此前报道,华泰证券通信行业首席分析师王兴指出,行业规模化落地的最大卡点,是低成本、高频次的“航班化”运力供给不足。通宇通讯董事长吴中林表示,可复用技术已取得初步突破,但要实现“高频次、低成本”的常态化运营,还需要多次飞行来验证稳定性和经济。
下游应用方面,博时中证卫星产业指数基金经理李庆阳指出,应用端尚未出现规模化落地、用户付费意愿集中释放的场景。
技术突破与商业回报之间仍存在时间差。资本市场制度相应调整方向,正是为了给产业发展提供新的支持。
2025年12月,上交所发布《上海证券交易所发行上市审核规则适用指引第9号——商业火箭企业适用科创板第五套上市标准》,为尚未形成一定收入规模的优质商业火箭企业适用第五套标准提供了审核指引。
在此基础上,邱勇在国际投资者大会进一步明确,将科创板第五套上市标准适用范围拓展至人工智能大模型和商业航天。这释放出进一步支持商业航天企业上市的积极信号,相关企业的资本化通道有望进一步拓宽。
风险提示:本文为内容资讯,不构成投资建议。市场有风险,投资需谨慎。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。