东吴证券:财政托底社融,政策转向传导效率


核心观点:
2026年10月国内新增社融1.14万亿元,同比多增3251亿元,存量增速7.2%,较9月回升0.1pct;但政府债券新增1.18万亿元,占当月社融的103.6%。2026年10月国内贷款余额增速降至4.7%,M1同比4.4%,M2同比7.1%,呈现“财政托底总量、私人部门需求偏弱”的组合。结合三季度央行货币政策执行报告,政策重心由“宽松力度”转向“传导效率”,隔夜逆回购利率1.25%成为主要政策利率。当前债市受免税政策预期、信用债舆情及逆回购缩量三重扰动,以情绪和预防性赎回为主,非基本面逆转,利率大幅上行的基础或有限。我们维持利率债“短期横盘震荡,中期仍偏多”判断,待理财负债端企稳后可择机增配。
1.社融:总量回升,政府债为主要贡献
2026年10月新增社融1.14万亿元,同比多增3251亿元,社融存量规模增速回升至7.2%,政府债为主要贡献。10月政府债净融资1.18万亿元,占当月社融的103.6%;剔除政府债的存量增速降至5.2%,私人部门融资需求继续走弱。分项看,社融口径人民币贷款减少5846亿元;企业债融资明显修复,委托贷款增加或与新型政策性金融工具有关。2026年前十个月人民币贷款同比少增3.61万亿元,而政府债、企业债和股票融资合计占社融增量约53%,融资结构正由信贷主导转向政府债和直接融资支撑。
2.信贷与货币:居民端改善程度有限,M1回升含基数因素
信贷呈现淡季偏弱特征,居民端改善程度有限。2026年1-10月居民中长期贷款累计-501亿元,去年同期为+1.26万亿元。10月M1同比增速回升至4.4%,M1与M2剪刀差收窄至-2.7个百分点,但主要受低基数和政府债发行后财政支出加快、企业活期存款增加影响,需观察后续持续性。2026年10月M2同比回落至7.1%,社融增速与M2增速之差转为+0.1个百分点,剩余流动性自2025年11月以来首次转正,但居民与非银存款占新增存款的66%,企业融资环境指数仅44.6,改善质量有限。基本面与中期流动性整体仍支撑债市。
3.2026Q3央行货政报告:从“宽松力度”转向“传导效率”
2026年三季度央行货币政策执行报告延续“适度宽松”基调,但在海外通胀回升、主要经济体重启加息及汇率约束增强的背景下,政策更强调力度、节奏与时机,重心由扩大宽松力度转向提升传导效率。央行将公开市场主要操作品种切换为隔夜逆回购,利率为1.25%,DR001成为判断政策态度和资金面的核心指标,贷款定价也由单一参考LPR向多元基准转型。2026年11月,央行宣布将外汇存款准备金率由4%上调2个百分点至6%。同时,支农支小、科技创新再贷款和PSL等结构性工具继续加码,并推出BNSF防范非银机构集中赎回风险。后续政策效果仍取决于财政配合、项目储备及实体融资需求。
4.债市影响:多重约束下短期或横盘震荡,中期仍偏多
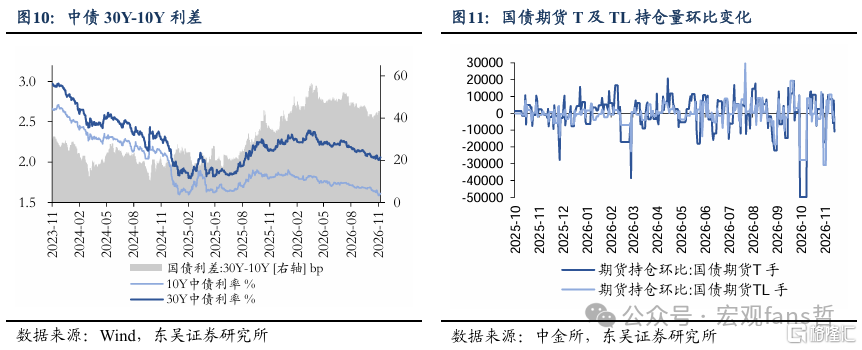
居民信贷偏弱、BCI融资指数相对低位,有效融资需求待提振,利率或不具备大幅上行的基础;10月同业拆借加权平均利率1.3%、质押式回购1.33%,当前DR001略高于政策利率,但换锚信号中期仍偏宽松。债市运行来看,11月13日10年、30年国债收益率约1.61%、2.06%,T、TL持仓分别减10758手、3424手,交易盘偏谨慎。后续若资金利率回到1.25%、供给扰动消退,10年国债利率仍有下探空间;若DR001持续高于1.33%,交易赔率下降。当前受免税政策预期、信用债舆情及逆回购缩量三重扰动,以情绪和预防性赎回为主,非基本面逆转,理财负债企稳后可择机增配。债市短期或横盘震荡,中期仍偏多。
风险提示:海外通胀和主要央行加息超预期;政府债供给节奏超预期;资金面及理财赎回波动超预期。
正文如下
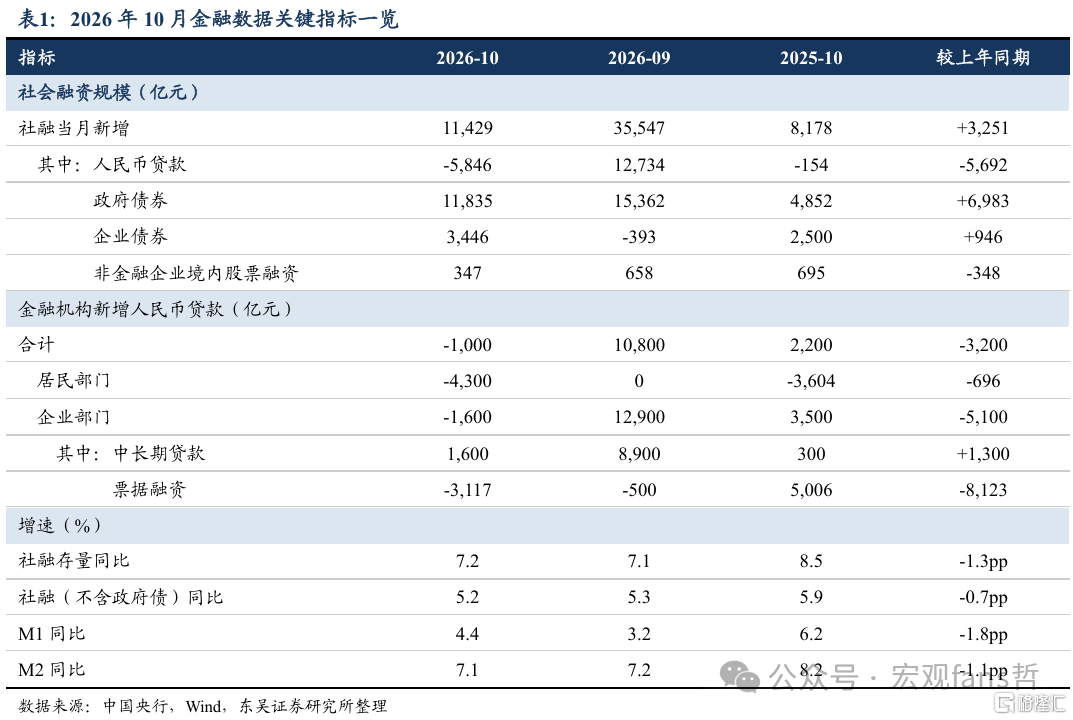
2026年11月13日,央行发布2026年10月国内金融数据。2026年10月我国新增社融1.14万亿元,同比多增3251亿元。10月末社融存量同比增长7.2%,较9月回升0.1个百分点。但结构仍然偏弱:政府债券新增1.18万亿元,超过社融总量;社融口径人民币贷款减少5846亿元,同比少增5692亿元。金融机构口径人民币贷款减少1000亿元,同比少增3200亿元,贷款余额增速降至4.7%。货币端,M1同比4.4%,较9月回升1.2个百分点;M2同比7.1%,较9月回落0.1个百分点。M2与M1的差值收窄至2.7个百分点,但M1回升含低基数因素。总体看,社融总量主要由财政托底,私人部门融资需求改善有限。
1. 社融:总量回升,政府债仍为主要贡献
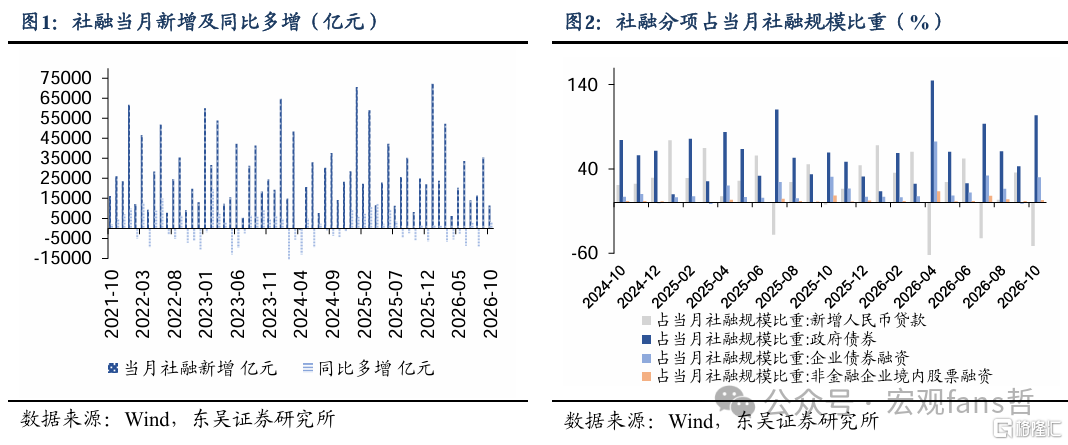
总量回升,增量主要来自政府债。2026年10月新增社融1.14万亿元,比去年同期的8178亿元多3251亿元,10月末存量同比7.2%,较9月回升0.1个百分点。但政府债券净融资1.18万亿元,同比多增6983亿元,占当月社融增量的103.6%,是今年以来多增幅度最大的一个月。剔除政府债的存量增速由9月的5.3%降至5.2%,去年同期为5.9%,说明增速回升来自财政发力,私人部门融资仍然偏弱。
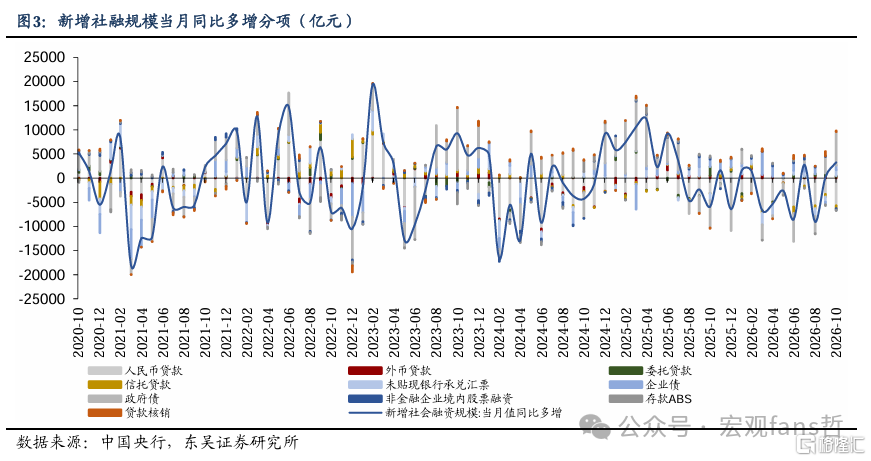
分项上看,2026年10月社融口径人民币贷款减少5846亿元,去年同期减少154亿元;未贴现票据减少1687亿元,信托贷款减少415亿元。企业债净融资3446亿元,同比多增946亿元,9月为净偿还393亿元;委托贷款增加1862亿元,推测或部分来自新型政策性金融工具。股票融资347亿元,同比少增348亿元,与权益市场调整一致。
前十个月融资结构变化,社融增量较上年同期下降。社融增量28.61万亿元,比上年同期少2.29万亿元:人民币贷款10.91万亿元,同比少增3.61万亿元;企业债券3.1万亿元,同比多增1.27万亿元;政府债券11.49万亿元,同比少增4592亿元;股票融资5705亿元,同比多增1842亿元。政府债、企业债、股票三项合计占比约53%,高于人民币贷款。
2. 信贷:淡季转负,居民端与地产链仍弱
信贷端符合季节性但幅度偏弱。2026年10月金融机构口径新增人民币贷款-1000亿元,去年同期为+2200亿元,同比少增3200亿元,与市场预期基本一致;贷款余额同比4.7%,较9月回落0.1个百分点。10月是季末投放后的淡季,负增长不意外,但少增幅度说明有效需求仍较弱。
居民端杠杆仍在收敛,与地产链信号一致。2026年10月居民贷款当月减少近4300亿元,同比多减696亿元。其中,短期贷款减少2700亿元,同比少减166亿元;中长期贷款减少1563亿元,同比多减863亿元。1-10月居民中长期贷款累计口径为-501亿元,去年同期为+1.26万亿元,2024年同期为+1.65万亿元;前十个月住户贷款累计减少1.46万亿元。30大中城市商品房成交面积10月同比-18.1%,7月短暂转正后逐月走阔,8月、9月分别为-6.3%、-10.7%。
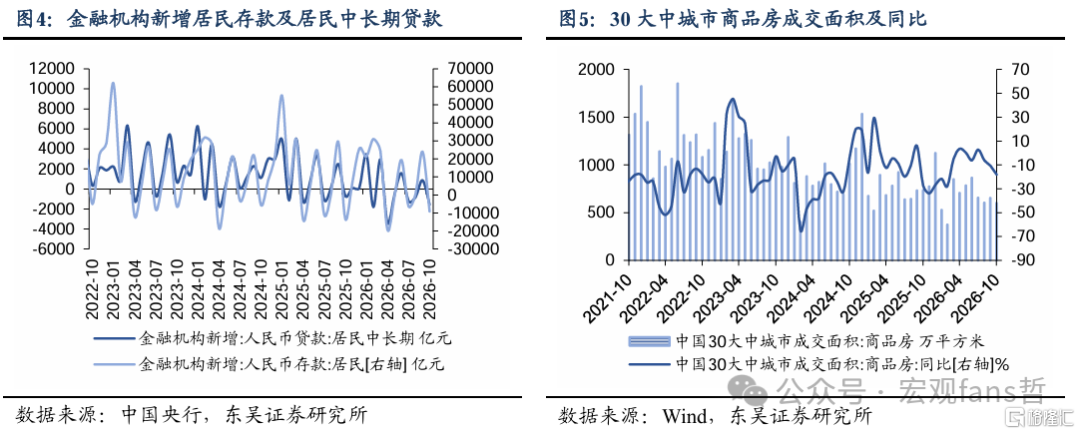
企业端结构略有改善,票据融资有所下降。2026年10月企业贷款当月减少1600亿元,同比少增5100亿元,但中长期贷款增加1600亿元、同比多增1300亿元,短期贷款同比多增2000亿元;票据融资减少3117亿元,同比多减8123亿元。2026年前十个月企事业单位贷款增加12.39万亿元,其中中长期贷款增加6.69万亿元,占比54%。8000亿元新型政策性金融工具已于10月28日前投放完毕,配套融资有时滞,需看11—12月企业中长期贷款能否持续多增。
3. 货币:M1回升含基数因素,剩余流动性转正
M1回升以基数和财政为主。2026年10月M1同比4.4%,较9月回升1.2个百分点;M2同比7.1%,较9月回落0.1个百分点;2026年10月M1-M2剪刀差由-4.0个百分点收窄至-2.7个百分点。回升一是因为去年10月M1同比6.2%、较9月回落1.0个百分点,基数走低;二是政府债集中发行后财政支出带动企业活期存款增加。
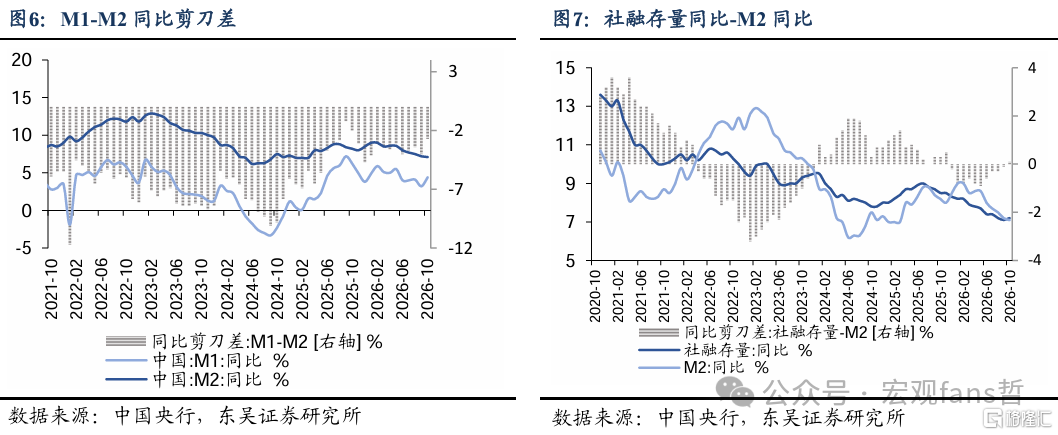
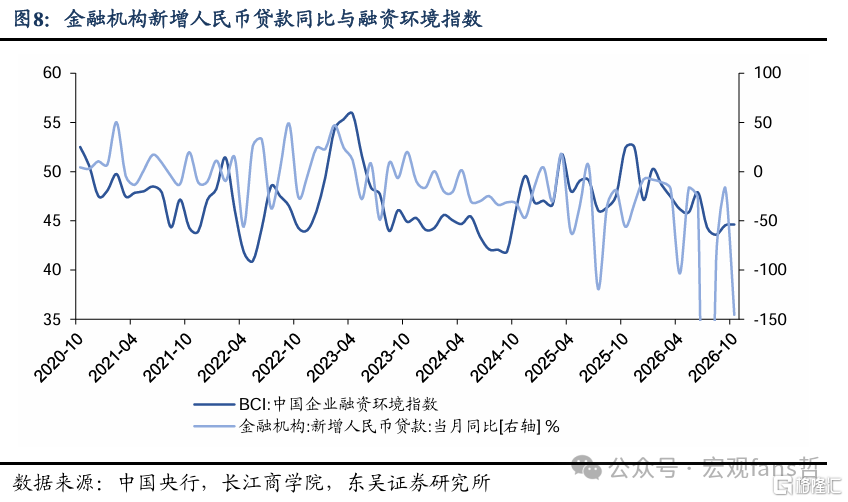
社融存量同比减M2同比"剩余流动性"转正。2026年10月社融存量同比减M2同比由9月的-0.1个百分点转为+0.1个百分点,为2025年11月以来首次转正。前十个月人民币存款增加21.97万亿元,住户8.47万亿元、非银5.99万亿元,合计占66%,资金仍在金融体系内部流转;BCI企业融资环境指数10月为44.6。
4. 政策:货政报告从“宽松力度”转向“传导效率”
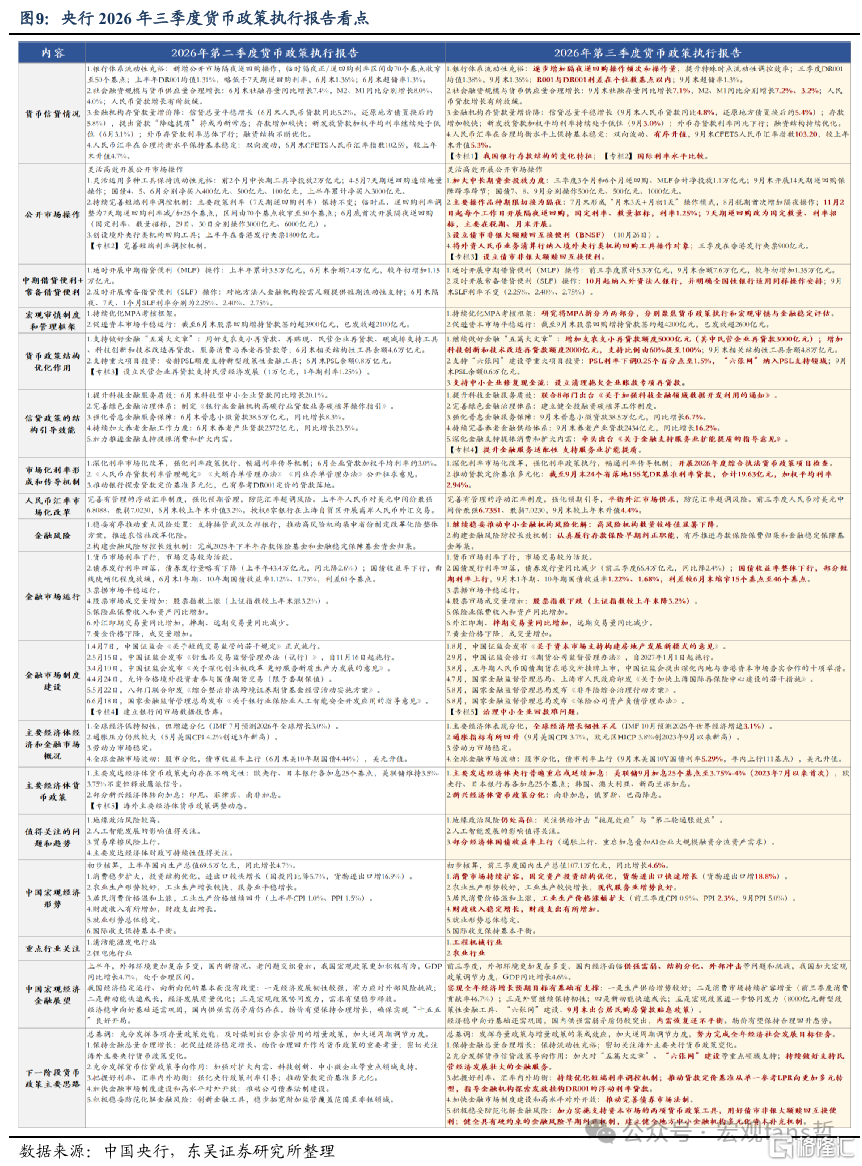
“适度宽松”总基调不变,约束增多。2026年三季度央行货币政策执行报告延续“适度宽松”,强调保持流动性充裕、社会融资条件相对宽松,同时更重视力度、节奏与时机。海外通胀回升、主要发达经济体重启加息,使政策需兼顾汇率与资本流动;2026年11月3日外汇存款准备金率由4%上调至6%,也是这一约束体现。报告披露9月末社融存量、M2同比分别为7.1%、7.2%,人民币贷款同比4.8%,观察框架转向社融、M2、直接融资和融资成本等综合指标。
“换锚隔夜利率”是最重要的增量信息。2026年11月2日起央行每个工作日开展隔夜逆回购,利率1.25%,较原7天期低15个基点;7天期改为固定数量、利率招标,主要用于税期和月末。DR001成为核心观察指标:三季度均值1.38%,11月12日约1.29%。报告还提出推动贷款定价基准由单一LPR转向多元,截至9月末24个省级行政区落地155笔挂钩DR001的贷款,加权平均利率2.94%。传导链条缩短后,资金价格稳定性比政策利率降幅更重要。
结构性工具加码,金融稳定工具扩容。央行增加支农支小再贷款额度5000亿元,科技创新和技术改造再贷款额度增加2000亿元,抵押补充贷款利率下调25个基点至1.5%,并将“六张网”纳入支持范围、设立清欠专项再贷款;同时首次系统阐述债市非银大额赎回互换便利(BNSF),降低理财、公募群体性赎回引发踩踏的尾部风险。这些工具针对“资金充裕与需求不足并存”的堵点,能否转化为信贷增量,仍取决于项目储备、财政配套与企业融资需求。
5. 债市影响:短期横盘震荡,中期仍偏多
基本面与中期流动性整体仍支撑债市。居民部门信贷需求偏弱、BCI融资环境指数相对低位,说明有效融资需求仍待提振,利率下行的基本面逻辑未变;10月银行间同业拆借月加权平均利率1.3%,质押式回购1.33%,当前DR001略高于政策利率,但政策利率换锚中期信号仍然宽松。
短期横盘震荡,中期仍偏多。配置盘逢调整增配,交易盘不追涨。11月13日,10年、30年国债收益率约1.61%、2.06%。T、TL国债期货持仓量分别减少10758手、3424手,交易盘偏谨慎。展望来看,若资金回到1.25%、供给扰动消退,10年期国债利率仍有下探空间;若DR001持续在1.33%以上,交易赔率将下降。当前债市受免税政策预期、信用债舆情及逆回购缩量三重扰动,以情绪和预防性赎回为主,非基本面逆转,待理财负债企稳后可择机增配。整体而言,在连续半年的偏强运行过后,债市短期或步入横盘震荡,中期仍偏多。
6. 风险提示
1)海外通胀和主要央行加息超预期:外部约束上升,国内货币政策空间收窄。
2)政府债供给节奏超预期:集中发行可能加大长端和超长端调整压力。
3)资金面及理财赎回波动超预期:税期、跨月或赎回可能引发资金收敛与净值波动。
注:本文来自东吴证券发布的《财政托底社融,政策转向传导效率》,报告分析师:芦哲 S0600524110003,李沛 S0600526080003
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。